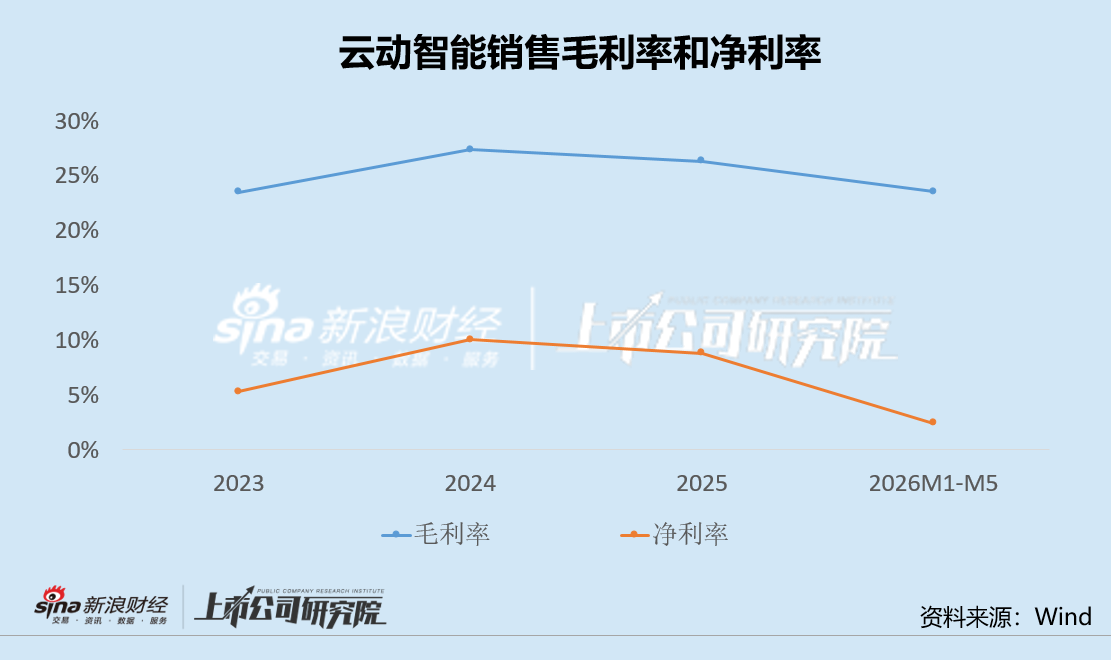
从公司的角度看,一方面云动智能5G产品虽实现收入增长但尚未形成规模效应,无法弥补4G产品收入和盈利减少的缺口;另一方面,紧急呼叫解决方案毛利率从2023年的25.7%提升至2025年的38.0%,但营收体量偏小,无法对冲主营通信业务盈利下行带来的冲击。
云动智能对大客户的依赖问题一直难以解决。报告期内,公司来自前五大客户的收入占比分别高达97.6%、96.7%、95.6%。其中,对单一最大客户(奇瑞汽车)的收入依赖更为惊人,报告期内占比分别达72.6%、90.8%、85.6%。
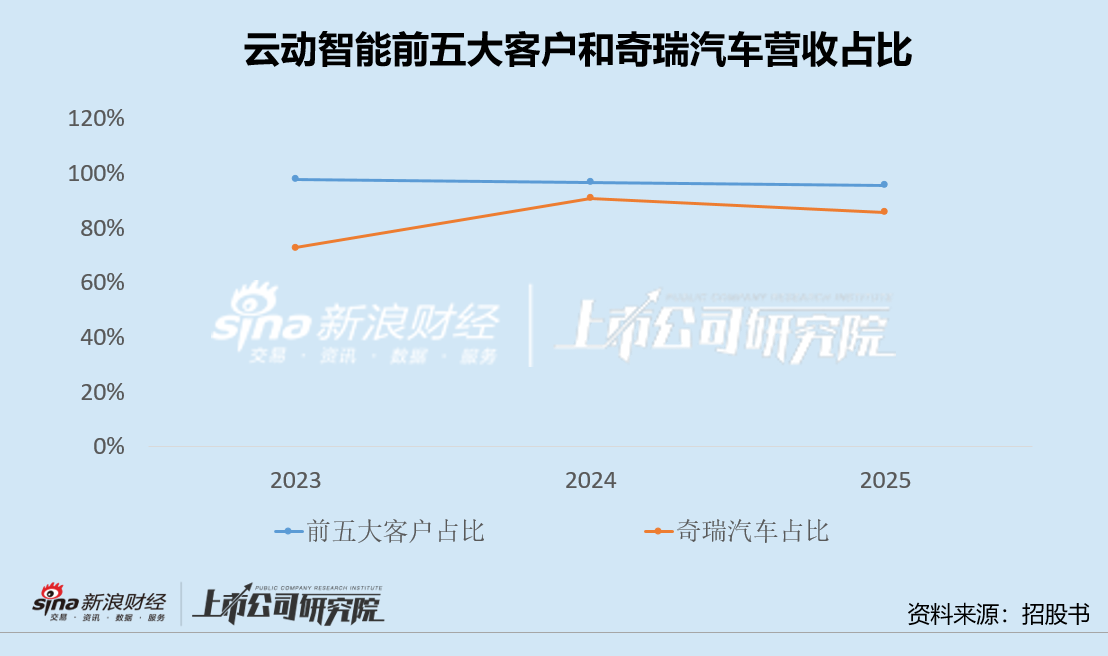
云动智能在招股书中坦承,对少数关键客户的依赖使公司面临可能对财务表现造成不利影响的风险。若奇瑞调整采购量、自研车载设备、引入竞品供应商或旗下车型停产、销量下滑,公司收入与毛利将出现“断崖式下跌”。
申请上市前首次分红 突击入股和股价差异受质疑
在账面资金并不宽裕、产能扩张及研发投入正值关键期之际,云动智能“突击分红”行为,也引发了市场的广泛质疑。
招股书显示,2025年12月30日,公司首次递表港交所前20天,云动智能召开股东大会,决议分派1500万元人民币的现金股息,并于2026年1月完成了全额支付。
值得注意的是,截至2025年三季度末,云动智能现金及存款理财合计约0.3亿元,刚好与短期借款0.15亿元的差额为0.15亿元。这意味着,公司几乎将账面上的“净现金财富”在上市前夕一次性突击派发给了创始人和大股东。
截至2026年5月末,云动智能的现金及现金等价物仅剩5689.3万元,其存货周转天数在2026年前5个月已经攀升至98天,营运资金本就捉襟见肘。
在这样的背景下,一边掏空账面现金突击分红,一边募资建设芜湖工厂和研发基地,其先分红再上市募资的操作,合理性与真实动机备受质疑。
不仅如此,IPO前低价入股等问题,也受到监管层的严厉追问。
天眼查数据显示,2025年12月29日,合肥天堂硅谷安博通和泰股权投资合伙企业(有限合伙)以货币方式认缴出资315.8152万元,公司的投后估值仅约为3.35亿元人民币。对于一家年营收超4亿、净利润约4000万的高新技术硬件企业而言,这一估值明显偏低,与慧翰股份、博泰车联等同行相比,也存在巨大的估值差距。
2026年4月,证监会要求云动智能补充说明“公司最近12个月内新增股东入股价格的合理性,该等入股价格之间存在差异的原因,是否存在利益输送的情况”。此外,证监会还要求补充说明公司已实施的股权激励方案合规性,包括具体人员构成及任职情况、参与人员与发行人其他股东及董监高是否存在关联关系、价格公允性等。
云动智能递表失效后重启IPO进程,但监管层的部分问询仍未得到完全解答。公司二度叩门港交所,能否顺利通过监管审核并获得市场认可,尚待观察。
责任编辑:公司观察
 【