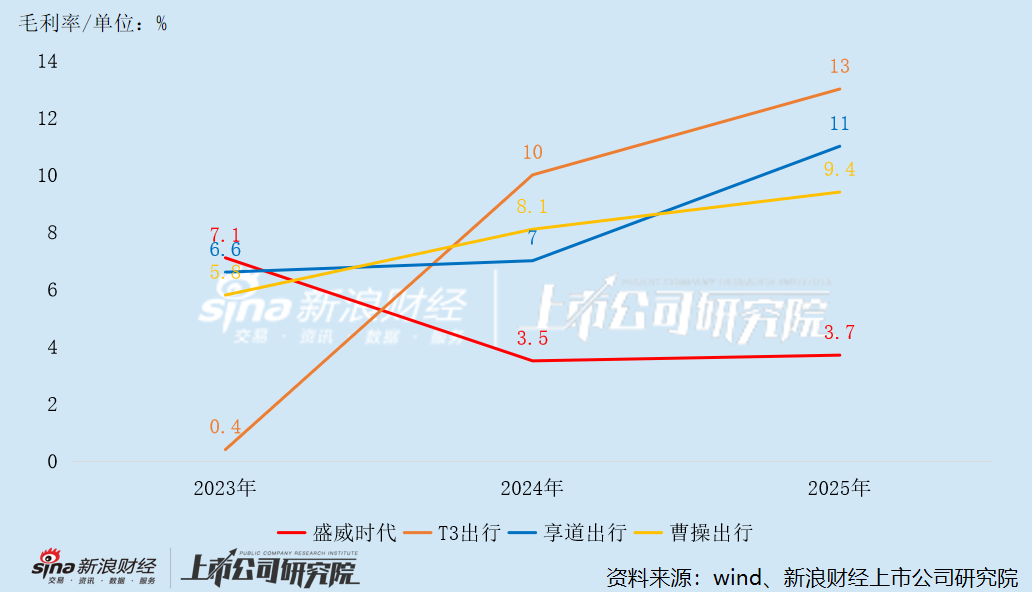
占盛威时代营收九成以上的网约车业务,毛利率长期徘徊在3%以下,2024年甚至跌至-0.2%。公司依赖高额补贴换取订单与市场份额,陷入“增收不增利”的规模陷阱。与此同时,高毛利的客运业务收入占比逐年萎缩,从2021年的9.7%一路降至2025年的3.4%。
反观同行,2023年至2025年,曹操出行的毛利率从5.8%提升至9.4%,T3出行的毛利率从0.4%提升至13%,享道出行的毛利率从6.6%提升至11.0%,均不约而同地达到或接近10%。相较于这类头部企业,盛威时代的盈利水平无论是基数,还是成长性都极弱。
此外,盛威时代因部分平台车辆和司机缺乏必要证件,持续受到行政处罚,合规风险高悬。报告期内,公司总共被处126项金额在2万元及以上的行政处罚,罚款总额达460万元。而在首份招股书(报告期为2021年、2022年、2023年及2024年前六个月)中,公司被处以金额在2万元及以上的行政处罚次数仅为43次,期内罚款总额仅为120万元。
拉长时间线来看,2021年至2025年,盛威时代的罚款总额分别为87.3万元、157.8万元、243.3万元、243.1万元和323.7万元,呈逐年快速增长趋势。今年前四个月,公司又被罚款83.5万元,累计被罚金额已超过1100万元,堪称“屡教不改”的典范。
错失上市良机
盛威时代本次赴港上市,计划将募集资金用于以下项目:(1)扩大公司产品与服务范围,优化团队架构,以增强业务运营能力;(2)开展收购、投资及战略联盟合作;(3)提升研发能力;(4)提高品牌知名度;(5)升级内部系统及办公环境;(6)补充营运资金及其他一般公司用途。
当前,港股市场对持续亏损企业的容忍度正在降低,投资者对“烧钱换增长”模式的审视也愈加严格。面对日益严峻的形势,盛威时代或许已经错过了IPO的最佳窗口期。
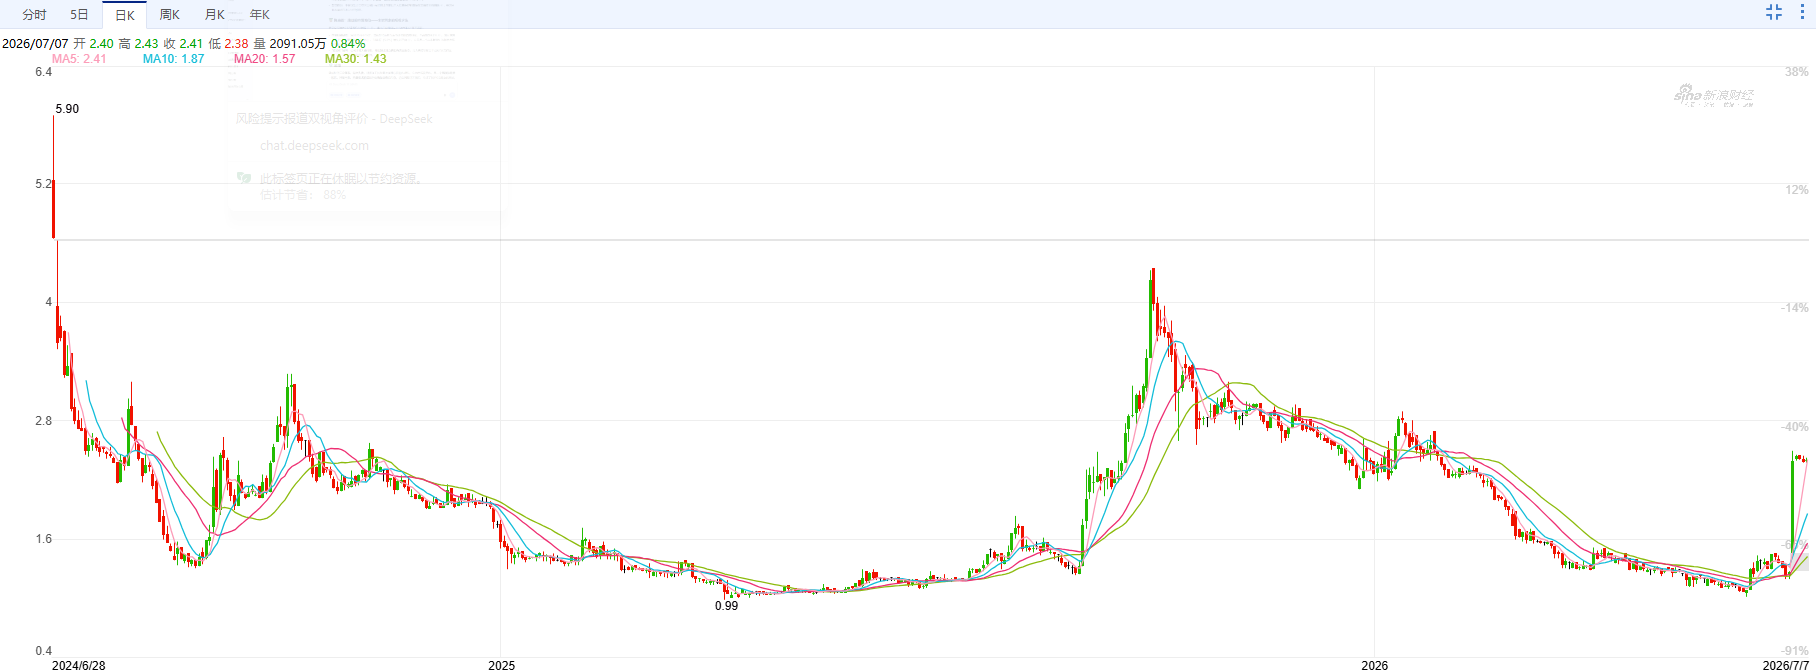
嘀嗒出行股价走势(来源:新浪财经)
嘀嗒出行于2024年6月上市,首发价格为6港元。上市首日即遭遇破发,盘中虽一度上涨至5.9港元,但最终收盘仅报4.65港元。自今年以来,成交额更是大幅走低,部分交易日已不足百万元。截至今年7月7日,嘀嗒出行收报2.09港元,较首发价格跌超65%,总市值仅剩21亿港元。
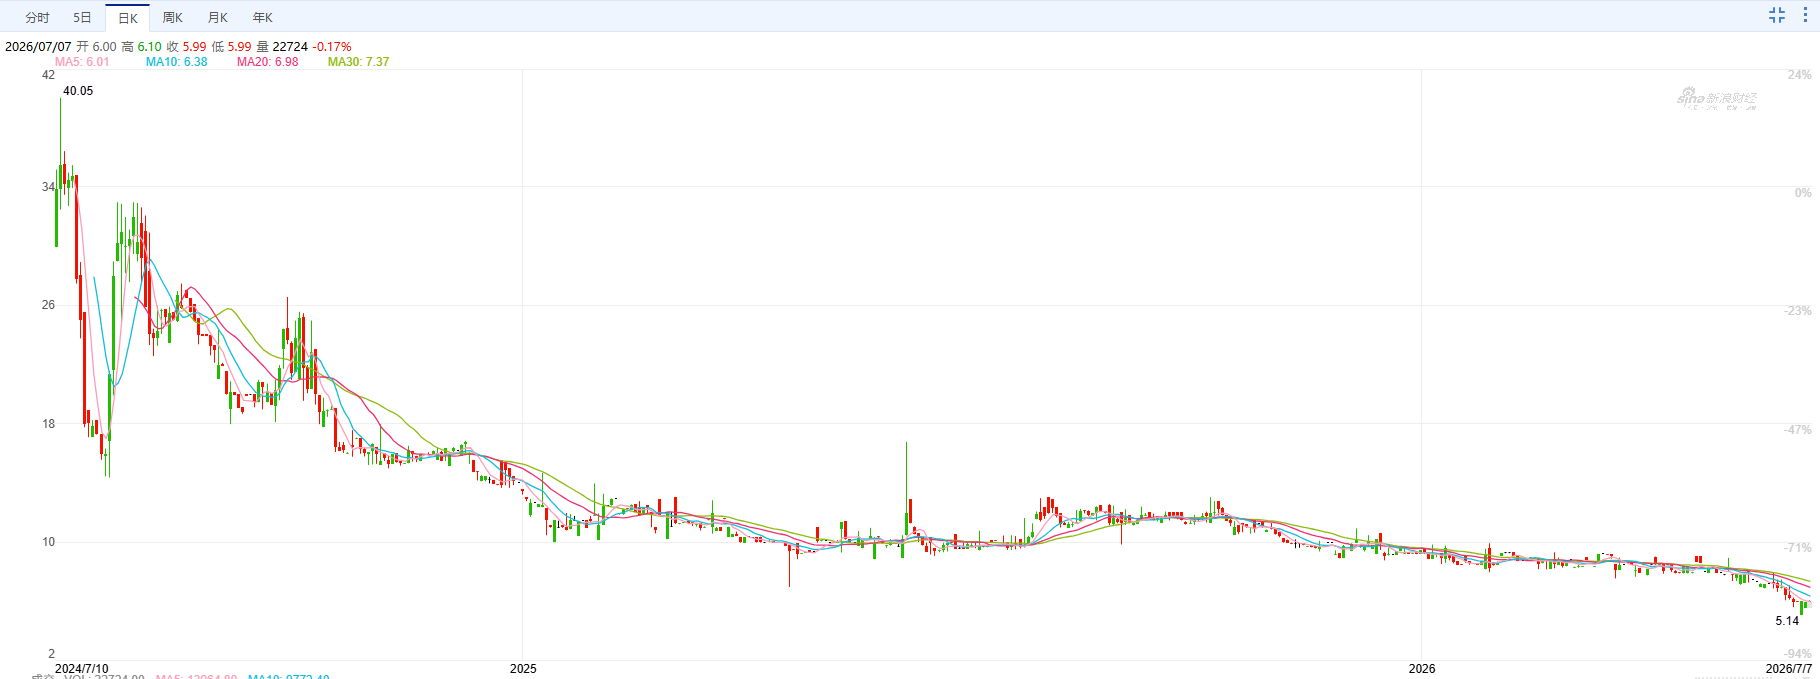
如祺出行股价走势(来源:新浪财经)
如祺出行紧随其后,于2024年7月上市,首发价格为35港元。上市首日即遭遇破发,次日盘中一度创下40.05港元的历史高点,但随后迅速回落并震荡走低,日均成交额仅余数万港元。截至今年7月7日,如祺出行收报5.99港元,较首发价格跌幅达83%,总市值仅剩12亿港元。
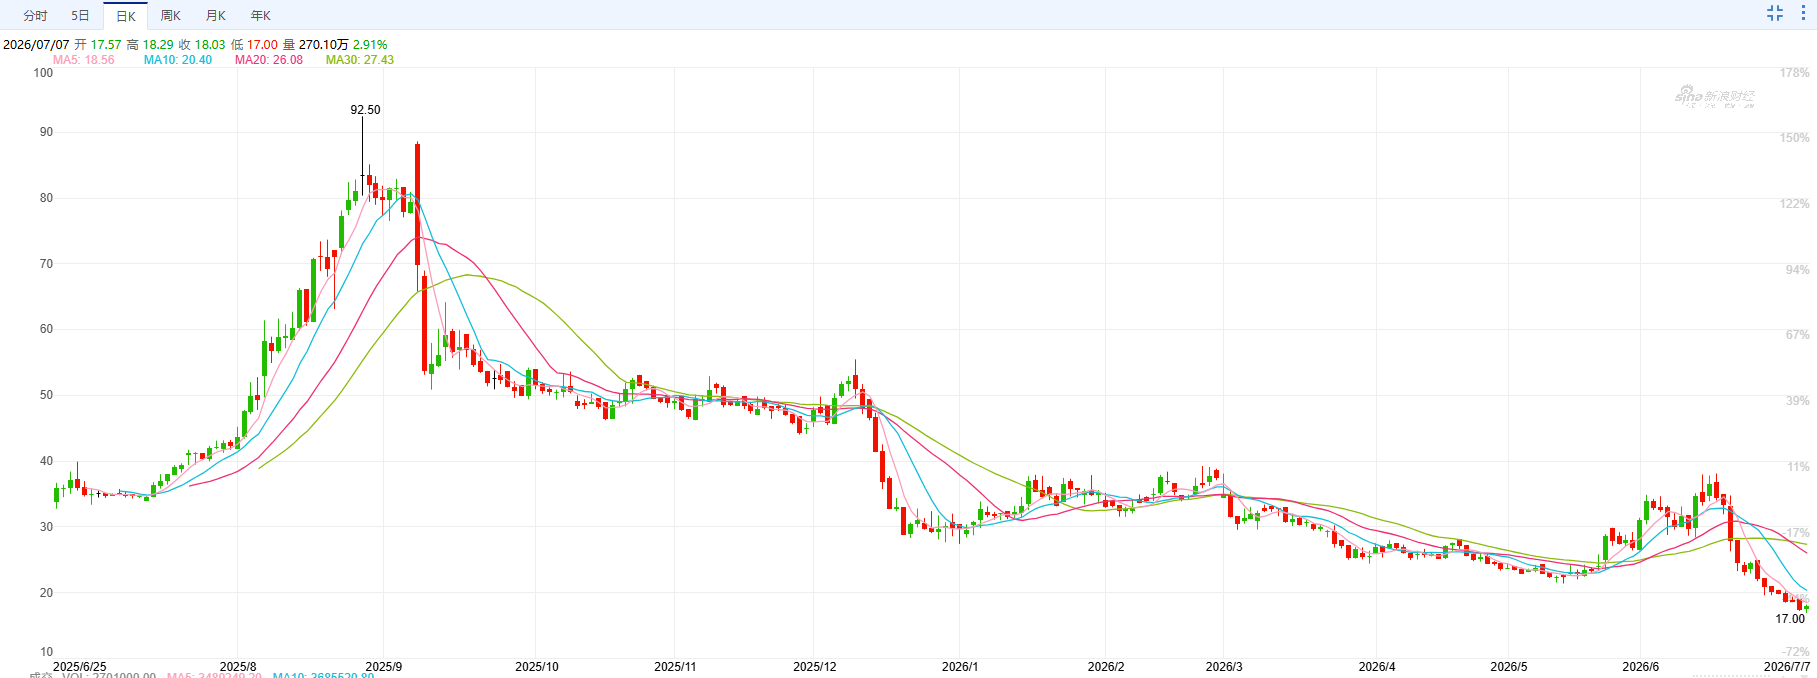
曹操出行股价走势(来源:新浪财经)
曹操出行于2025年6月上市,首发价格为41.94港元。上市首日即遭遇破发,但随后受港股大盘火热行情带动,股价在1个月内涨超120%,一度触及92.5港元的历史高点。截至今年7月7日,曹操出行收报18.03港元,盘中曾跌至17港元的冰点,较首发价格跌幅达57%,总市值仅剩106亿港元。
在三家上市网约车企业均已深度破发的背景下,盛威时代作为排名13的末流玩家,此刻继续冲刺IPO是否仍是明智之举?
责任编辑:公司观察
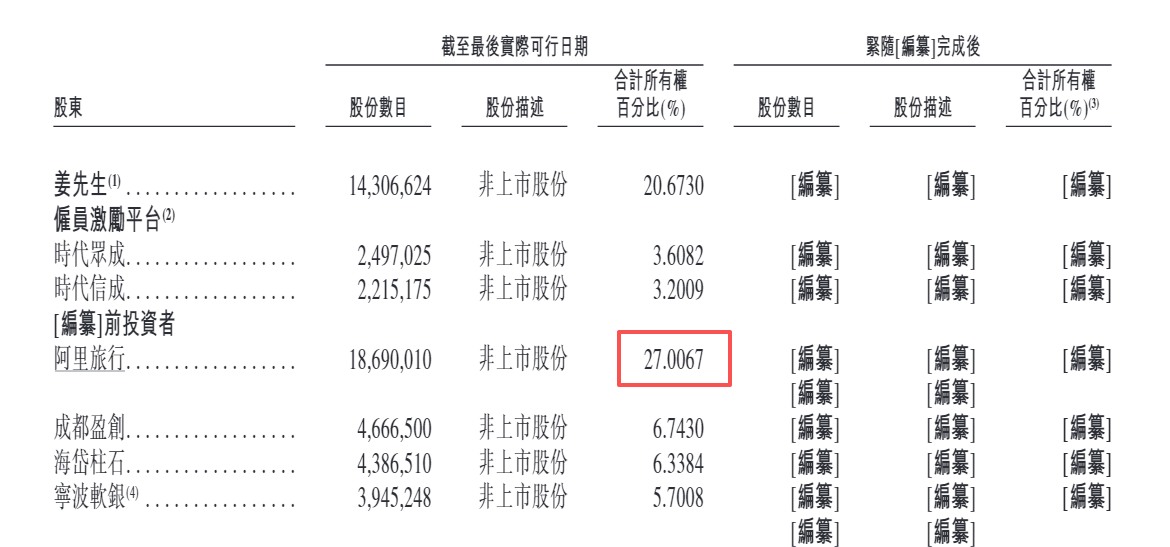 盛威时代招股书
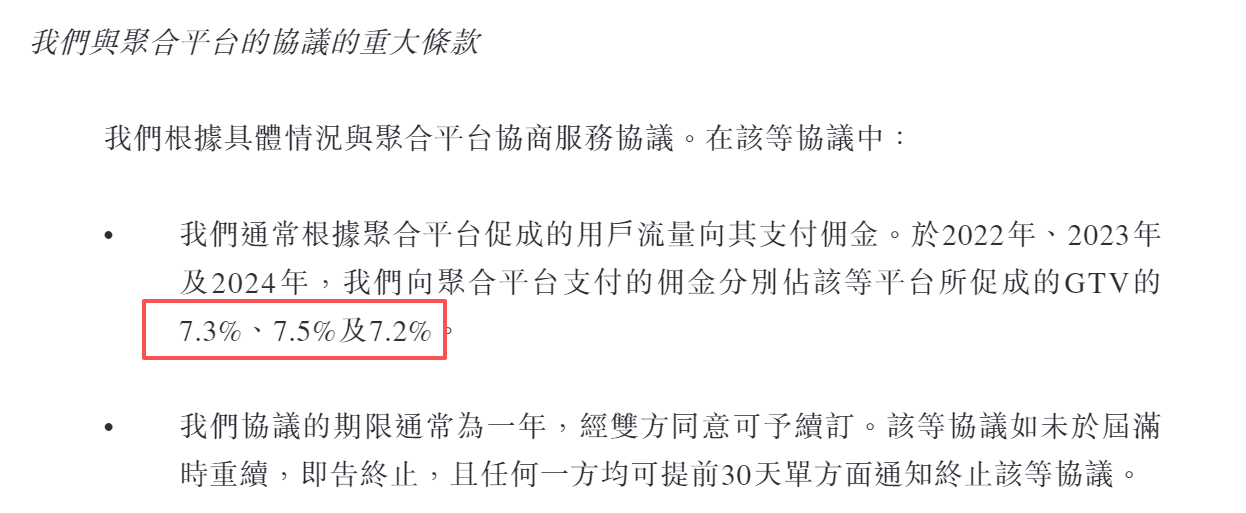 来源:曹操出行招股书
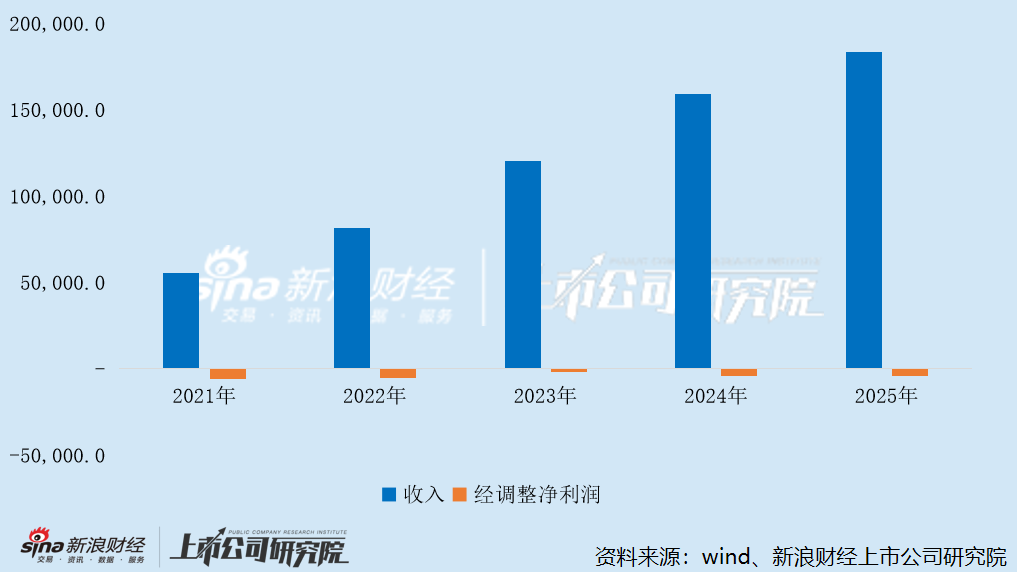
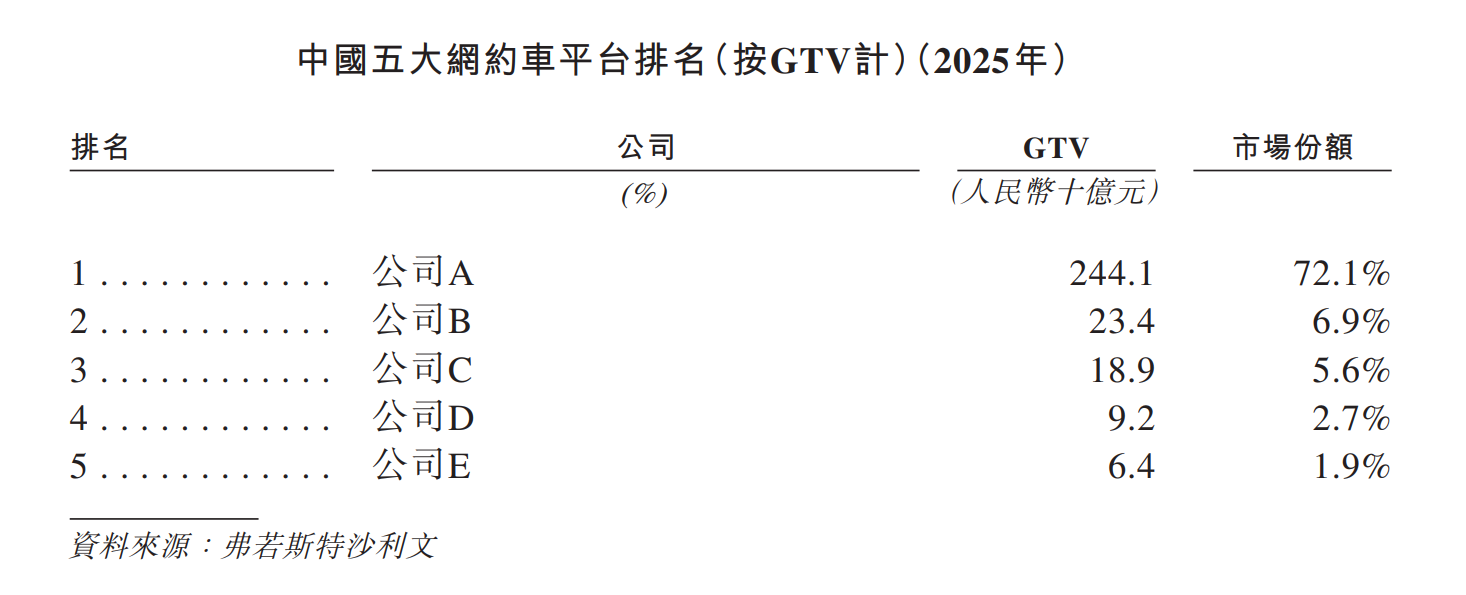 来源“享道出行招股书
 【