联泰科技招股书
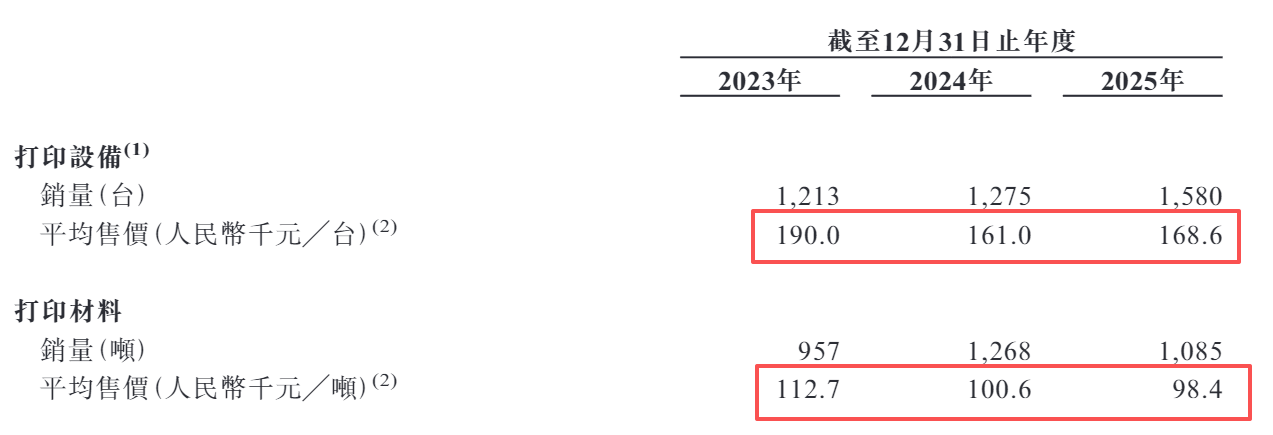
公开资料显示,联泰科技所处的光固化3D打印赛道(主要涵盖SLA、DLP和LCD技术方向)市场竞争激烈,玩家众多,且产品同质化问题突出。为抢占市场份额,联泰科技长期采取低价竞标策略,主动牺牲产品毛利率冲收入规模。2023至2025年,联泰科技3D打印设备平均售价分别为19万元/台、16.1万元/台、16.9万元/台,整体呈现明显下滑趋势;3D打印材料的平均售价也从每吨11.3万元逐年下滑至9.8万元。
2023至2025年,铂力特自研3D打印设备的平均售价高达215.5万元/台、285.5万元/台、307.7万元/台,呈逐年快速增长趋势,价格差距与联泰科技越拉越大。此外,华曙高科自研3D打印设备的平均售价分别为313.8万元/台、247.6万元/台、237.7万元/台,也达到联泰科技同类产品售价的十数倍以上。
为提升产品的市场竞争力,联泰科技不得不持续加大营销投入。2023至2025年,公司销售费用分别为6902.7万元、7715.2万元、7742.3万元,呈现逐年增长态势,占当期营业收入的比例分别为13.4%、14.8%、13.7%。同期,公司研发费用率分别为9.2%、10.3%、9.1%,显著低于销售费用率,费用结构呈现明显的重营销、轻研发特征。
2024年,联泰科技一度陷入亏损,经调整净亏损额达到4206.4万元。尽管公司2023年和2025年均实现经调整净利润的盈利,但净利率处于极低水平,分别为0.3%、0.2%。且联泰科技的盈利质量较差。2023年和2025年,公司分别确认其他收入及收益2506.2万元、2543.4万元,主要包括利息收入、投资收益及政府补助,占当期经调整净利润的比例分别为171.6%、239.8%,始终维持在极高水平。这意味着,公司扣除非经常性损益后的净利润仍处于亏损状态。
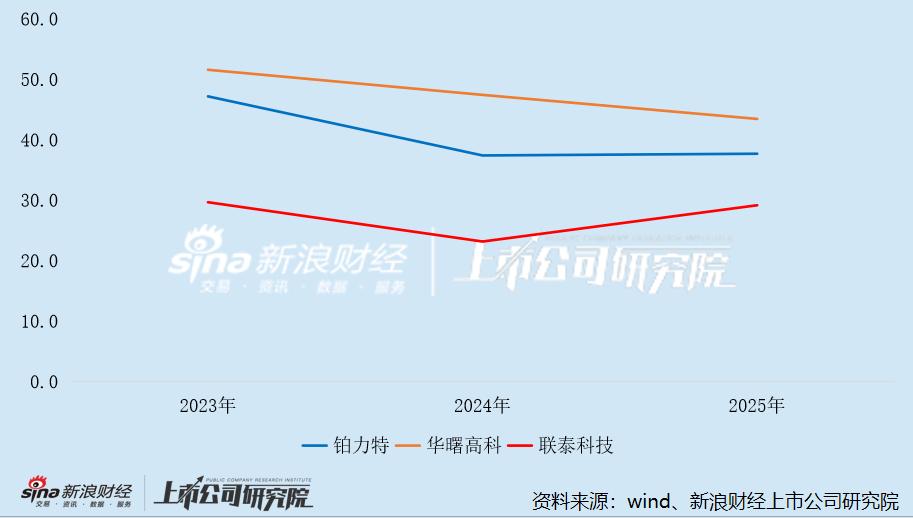
反观同行:2023至2025年,华曙高科的净利率分别为21.8%、13.8%、9.8%,铂力特的净利率分别为9.7%、7.9%、11.1%,盈利能力均远强于联泰科技。
值得玩味的是,股权激励计划原本是为了激励员工、表彰员工为公司业绩作出的贡献,但联泰科技两次股权激励的授予对象均为外部顾问。
2024年1月,联泰科技以1元的对价,向李飞转让上海优联5.0%的股权。李飞是上海交通大学材料科学与工程学院教职工,为上海优联提供技术开发服务。
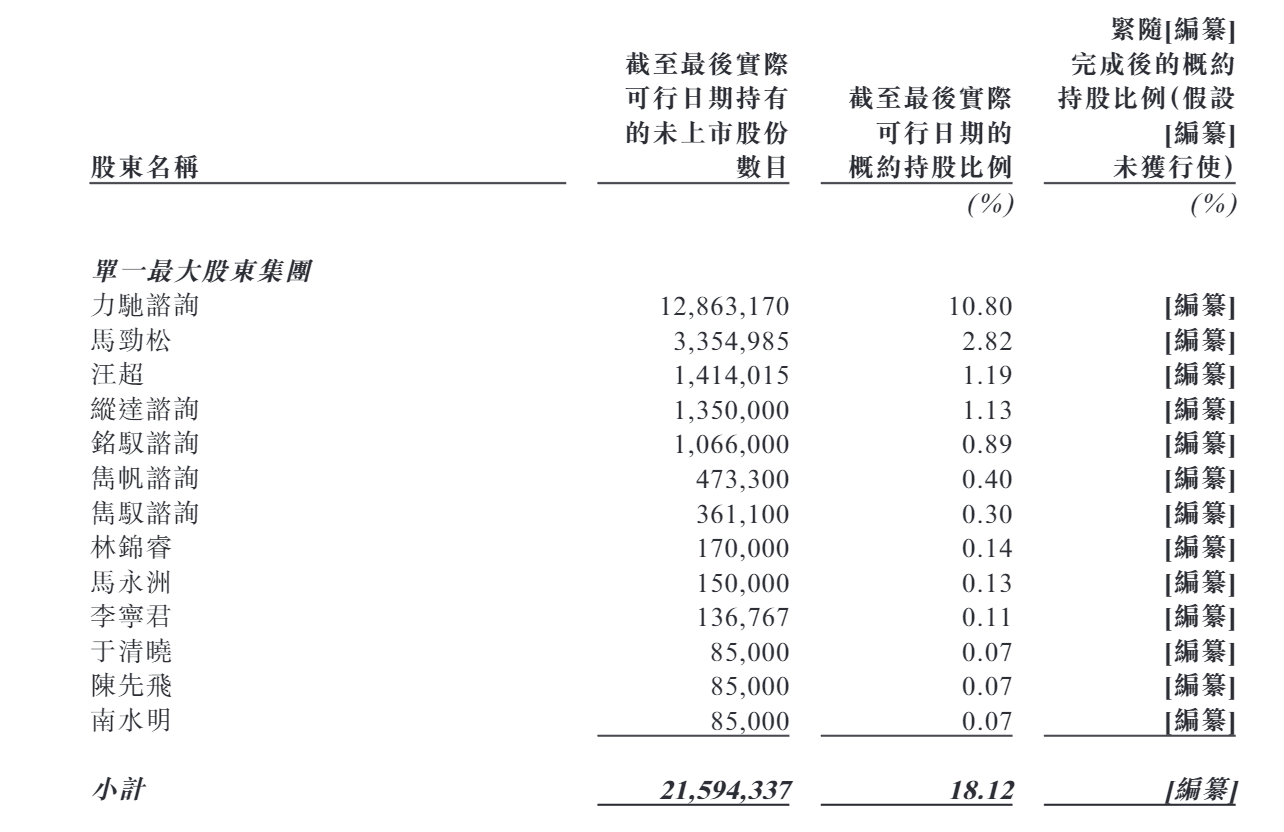
2026年5月,联泰科技再次以每股1元的对价,向公司顾问康楠发行177.73万股股份,占公司股份总数的1.49%。对照公司同期融资每股20.45元的认购价格计算,康楠所持股份市场价值达3634.48万元,浮盈超19倍。
联泰科技招股书仅称康楠为公司顾问,未详细说明其在其他单位的任职情况,也未披露其具体为公司提供何种服务。康楠是否与公司董监高存在利益往来,1元每股的认购价格是否涉嫌利益输送?
责任编辑:公司观察
 联泰科技招股书
 联泰科技招股书
 【