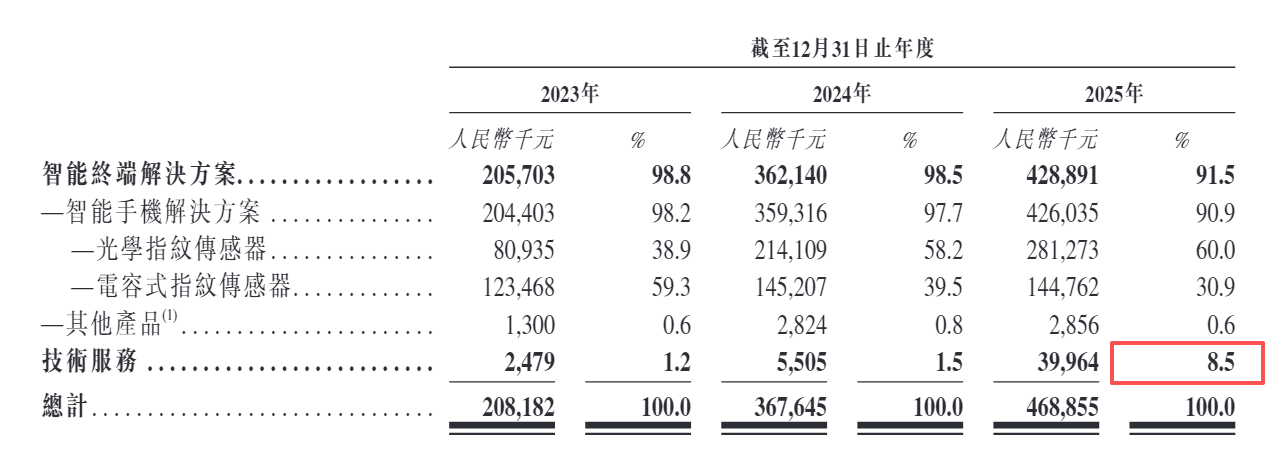
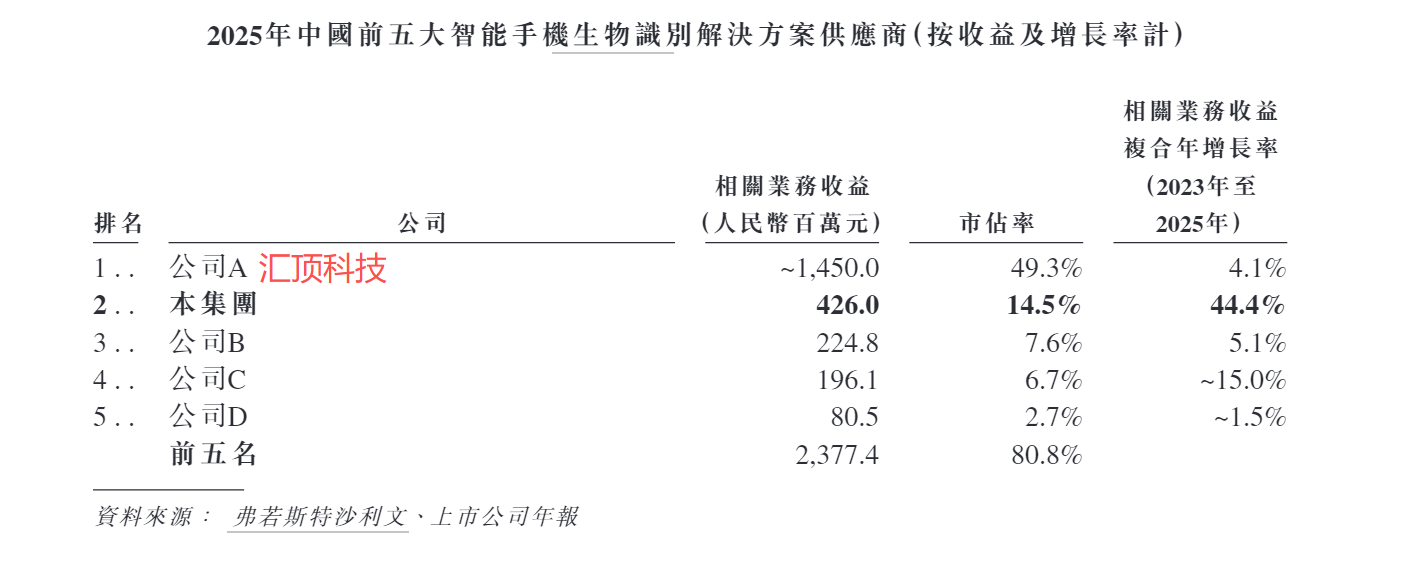
2023至2025年,极豪科技的收入分别为2.08亿元、3.68亿元、4.69亿元,呈逐年快速增长趋势,其中智能手机解决方案贡献了九成以上收入。该赛道技术成熟、市场饱和,存量内卷严重。行业龙头汇顶科技市占率(按收入计,下同)高达49.3%,近乎半壁江山,极豪市占率仅14.5%,二者体量差距悬殊。
从技术实力角度看,汇顶科技掌握高端光学、屏下指纹核心技术,绑定头部高端机型,定价权、毛利率、客户资源全面占优。据年报披露,截至2025年底,汇顶科技累计申请和授权的国内外专利超过7600件;无形资产中专有技术账面价值7.8亿元,占无形资产总额的57.86%。
反观极豪科技主要占据中低端市场,技术壁垒薄弱、差异化不足,依靠降价换取订单,直接导致产品毛利率出现下滑,盈利空间被压缩。截至IPO前,极豪科技拥有授权专利61项,其中发明专利与实用新型专利对半开,分别为30项、31项。
2025年,极豪科技智能手机解决方案的毛利率为35.4%,同比下滑0.6个百分点,其中光学指纹传感器、电容式指纹传感器的毛利率分别为45.8%、15%,同比分别下滑2.9、2.2个百分点。
极豪科技招股书
极豪科技虽已布局智能眼镜、具身智能等新领域,但相关业务对公司收入增量贡献仍然有限,尚难以形成第二增长曲线。截至2025年,公司技术服务收入为3994.4万元,占总收入的比重仅8.5%,连两位数都还不到。而汇顶科技屏下光学指纹传感器的应用场景已扩展至平板、智能门锁、e-Bike等新领域,电容指纹覆盖智能手机、PC、平板、智能门锁、汽车等众多领域。
这意味着,极豪科技的业绩极易受到消费电子市场景气度的影响。手机厂商每年都会根据实际销量调整指纹芯片的采购量,一旦终端品牌削减中低端机型产量、切换面部识别方案或是更换供应商,极豪科技因缺乏其他业务对冲销量下滑风险,收入可能会出现大幅波动。
更为关键的是,极豪科技本就对少数客户存在重大依赖风险。2023至2025年,公司前五大客户收入占比分别为99%、97.4%、89.6%,2025年第一大客户收入占比仍高达41.4%。同期,汇顶科技前五大客户收入占比分别为67.47%、66.63%、74.51%,客户集中度远低于极豪科技。
极豪科技核心客户高度绑定OPPO、小米、vivo等国内手机终端厂商。客户结构单一导致公司被动依附下游手机行业,终端品牌砍单、压价、供应链调整,都会进一步冲击公司收入。
2023至2025年,极豪科技的净利润分别为-9178.2万元、-3827.7万元、-1438.4万元,经调整净利润分别为-6681.4万元、-1371.2万元、2046.4万元,亏损逐年收窄并于2025年实现扭亏为盈。
不过,极豪科技的扭亏高度依赖政府补助等非经常性损益,主营业务盈利能力并未实质性改善。2025年,公司确认政府补助1538.9万元,占当期经调整净利润的比例高达75.2%,而2023年及2024年,公司确认的政府补助合计才180万元。
同时,极豪科技放缓了各项营运成本的投入。2025年,公司销售费用率、管理费用率及研发费用率分别为6.08%、8.17%、23.16%,同比分别下滑0.79、0.88、2.20个百分点。
现金流方面,2023至2025年,极豪科技经营现金流净额分别为-2866.9万元、-529.2万元、1225万元,2025年实现经营现金的正向流入。但由于投资支出逐年增长,公司仍面临较严峻的流动性压力。
2023至2025年,极豪科技投资现金流分别为-347.7万元、-1321.5万元、-1791.6万元,净流出额呈逐年扩大态势。截至2025年底,公司现金及现金等价物1.25亿元,较上年底增长15.83%,而短期借款余额同比大幅增长37.30%至1.02亿元。
到今年4月底,极豪科技现金及现金等价物减少至8657.9万元,短期借款进一步攀升至1.43亿元,面临较大的资金缺口,即便算上理财产品及受限制银行存款,总资金储备也仅为1.43亿元,勉强与短期借款持平。
责任编辑:公司观察
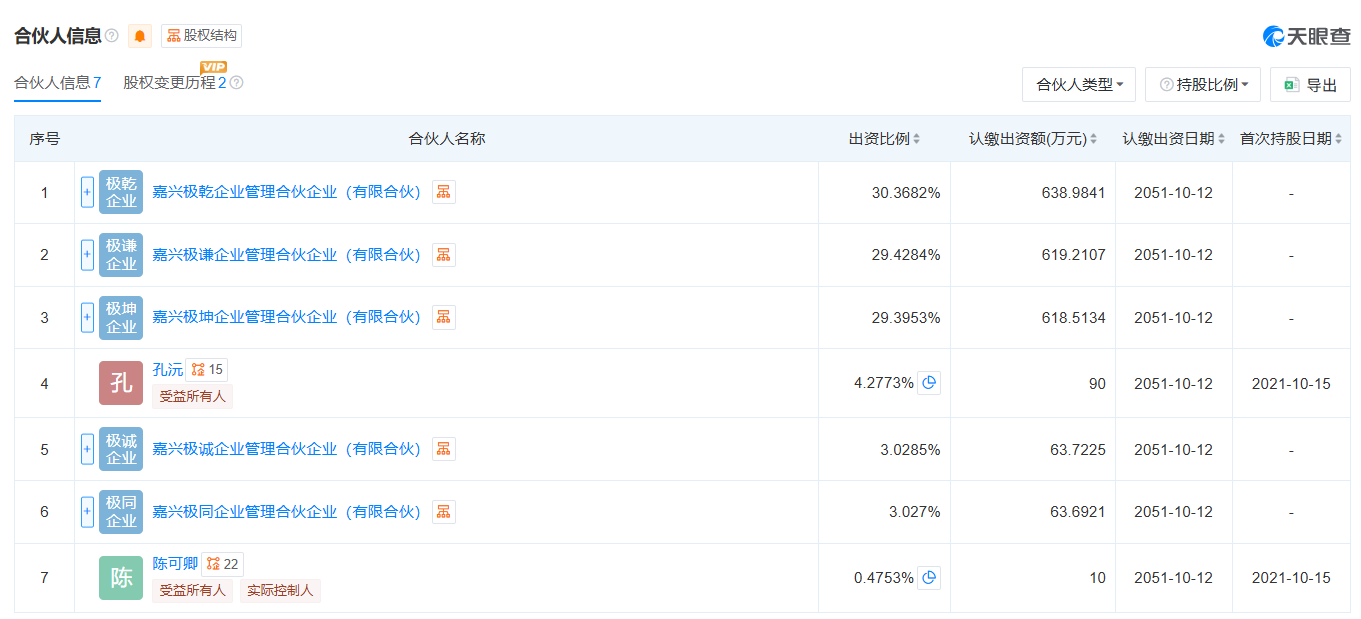 极众创芯合伙人信息
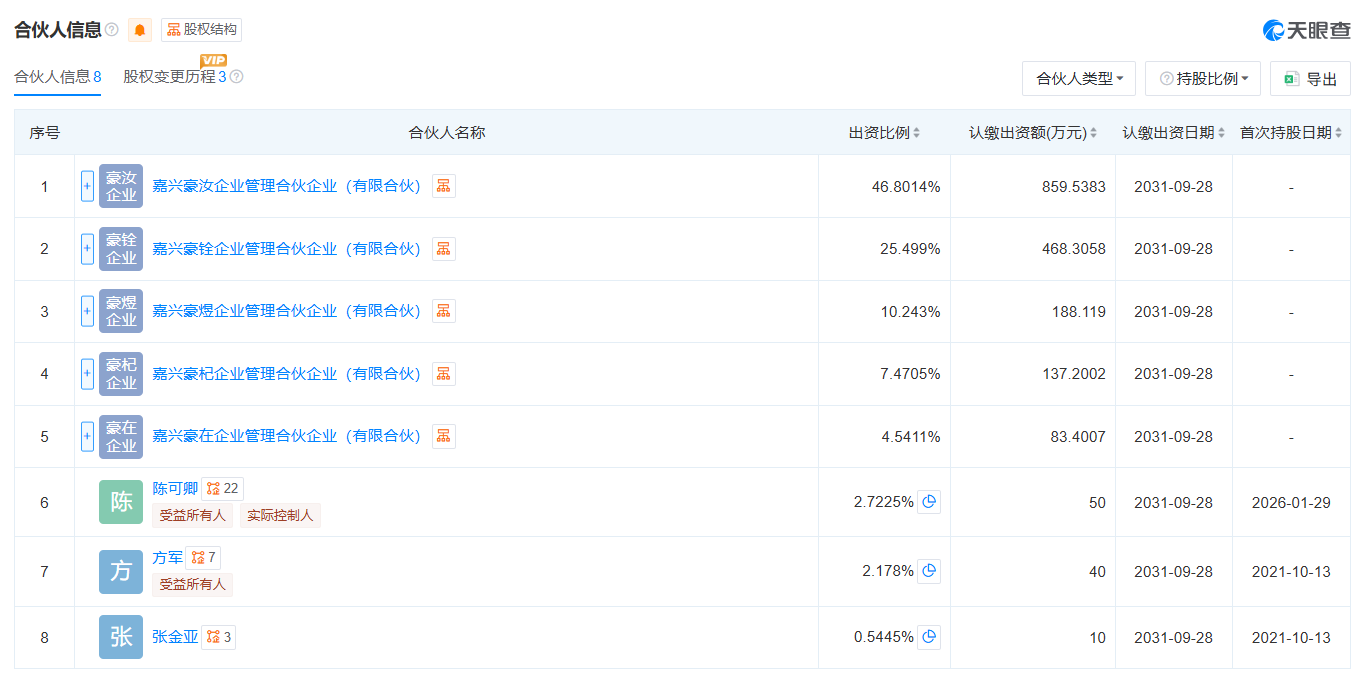 豪宏芯勤合伙人信息
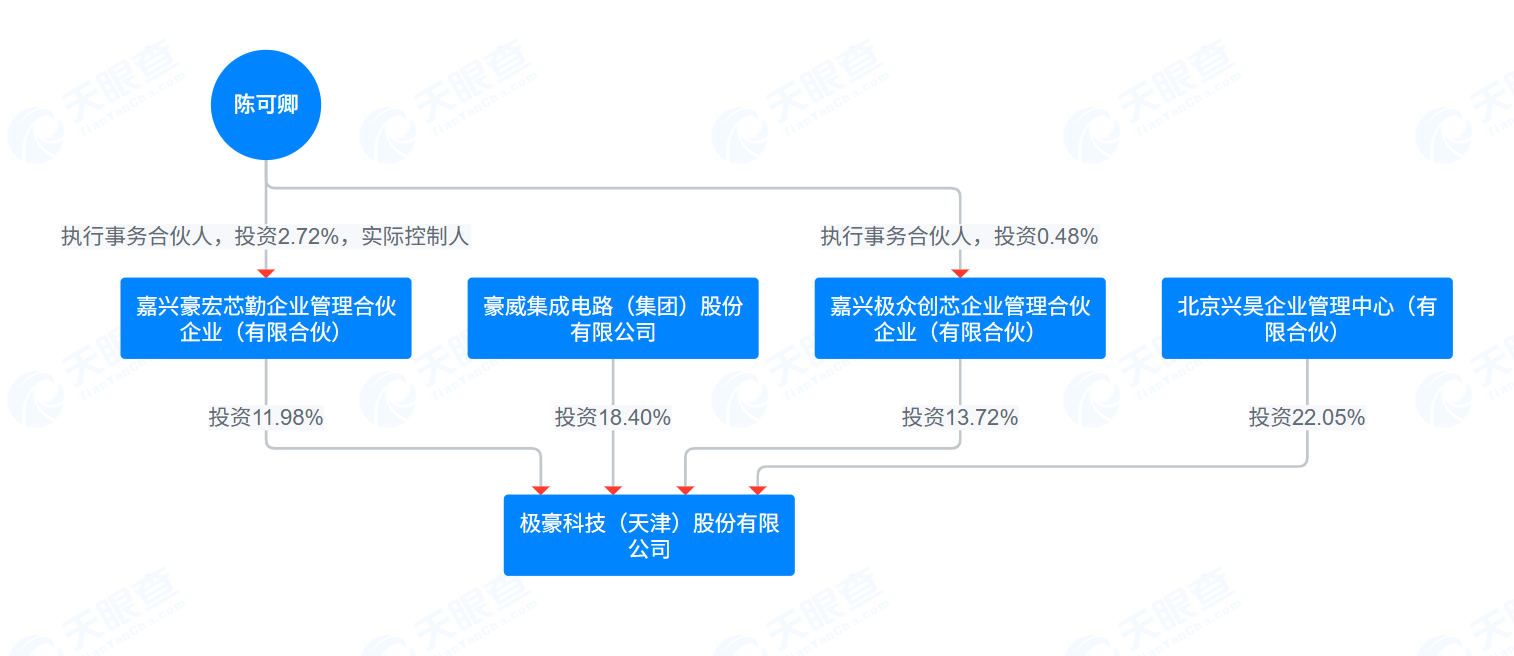 天眼查
 天眼查
 极豪科技招股书
 【