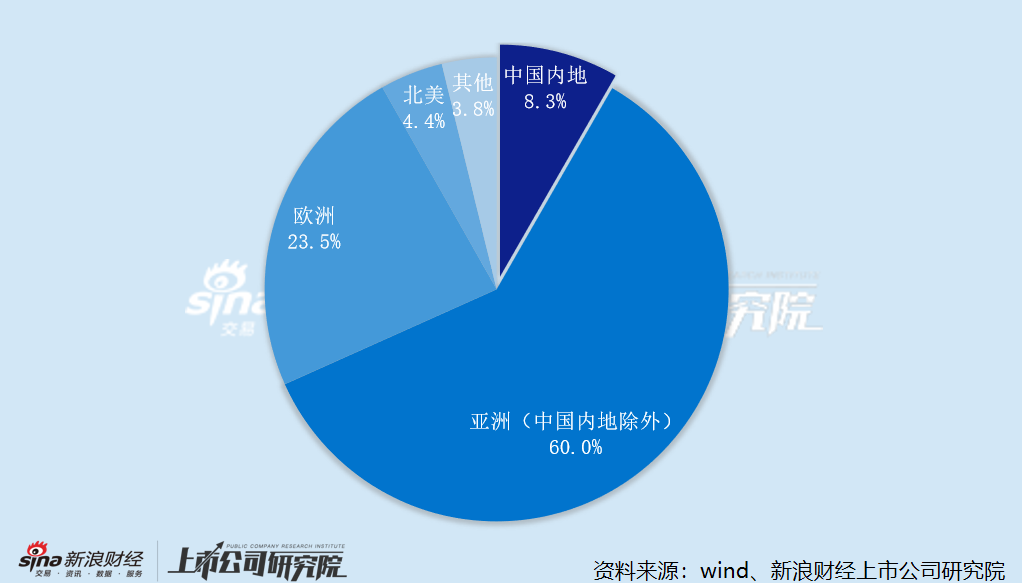
为规避国内激烈的市场竞争,普赢创新将业务重心放在境外市场。2025年,公司境内业务实现营收1087.4万元,虽同比增长26.1%,但占总营收的比重仅8.3%。而境外业务营收占比高达九成以上,其中欧洲市场营收同比大幅增长165.3%,亚洲(中国内地除外)、北美和其他地区的营收同比分别下滑16.0%、60.9%和64.0%。
来源:普赢创新招股书
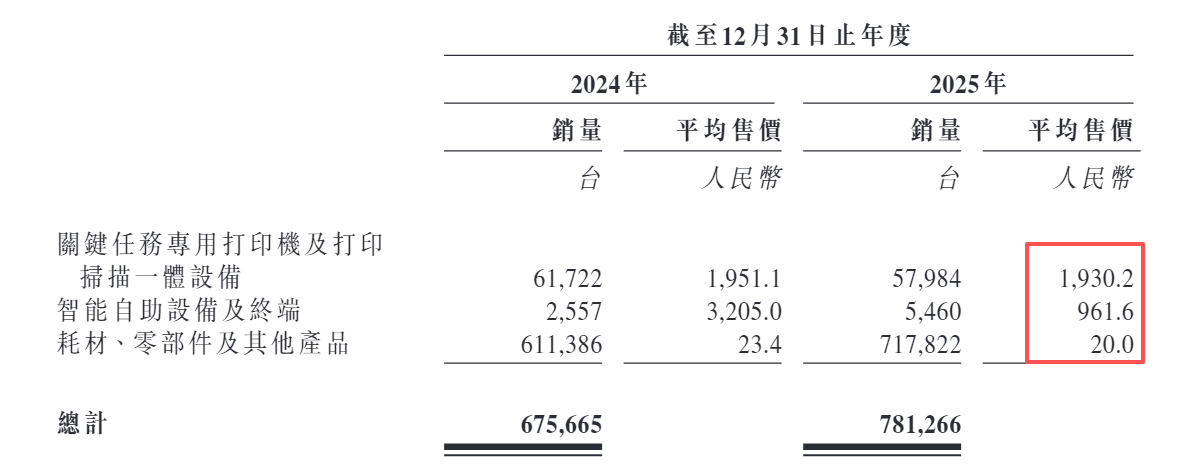
值得玩味的是,尽管普赢创新大幅下调了打印机的售价,但仍未能实现销量增长。2025年,公司打印机平均售价为1930.2元/台,同比下滑1.1%;销量为5.8万台,同比减少6.1%,降幅明显高于售价。此外,智能终端设备的平均售价同比下滑70.0%,耗材、零部件及其他产品的平均售价同比下滑14.5%。
根据弗若斯特沙利文报告,按2025年收入计,普赢创新在全球金融智慧打印扫描设备市场位居首位,市场份额约为10.1%。然而,IDC数据显示,2025年全球打印机出货量7716万台,按出货量(以销量代替)计,公司在全球打印机市场的份额仅为0.075%。不难看出,公司试图通过定义细分市场来美化自身的行业地位。
受客户需求下滑影响,公司产能利用率也出现了小幅下滑。2025年,打印机实际产量为5.9万台,同比减少1.4%,产能利用率为67.8%,同比下滑1.0个百分点。
数智化布局显著掉队
行业资料显示,2025年国内打印设备市场规模约630万台,国产品牌销量278万台,市场份额从2019年的22%提升至44%,翻了一倍。然而,放到全球市场,国产品牌占比不足5%,与PC、服务器等品类的国产化率差距显著。
差距背后是多重壁垒。从技术角度,打印机涉及光、电、热等综合控制,物理精度和系统整合难度极高;从产业链角度,打印机的供应链成熟度和上下游合作深度不如PC市场,且每台打印机涉及几十万条专利,大多掌握在惠普、佳能等日美企业手中。
更深层的壁垒在商业模式。主流打印厂商的大部分利润并非来自设备销售,而是消费者持续购买高毛利的后期原装耗材,主流厂商通过低价设备迅速占领市场,利用技术壁垒构建封闭生态,后续引导消费者持续购买高溢价原装耗材。
业内人士指出,打印机行业的盈利模式是“剃须刀”模式,通过原装耗材形成持续收费。“打印机的销售往往仅维持盈亏平衡,真正赚钱的是硒鼓、墨粉等原装耗材。”然而,普赢创新的耗材、零部件及其他产品收入占比明显偏低,2025年仅占总营收的10.8%,且增长陷入停滞,同比增幅仅为0.6%。
从全球的发展趋势来看,全球打印行业正在经历深刻的结构性变革,技术路线竞争加剧、商业模式面临数智化、技术革新与绿色环保趋势带来的新挑战,厂商需提供数智化、服务化的产品及服务转型以适应不同市场结构的新挑战。
打印行业的数智化主要体现在“AI+云打印”,AI技术与打印设备的融合,推动传统打印从硬件输出转型升级为“智能工作流点”。惠普、奔图等打印机厂商纷纷布局人工智能与打印机的融合应用,通过技术创新提升打印质量、精准响应数智化生活需求,持续创造新市场。未来,随着企业自主创新能力的不断增强,全球打印行业将向数智化、服务化、绿色化、可持续化的方向发展。
普赢创新深耕传统打印机多年,在银行金融领域已形成规模优势,但产品结构极为单一,数智化布局几乎处于空白状态。招股书中未提及任何与“AI”相关的内容,唯一涉及人工智能的部分仅以“设立机器视觉与人工智能联合研究中心”一句简要带过。
2024年和2025年,普赢创新的研发费用分别为891.7万元、1174.3万元,研发费用率分别为6.2%、8.9%,远低于同期的销售费用及管理费用。IPO前,公司在国内外拥有49项获授专利。
责任编辑:公司观察
 来源:普赢创新招股书
 【