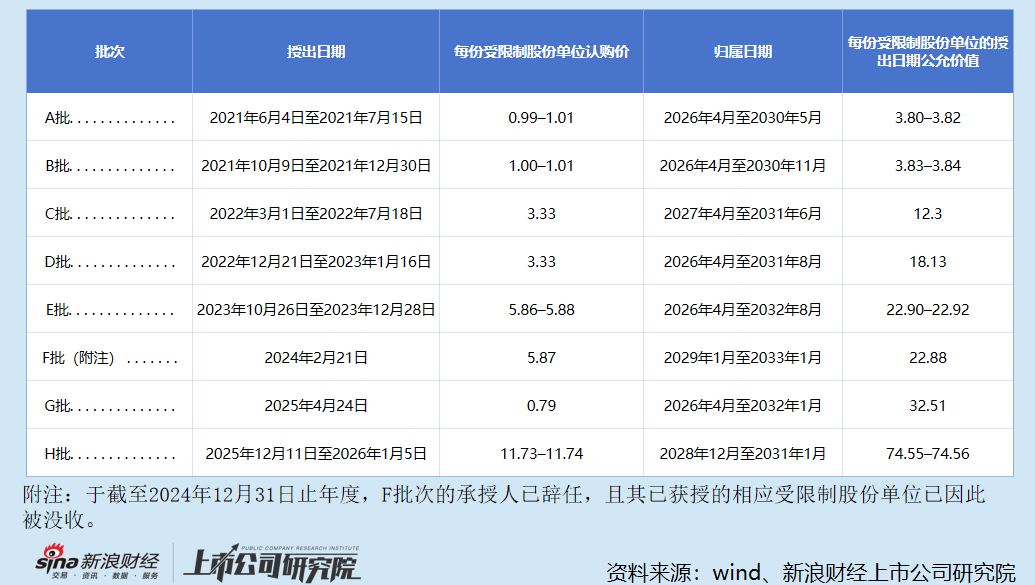
更值得玩味的是,铂科电子股权激励的认购价极低。A批至H批每份受限制股份单位的认购价(四舍五入)分别为1元、1元、3.3元、3.3元、5.9元、5.9元、0.8元和11.7元,较授出日期的公允价值分别折让73.7%、73.7%、73.2%、81.8%、74.2%、74.2%、97.5%和84.3%,折让幅度始终保持在73%以上,其中G批的折让幅度更是超过97%,认购价甚至比A批还低,几乎与“白送”无异。
根据中国证监会出具的备案补充材料要求,铂科电子需就员工股权激励实施是否合法合规、是否存在利益输送出具明确结论性意见。截至目前,铂科电子尚未收到备案通知书,且在中国证监会最新发布的备案情况表中,也无法查询到其相关备案信息。
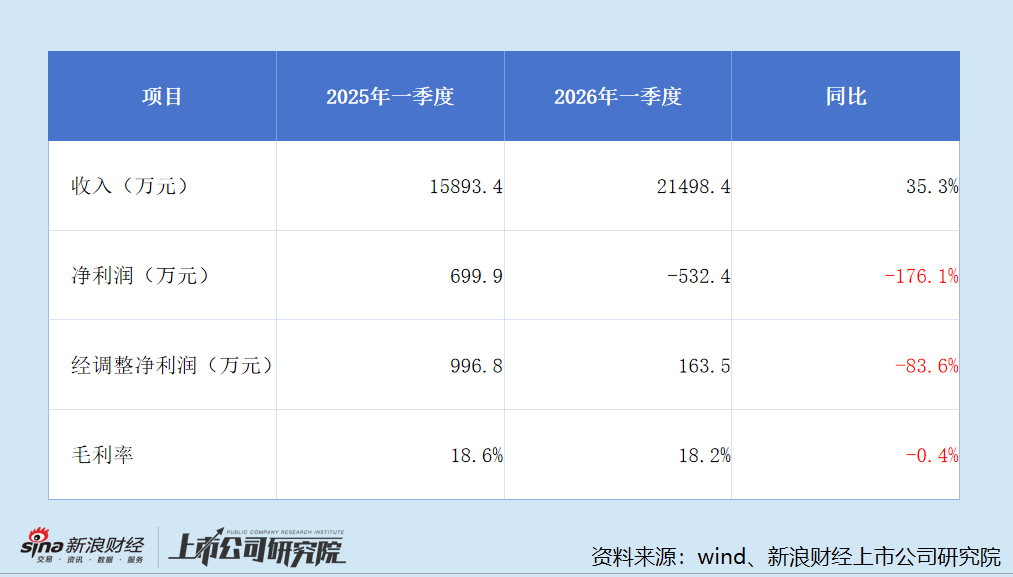
2023年至2025年,铂科电子的收入分别为2.6亿元、5.6亿元、10.4亿元,复合年增长率恰好达到100%。今年一季度,公司实现收入2.1亿元,同比增长35.3%。
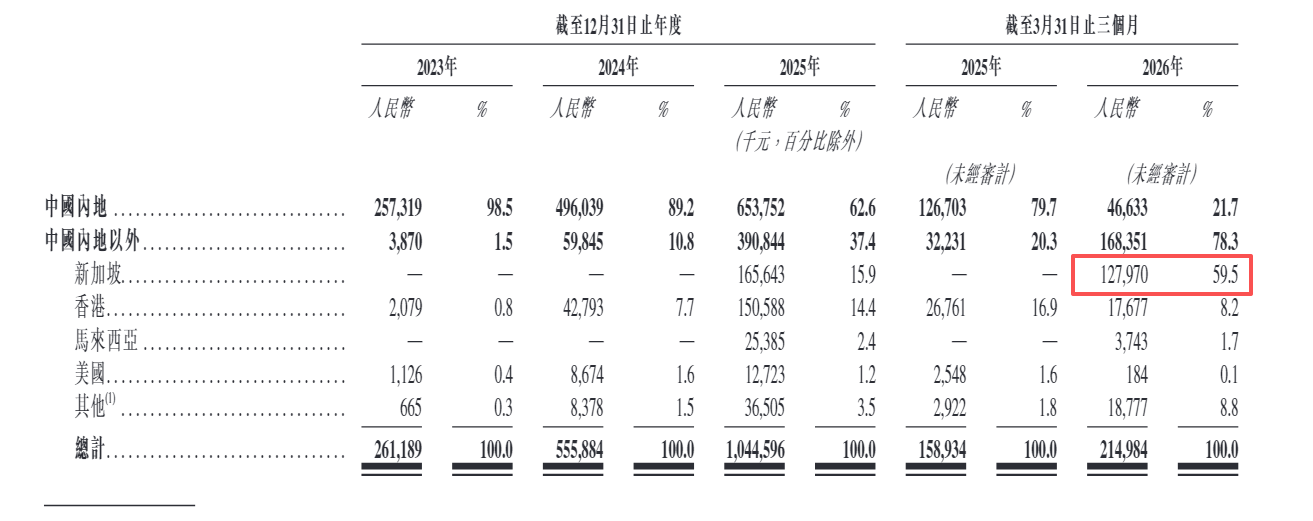
近年来,中国内地算力服务器电源行业竞争日益激烈,铂科电子似乎有意将发展重心战略性地转向境外市场。今年一季度,境外销售占比大幅攀升至78.3%,其中新加坡已成为最大市场,贡献了近六成收入。与此同时,内地销售收入同比大幅减少63.2%,占比骤降58个百分点。
值得玩味的是,铂科电子的大股东同时也是公司主要客户。早在2021年5月,比特微便以天使轮投资者身份入股铂科电子,而此时后者成立仅两个月。此后,比特微多次转让公司股份,目前持股比例降至8.52%,但仍是公司第三大股东,仅次于尹国栋和杭州麒信。
报告期内,比特微始终位列铂科电子前五大客户,销售占比分别为89.9%、51.1%、22.0%和9.0%,呈持续下滑趋势。但公司高度集中的客户结构并未改变,前五大客户销售占比合计仍维持在90%以上,仅2025年略微降至86.7%。
2023年和2024年,比特微为铂科电子的第一大客户,2025年和今年一季度,则降为第三大客户,取而代之的是一家在纳斯达克上市的新加坡公司——比特小鹿。铂科电子与比特微的账期为30天,而与比特小鹿的账期长达90天,远超其他主要客户。
受此影响,今年一季度,公司应收账款周转天数拉长至84天,而2024年和2025年均为50天左右。招股书坦言,“我们为与我们有长期关系的核心客户延长信贷期。”截至今年3月末,公司应收账款余额攀升至2.4亿元,较上年末大幅增长54.4%。
此外,由于比特小鹿总部位于新加坡,与铂科电子的交易主要以外汇结算,使得公司面临较高的汇兑风险。今年一季度,公司确认外汇损失814.8万元,上年同期仅21.3万元。
比特微作为铂科电子的大股东和主要客户,其与公司之间的关联交易是否公允,是否可能涉嫌利益输送?
AI业务占比极低 一季度净利润转亏
按业务板块来看,2023年至2025年,专用算力服务器电源始终是公司第一大收入来源,但占比从95.9%大幅下滑至68.8%。与此同时,ESS电能转换成为第二增长曲线,占比从4.1%显著提升至30.5%,是公司收入增长的核心推手。
但好景不长,今年一季度,ESS电能转换实现收入4513万元,同比下滑29.4%;占比更是直接腰斩,从上年同期的40.2%降至21%。相比之下,专用算力服务器电源继续发挥基本盘的作用,收入同比大幅增长77.7%至1.7亿元,占比也同步回升至78.4%。
铂科电子声称,公司在专用算力服务器电源方面强大的技术及运营能力可直接转移至AI应用环境。但在拥有技术和经验优势的情况下,公司AI算力服务器电源业务却始终未能取得实质性突破,对公司整体收入的贡献微乎其微。此外,公司也并未为AI算力服务器电源设立专门的生产线。
报告期内,铂科电子AI算力服务器电源的收入分别为6.3万元、166.8万元、743.2万元和135万元,占比分别为0.0%、0.3%、0.7%和0.6%。
当前GPU算力持续提升推动AI服务器功率与功耗大幅增长,进而驱动服务器电源向高功率、高功率密度、高效率、适配高压直流架构方向加速发展。铂科电子AI业务进展缓慢背后,研发投入是否不足?技术布局是否落后?
2023年至2025年,铂科电子的研发费用率分别为16.2%、11.4%、8.0%,呈逐年下滑趋势。今年一季度,公司研发费用为2850.1万元,研发费用率为13.3%,同比小幅回升2.7个百分点。
截至IPO前,铂科电子拥有42项授权专利,其中发明专利仅11项,其余31项均为实用新型专利。而截至2025年末,欧陆通、中恒电气、麦格米特的授权发明专利数量分别达到30项、146项和361项,远超铂科电子。
为维护与主要客户的合作关系,铂科电子还主动下调了产品售价,导致两大业务线的毛利率均出现下滑,进而拉低了公司整体的盈利水平。但这是否同样意味着公司产品缺乏技术优势和核心竞争力?
今年一季度,专用算力服务器电源和ESS电能转换的毛利率分别为19.7%和12%,同比分别下滑2.8个百分点和1.3个百分点。AI算力服务器电源的毛利率虽超过40%,但因收入占比较低,未能对公司整体毛利率形成有效支撑。
同时,受营销与研发投入加大以及外汇损失的影响,铂科电子一季度同比由盈转亏,录得净亏损532.4万元;经调整净利润为163.5万元,同比骤降83.6%,净利率仅为0.8%。
现金流状况同样显著恶化。今年一季度,铂科电子经营活动产生的现金流量净额为-7976.6万元,同比由正转负,降幅高达218.7%。
责任编辑:公司观察
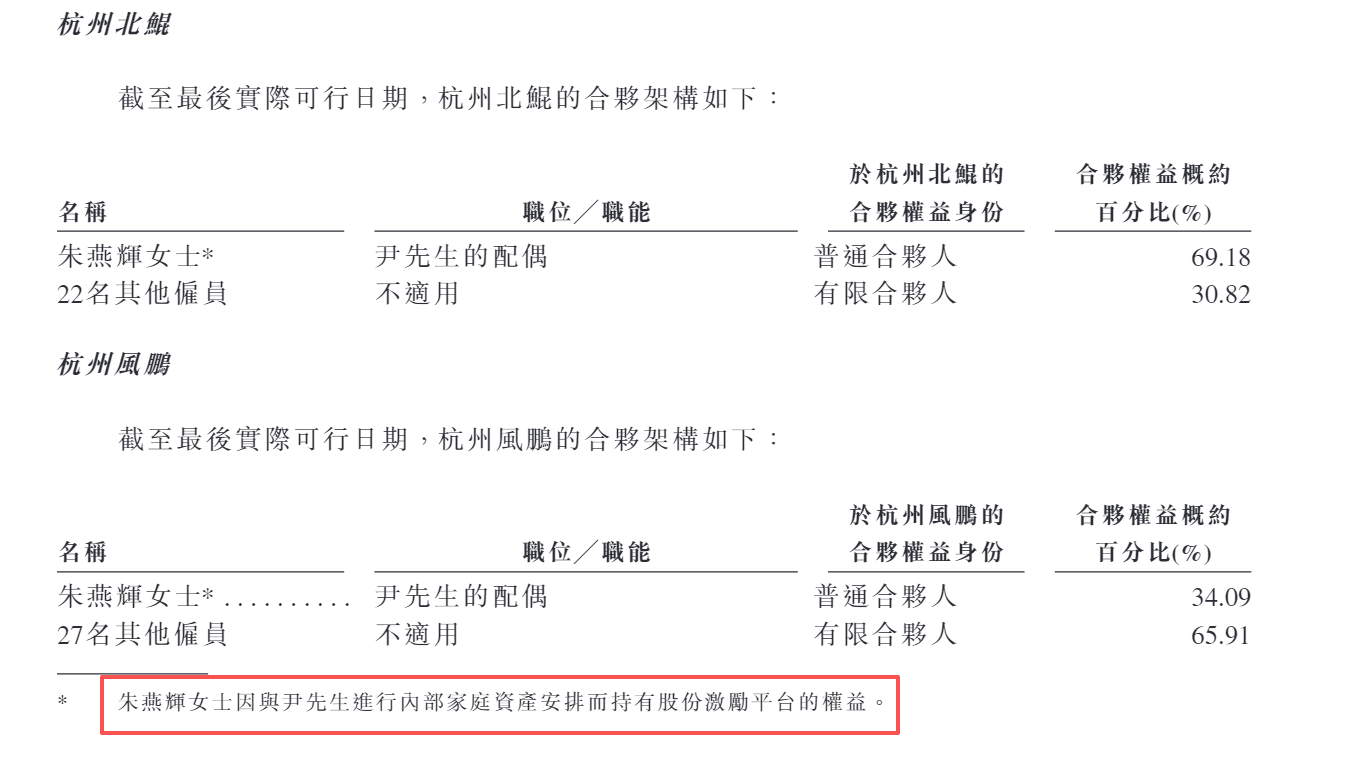 来源:铂科电子招股书
 【