来源:深交所
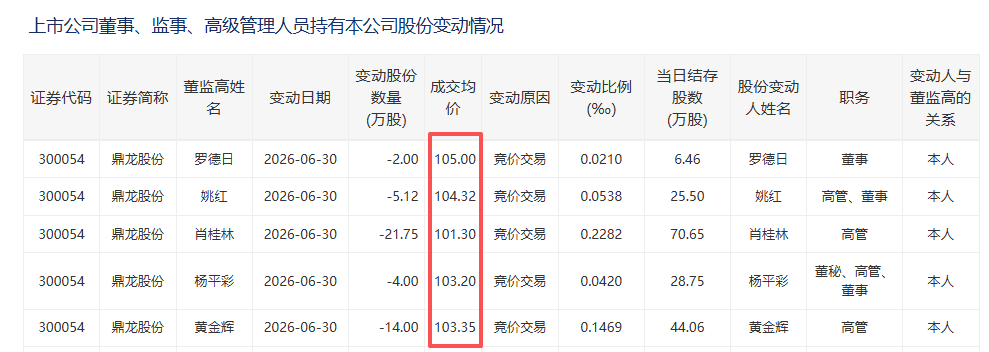
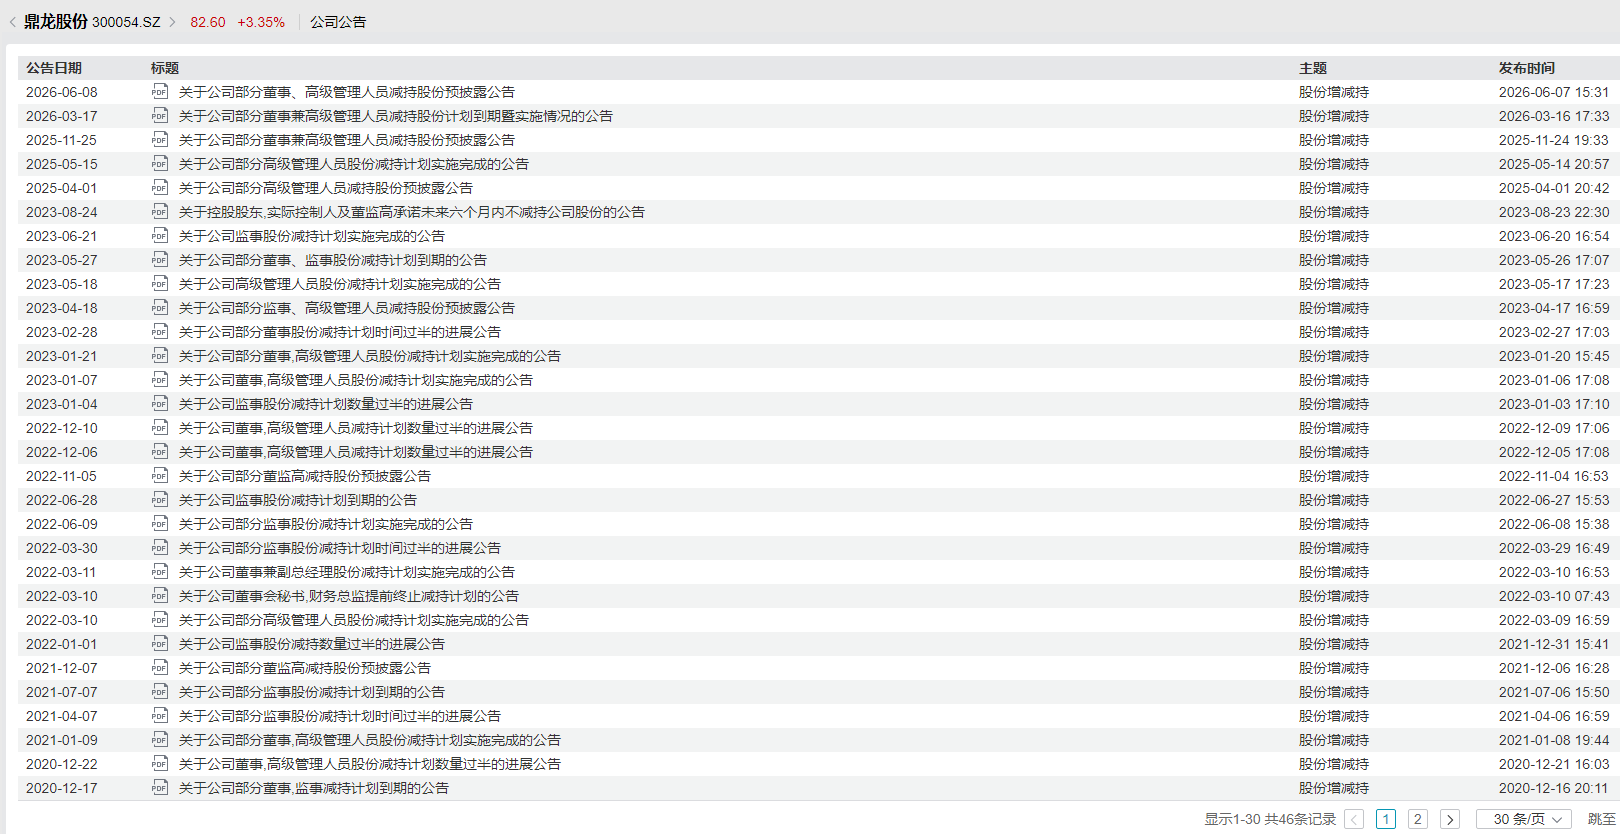
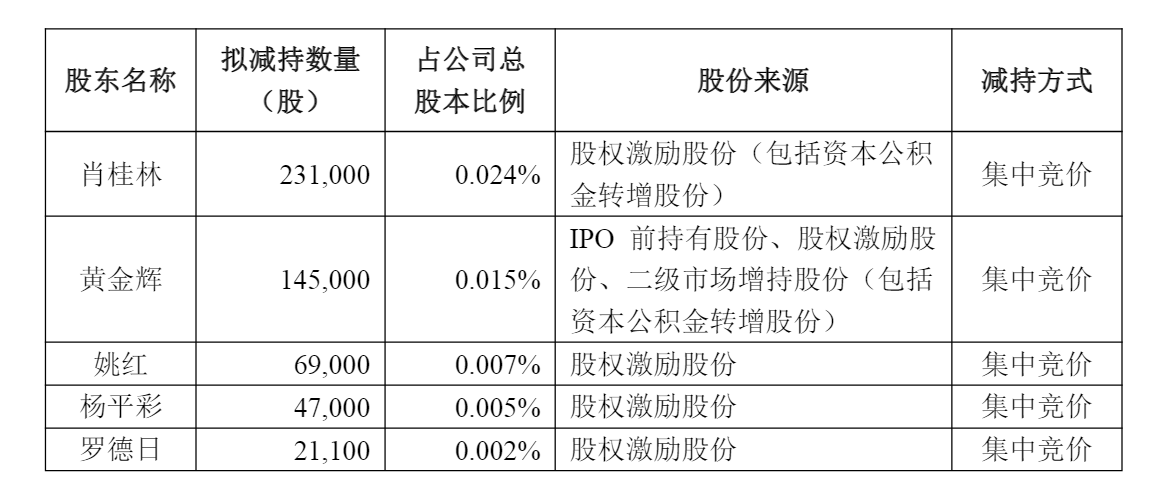
深交所官网显示,今年6月30日,黄金辉、姚红、肖桂林、罗德日和杨平彩分别减持股份14万股、5.12万股、21.75万股、2万股和4万股,减持金额分别为1446.9万元、534.12万元、2203.28万元、210万元和412.80万元。五人成交均价均在100元/股以上,而此时公司股价正处于历史高位。
自7月1日起,公司股价震荡走低,累计回撤逾26%。
扩产节奏严重失衡 大量新增产能闲置
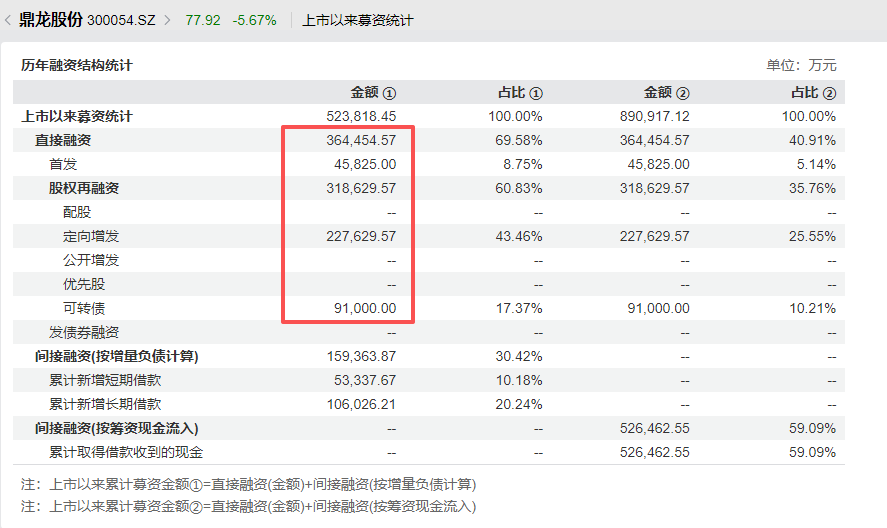
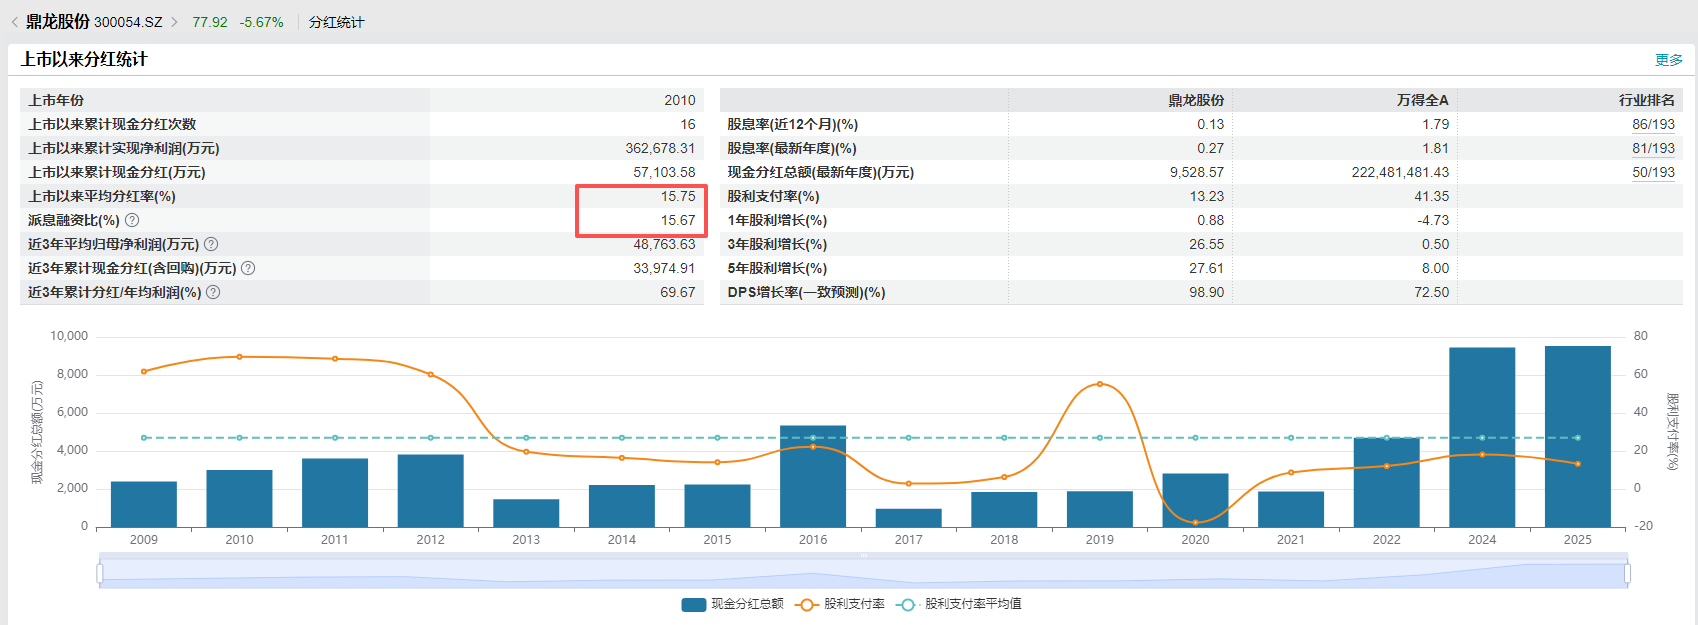
近年来,鼎龙股份陆续建成潜江CMP软垫产线、仙桃产业园CMP抛光液、研磨粒子及YPI、PSPI扩产项目、半导体先进封装材料产线、潜江高端晶圆光刻胶产线,持续通过举债方式大规模扩张业务版图,经营活动现金流难以覆盖资本开支,长期依赖外部融资输血。
2023年至2025年,公司资本开支分别为10.29亿元、7.69亿元、7.75亿元,三年累计投入25.73亿元;同期,经营活动产生的现金流量净额分别为5.34亿元、8.28亿元、11.57亿元,合计25.19亿元,已不足以覆盖资本开支。
今年一季度,公司斥资6.3亿元收购皓飞新材70%股权,加上1.86亿元的资本开支,总投资额超过8亿元,而同期经营活动产生的现金流量净额仅为2.86亿元。此外,本次收购还带来3.8亿元商誉。截至今年3月末,公司商誉账面价值达9.17亿元,较2025年末增长了七成。
在资金长期入不敷出的压力下,鼎龙股份有息负债急剧攀升。2025年末,公司有息负债达23.72亿元,较2023年末大幅增长153.69%;资产负债率为39.17%,自2019年起已连续7年上升。今年3月末,有息负债进一步增至25.69亿元,约为货币资金的2倍,偿债压力较大。
根据港股招股书披露,鼎龙股份计划将港股上市的募集资金用于:扩充CMP材料的海外生产及研发能力;半导体材料及其他先进材料(尤其是高端晶圆光刻胶)的持续技术研发及产品迭代;战略投资及收购;核心业务的产能扩充及产业化项目;扩大销售网络及支持市场推广活动;营运资金及一般企业用途。
可问题在于,公司各产品线产能利用率显著失衡,大量新建产能处于闲置状态,导致规模效应难以释放,直接压制盈利水平上行空间。随着公司继续推进规模化产能建设与品类扩产计划,新增大额固定资产折旧将持续侵蚀利润。
来源:港股招股书
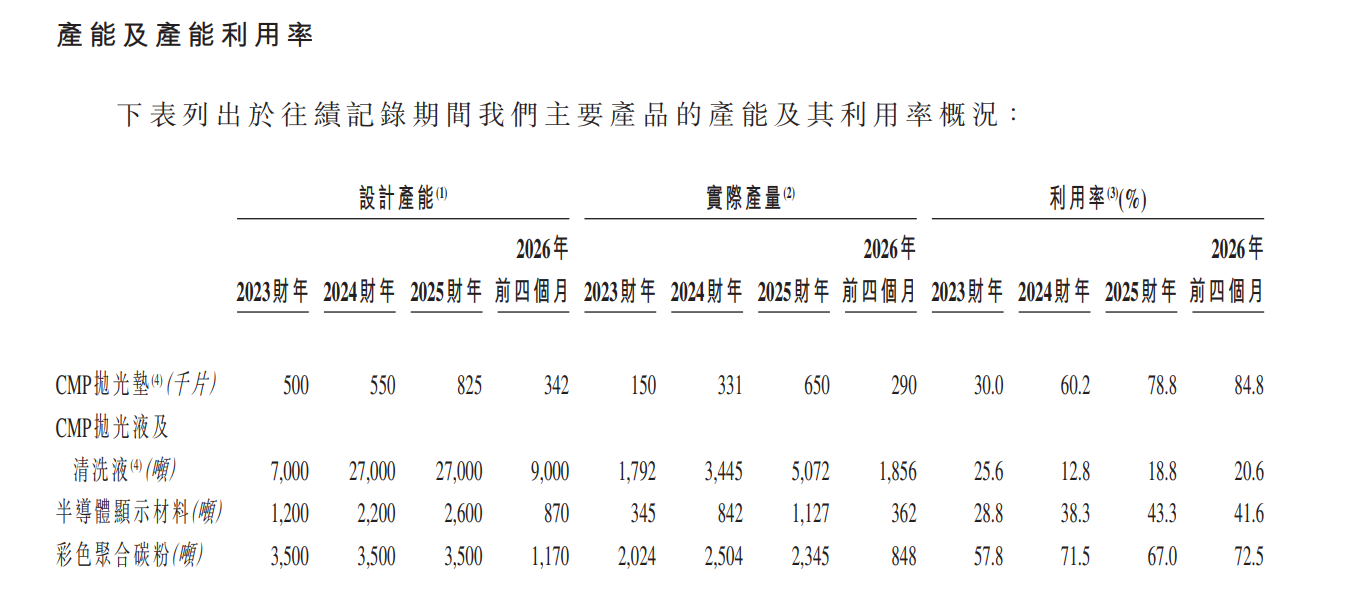
2023年至2026年前四个月,公司CMP抛光液及清洗液的产能利用率分别为25.6%、12.8%、18.8%和20.6%,始终处于极低水平,超过八成产能处于闲置状态。2023年,公司CMP抛光液及清洗液产能为7000吨,利用率为25.6%,本身尚未打满;然而2024年公司直接将产能拉升至2.7万吨,同比扩大3.8倍,但当年产量仅增长九成,导致利用率直接腰斩。
半导体显示材料的扩产节奏虽不像CMP抛光液及清洗液那般激进,但产能消化速度同样缓慢,利用率仅从28.8%提升至43.3%,长期低于50%,新增产能兑现严重不及预期。当前,显示面板行业周期性疲软,下游客户资本开支收缩,需求增量有限。尽管公司已提前布局长期国产替代,但短期内产能闲置仍构成阶段性负担。
来源:港股招股书
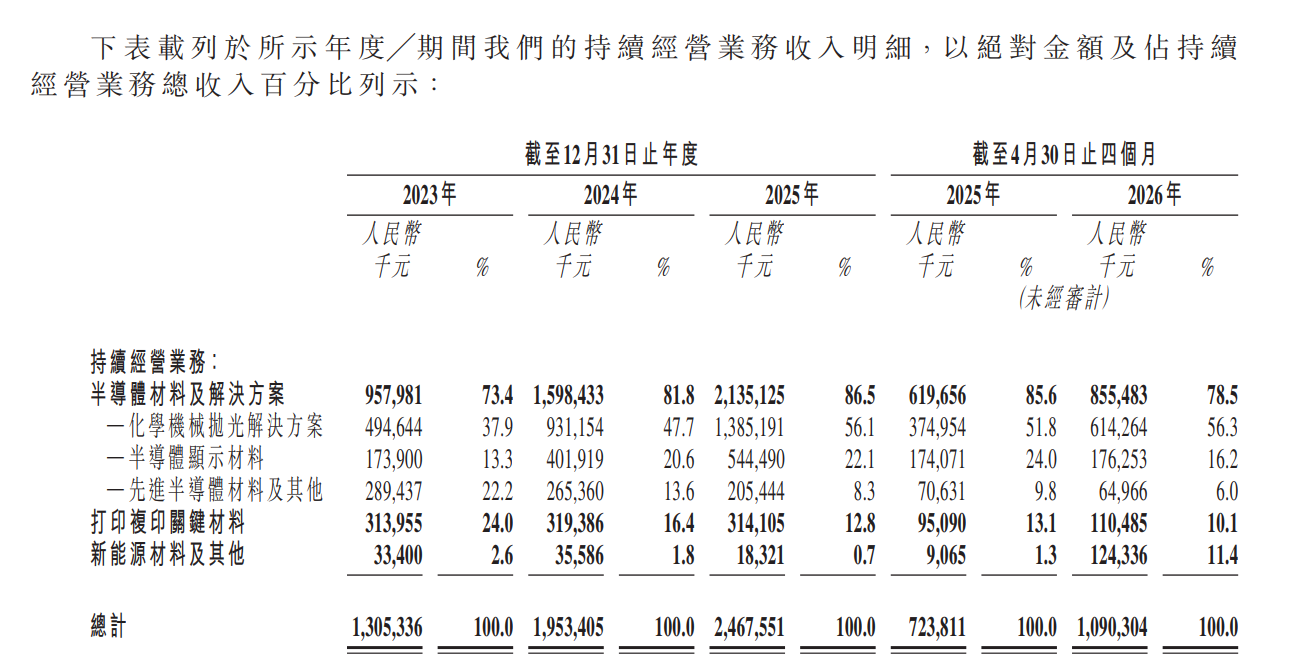
从收入结构来看,鼎龙股份对CMP业务的依赖程度持续加深。2023年至2026年前四个月,CMP业务分别实现营收4.95亿元、9.31亿元、13.85亿元和6.14亿元,收入占比从37.9%攀升至56.3%。
反观半导体显示材料,营收虽从2023年的1.74亿元大幅增长至2025年的5.44亿元,但受面板行业周期下行拖累,下游需求阶段性走弱。今年前四个月,半导体显示材料实现营收1.76亿元,同比仅微增1.25%,长期保持高速增长得可持续性存疑。
先进半导体材料的营收则逐年下滑,从2023年的2.89亿元降至2025年的2.05亿元,今年前四个月同比继续下降8.02%,收入占比也从此前的22.2%大幅缩水至6%。
光刻胶订单体量仍然较小 招股书提及次数骤降
值得玩味的是,光刻胶作为鼎龙股份重点布局的业务板块,在港股招股书中的提及次数却大幅减少,且未披露任何实质性财务数据。
今年3月中旬,鼎龙股份宣布,“年产300吨KrF/ArF光刻胶产业化项目”建成投产,布局超30款高端晶圆光刻胶,涵盖浸没式ArF与KrF等国内核心晶圆厂客户迫切需求的光刻材料,其中过半数已送样给客户验证,已有数款产品实现稳定批量供应,并有多款产品全力冲刺订单。
在随后的2025年年度报告中,公司共提及“光刻胶”达127次。然而,在港股招股书中,“光刻胶”一词的出现次数骤降至25次,且大多仅用于展示公司业务版图。据招股书披露,公司八款高端晶圆光刻胶产品已取得多家国内主流晶圆厂客户的批量订单,但并未透露相关订单的具体规模。
来源:港股招股书
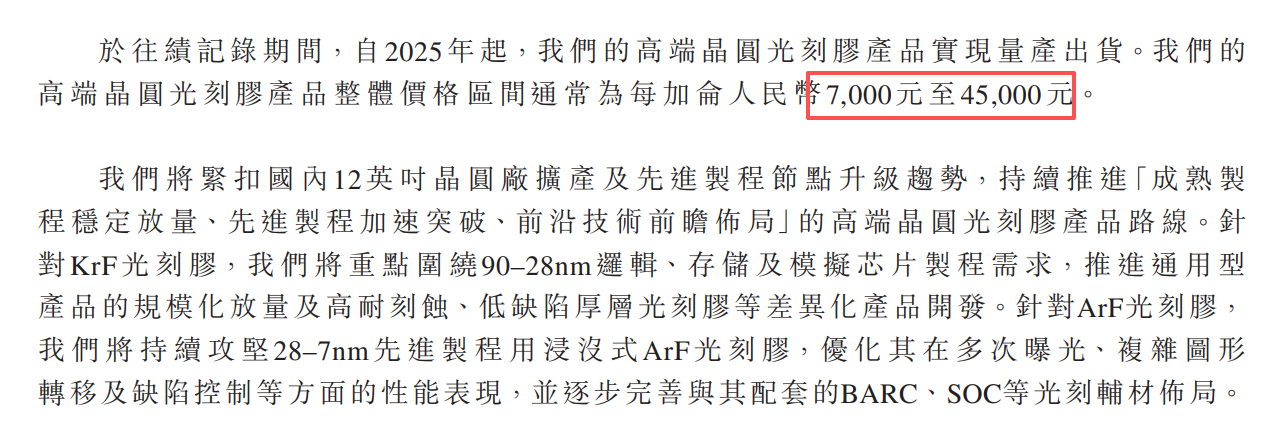
而在2026年半年度业绩预告的临时公告中,鼎龙股份却明确指出,上半年合计获得约1000加仑的采购订单。按每加仑7000元至4.5万元的价格计算,相关订单规模约为700万元至4500万元,对公司整体收入的贡献仍极为有限。
当前,鼎龙股份的光刻胶产品在客户验证与商业化落地进度上,已明显落后于彤程新材、南大广电等同行。
公开资料显示,彤程新材已构建覆盖G/I线、KrF、ArF的全制程光刻胶产品矩阵,多款ArF干式及ArF光刻胶产品在多家客户产线实现稳定供货。2025年,彤程新材ArF光刻胶营收实现超800%的突破性增长。截至2025年末,彤程电子工厂半导体光刻胶设计产能为1000吨,按1吨光刻胶约等于250美制加仑换算,高达25万加仑,远超鼎龙股份手中仅1000加仑的订单规模。从实际产量来看,彤程新材的半导体光刻胶年产量已超过5万加仑。
此外,南大广电光刻胶业务2025年的销售收入已突破2000万元,新增的三款ArF光刻胶通过客户验证并取得订单。
责任编辑:公司观察
 来源:Wind数据
 来源:Wind数据
 来源:Wind数据
 来源:上市公司公告
 【