在赴港上市前,大秦数能原计划在深交所上市。2023年7月,公司与海通证券(现国泰海通)签署辅导协议,截至今年4月,共完成了十一期上市辅导。在最近一期辅导进展报告中,国泰海通指出公司目前仍存在三项主要问题:内控程序需进一步优化完善;公司对规范治理及发行上市相关知识的理解和掌握需进一步增强;公司业务扩张计划有待进一步关注。
随着公司终止A股上市辅导,已有两名投资者相继套现离场。2026年3月,路威凯腾将其持有的公司142.86万股股份转让给苏创智荟、苏创中荷及湖北优山,合计套现约7000万元,较初始成本盈利16.50%。同年6月,天津华秦将其持有的公司全部71.43万股股份转让给浏阳高创基金,套现3720.66万元,收益率约24%。
来源:36氪
公开资料显示,路威凯腾是全球最大专注于消费行业的私募股权投资管理机构,隶属于LVMH集团旗下,2016年由L Capital与美国Catterton合并组建。2023年6月,路威凯腾向大秦数能投资6000万元。彼时,路威凯腾亚洲基金管理合伙人陈悦表示:“我们非常看好大秦数能未来的发展势能,将借助路威凯腾全球影响力以及在全球双碳目标的实践经验帮助大秦数能加快全球化布局,稳固行业领先地位。”
三年时光流转,路威凯腾为何选择在大秦数能IPO前夕退出?对大秦数能未来发展前景的判断是否已发生变化?
靠以价换量增收 曾因存货减值巨亏 技术壁垒是否牢固?
2023年至2025年,大秦数能的收入分别为7.2亿元、7.3亿元、25.3亿元。按业务板块来看,户用ESS的收入分别为7.2亿元、6.3亿元、19.1亿元,占总收入的比重分别为99.3%、85.3%、75.7%,呈逐年下滑趋势。
工商业ESS商业化起步较晚,2023年实现首批产品出货,当年收入仅159.9万元。但该产品收入增长迅猛,2024年和2025年分别达到8940.3万元、6.0亿元,同比增长5491.2%、574.9%,收入占比从最早的0.2%攀升至23.9%。
不过,大秦数能收入增长依赖以价换量的销售策略。2023年至2025年,户用ESS的平均售价分别为1.3元/Wh、0.9元/Wh、0.8元/Wh,工商业ESS的平均售价分别为1.2元/Wh、1.2元/Wh、1.0元/Wh,均呈逐年下滑趋势。
大秦数能在招股书中坦言,“我们的行业面临激烈的定价压力。随着下游ESS应用的补贴减少及越来越多地区逐渐达到电网平价,太阳能光伏与储能的成本以及逆变器等产品的整体市场价格均持续面临下降压力,而来自其他业内参与者的竞争已加剧。虽然我们无意参与价格战,但无法保证该等战略方针将取得成功,或我们的产品将获得足够的市场认可。”
作为ESS集成商,大秦数能的毛利实质上取决于电芯、逆变器等原材料成本与终端售价之间的差额。上游电芯价格受碳酸锂等资源品价格影响剧烈波动,而下游售价则紧跟市场供需及政策变化。这使得其毛利率模型极不稳定,容易陷入高价库存与需求下滑的双重挤压困境,并直接演变为存货减值风险。
来源:大秦数能招股书
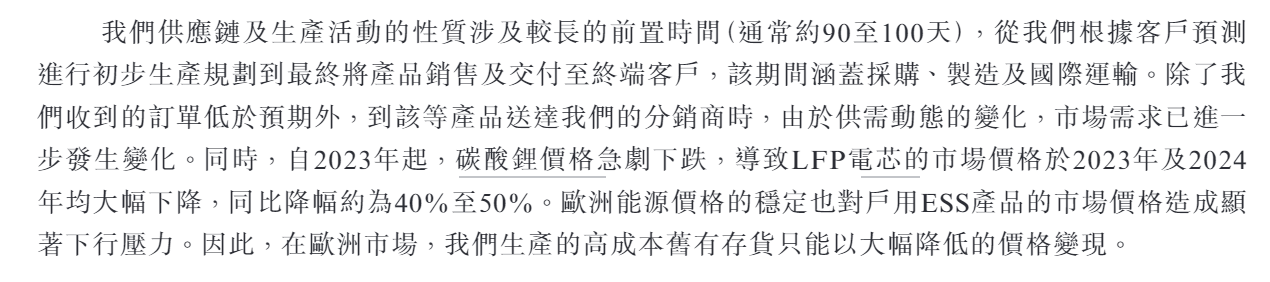
2022年和2023年,大秦数能在碳酸锂价格处于历史高位时采购大量电芯,并使用这批高价电芯在2022年至2025年间生产了28.4万台户用ESS电池,招股书称之为“旧有存货”。
重金押注之后,市场却骤然转向。一方面,欧洲分销商基于乐观预测所下的订单,实际兑现情况远不及预期,导致整个欧洲户用储能市场供过于求;另一方面,自2023年起,碳酸锂价格急剧下跌,导致LFP电芯的市场价格在2023年和2024年均大幅下降,同比降幅约为40%至50%。
最终,大秦数能那批用“山顶价”造出来的电池,只能以低价在欧洲市场甩卖。
来源:大秦数能招股书
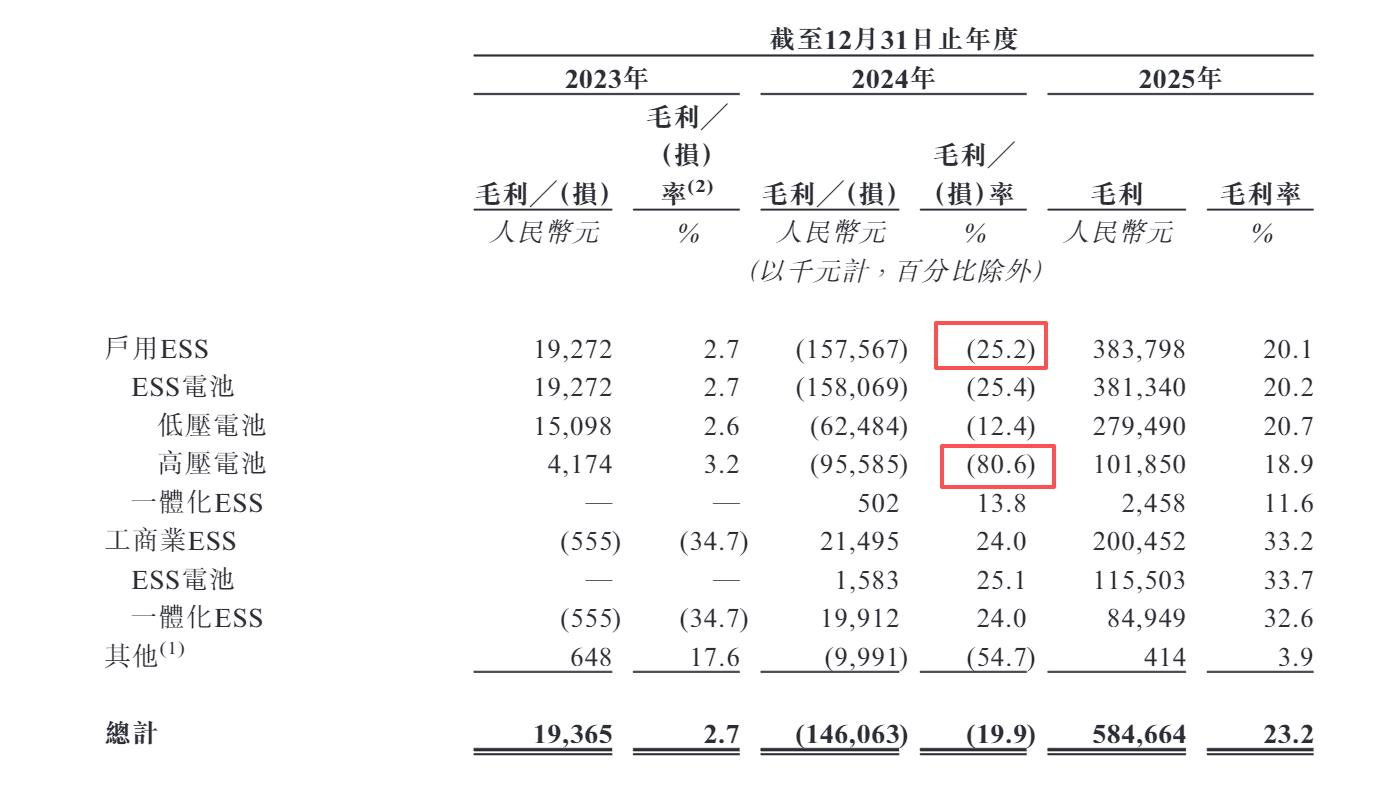
2023年,公司低价甩卖了11.4万台旧有存货,并对未售出的15.3万台计提了4700万元的存货减值。
2024年,再甩卖10.8万台,仅这部分就录得毛损1.3亿元,剩余6万台再度计提减值8140万元。叠加给予分销商的价格优惠,最终导致全年毛利率骤降至-19.9%,其中高压电池毛利率甚至低至-80.6%。
2025年,大秦数能清掉了最后6万台旧有存货,产生毛损3160万元;到2025年末,所有旧有存货已清零,自此不再计提减值。
从业务本质来看,大秦数能是典型的轻资产品牌集成商。它的价值创造,在于洞察海外家庭用户需求,快速定义出有竞争力的产品组合,并通过分销商渠道卖出去。这种模式决定了其资源配置是“重销售、轻研发”的。
2023年至2025年,大秦数能的研发费用分别为5852.7万元、8163万元、1.0亿元,远低于同期收入增速;研发费用率分别为8.1%、11.1%、4.1%,呈明显的倒“V”走势,2025年同比大幅下滑7个百分点。同期,销售费用分别为9019.2万元、1.3亿元、2.0亿元,几乎等同于研发费用和管理费用之和;销售费用率分别为12.48%、17.62%、7.75%,2025年虽同比大幅回落,但仍远高于研发费用率。
与之形成鲜明对比的是,艾罗能源的研发费用率高达6.15%、15.66%、14.89%,2025年仅小幅回落,总体上呈明显增长趋势。此外,思格新能三年累计投入研发费用9.7亿元,约是大秦数能的4倍,即便是收入快速膨胀的2025年,其研发费用率仍比大秦数能高出1.4个百分点。
来源:新浪财经
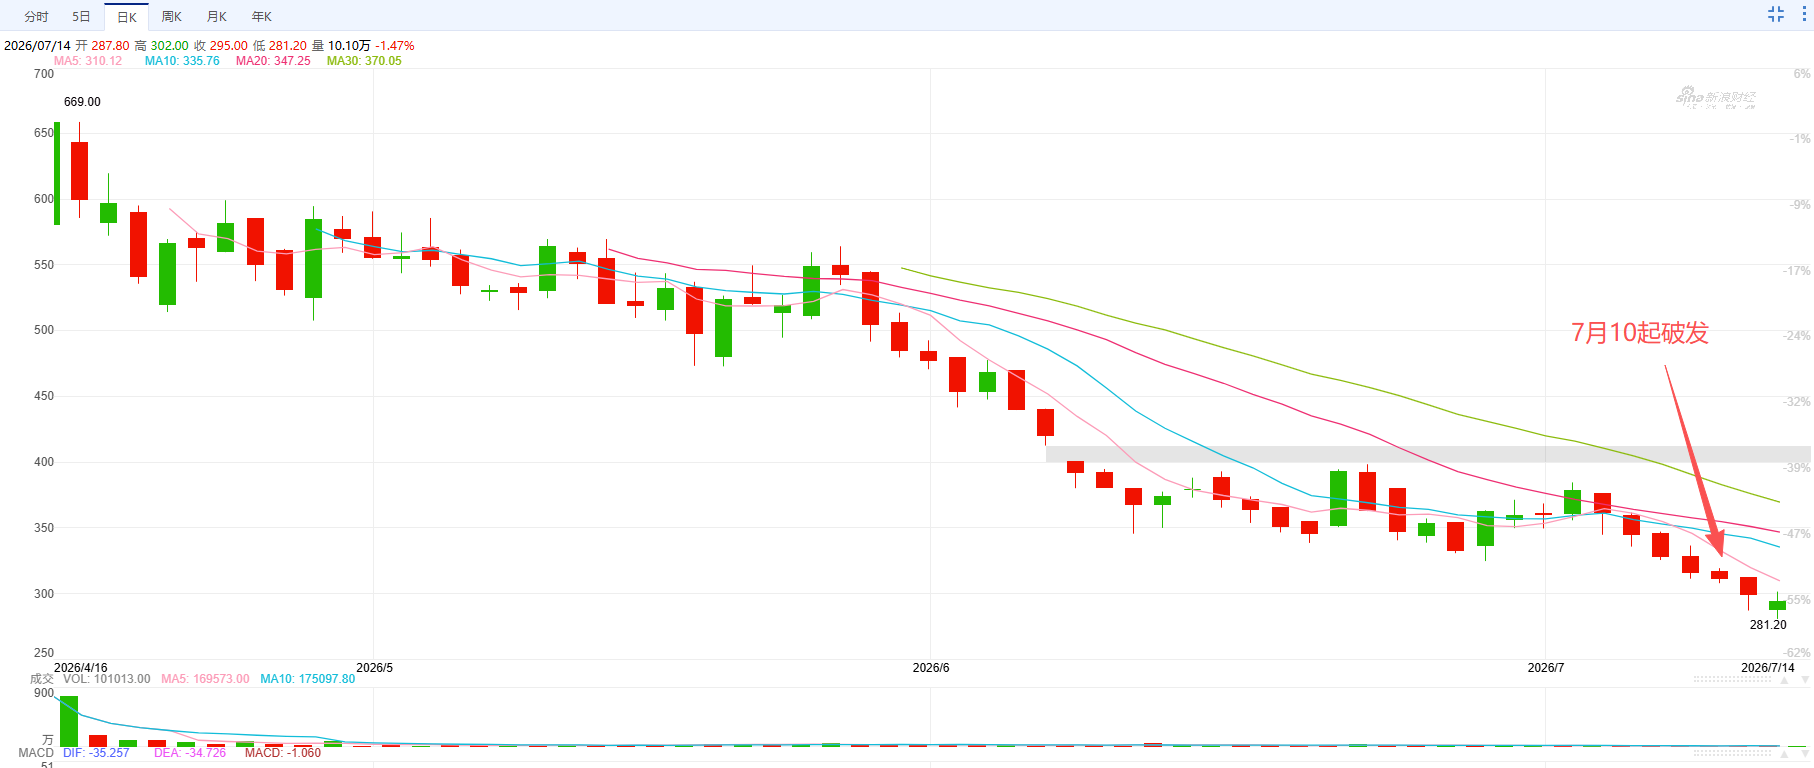
更为关键的是,港股市场对ESS企业的估值正在迅速回调。思格新能于今年4月在联交所主板上市,首发价格为324.2港元/股。挂牌当日,思格新能以581港元/股高开,最终收报654.805港元/股,涨幅超过103%。但好景不长,思格新能股价此后陷入漫长的调整期,截至7月14日已深度破发,较上市首日“腰斩”。
新浪财经显示,思格新能最新TTM市盈率为22.7倍。据此测算,大秦数能理论估值约为28.4亿元。但考虑到双方在基本面、技术壁垒等方面的差距,市场通常还会给予较大幅度的折价。
销售渠道几乎完全与与海外分销商绑定
大秦数能绝大部分收入来自欧洲市场,尤其是德国、英国、荷兰等高电价、高补贴地区。这是一个由能源危机和政策补贴共同催生的市场,一旦欧洲电价回落、补贴退坡或政策调整,其终端需求将面临断崖式下跌。
2023年至2025年,大秦数能自欧洲市场产生的收入从1.4亿元激增至15.4亿元,占总收入的比重从19.9%稳步提升至61%,已成为公司业务拓展的核心区域。
来源:大秦数能招股书
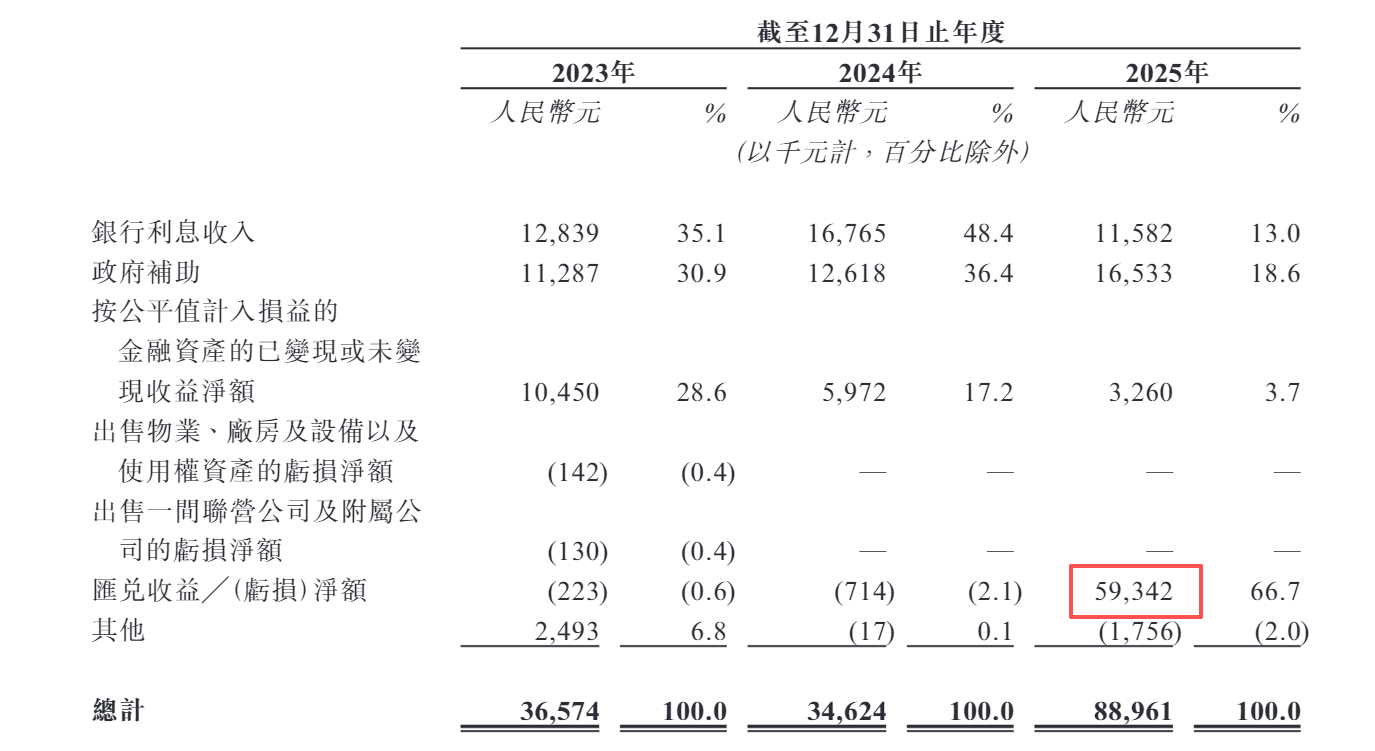
但海外收入越高,汇率风险越重。2025年,公司录得汇兑收益5930万元,而当年净利润只有1.3亿元。可见,利润里有相当一部分是汇率挣来的。倘若人民币升值,或者欧元、美元等外汇波动方向反转,大秦数能的报表弹性会迅速变成报表压力。
来源:大秦数能招股书
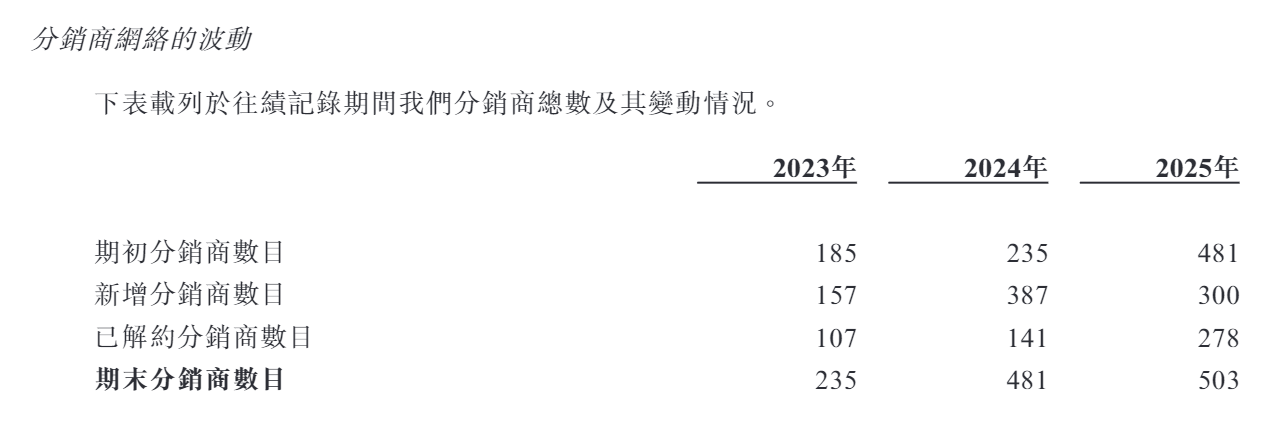
除越来越依赖欧洲市场外,大秦数能的销售渠道几乎完全与分销商体系绑定。2023年至2025年,分销商销售占比分别高达86.4%、92.5%、98.2%。但分销商数量波动剧烈,同期分别解约107家、141家、278家,呈逐年快速增长趋势,而2025年新增分销商数量同比减少22.5%。
据业内人士透露,户用储能属于典型的B2B2C模式,价值链大致为:品牌商(大秦数能)→分销商/进口商→安装商→终端家庭用户。在这个链条中,越靠近终端,议价权越强。而欧洲市场上分散的安装商属于稀缺资源,掌握着对终端用户的推荐权。
作为品牌商,大秦数能不得不给分销商预留出具有吸引力的利润空间,导致整条价值链的利润大头,被分销和安装环节吃掉,直接锁死了大秦数能自身的出厂价和毛利率上限。一旦竞争对手给出更高的渠道返点或更低报价,分销商的“忠诚度”便会大幅下滑。
大秦数能自己也承认,“我们亦可能面临商业压力,需要提供价格优惠、销售奖励、未来价格下调或其他支持,以协助清理存货或向终端用户实现销售,即使合约并无规定我们必须如此。任何该等措施均可能降低我们的平均售价、压缩我们的利润率,并对我们的收入、盈利能力及经营业绩造成不利影响。”
此外,大秦数能作为品牌方,很可能对终端市场的真实水温是隔着一层雾的。分销商会根据自己对市场的预判和财务目标下订单,这种订单具有放大效应。一旦市场转冷,分销商削减订单、消化库存,对于品牌商而言就是“订单突然断崖式消失”,而此时其自身生产计划已排好,原材料已备足,将立即陷入成品和原材料的存货积压与巨额减值风险之中。2022年至2024年,大秦数能就曾遭遇这种情况。
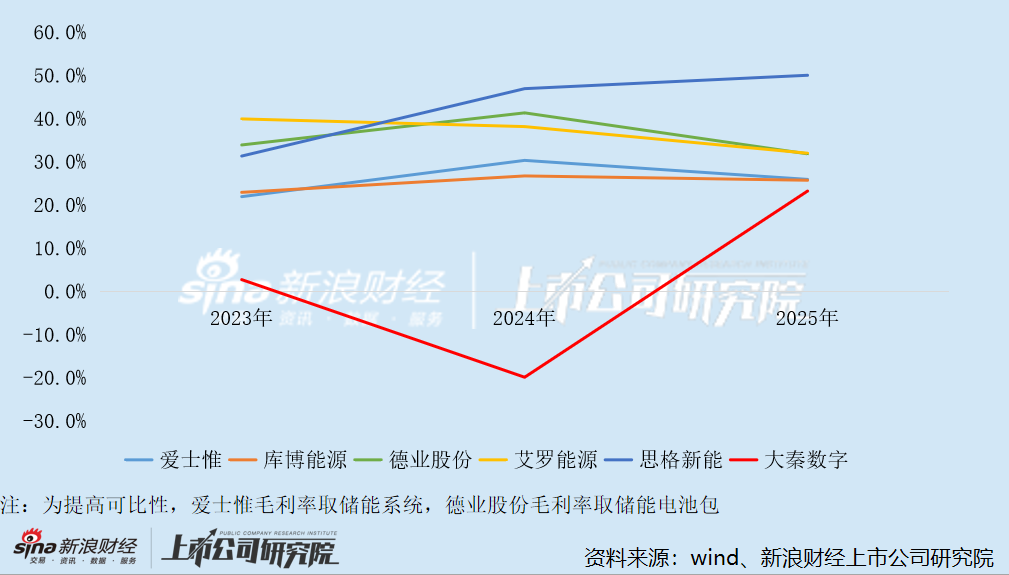
受前述因素综合影响,大秦数能2025年的毛利率虽已转正,但仍远低于同行业可比公司,净利率更是低至5%。同期,艾罗能源户用ESS及工商业ESS的毛利率分别为34.5%、37%,较大秦数能同类产品分别高出14.4个百分点、3.8个百分点。思格新能的毛利率更是从31.3%攀升至50.1%,较大秦数能高出约27个百分点。此外,同样处于IPO冲刺阶段的爱士惟、德业股份和库博能源,其ESS产品的毛利率均显著高于大秦数能。
责任编辑:公司观察
 来源:天眼查
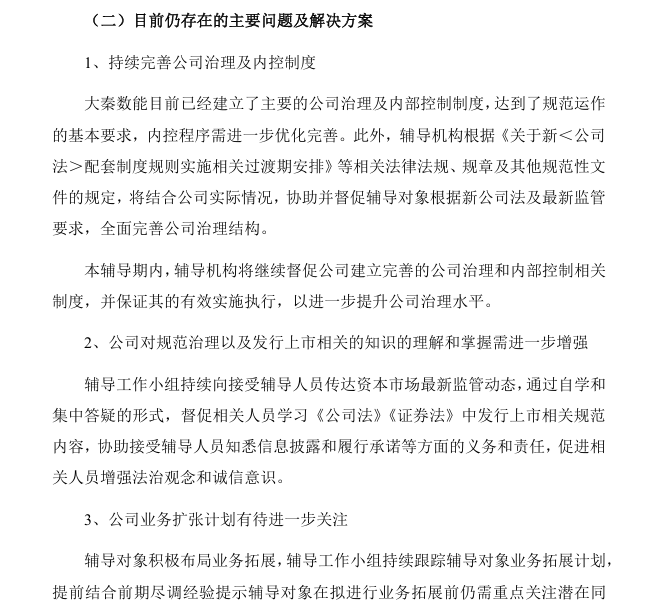 来源:《关于大秦数字能源技术股份有限公司首次公开发行股票并上市辅导工作进展情况报告(第十一期)》
 【