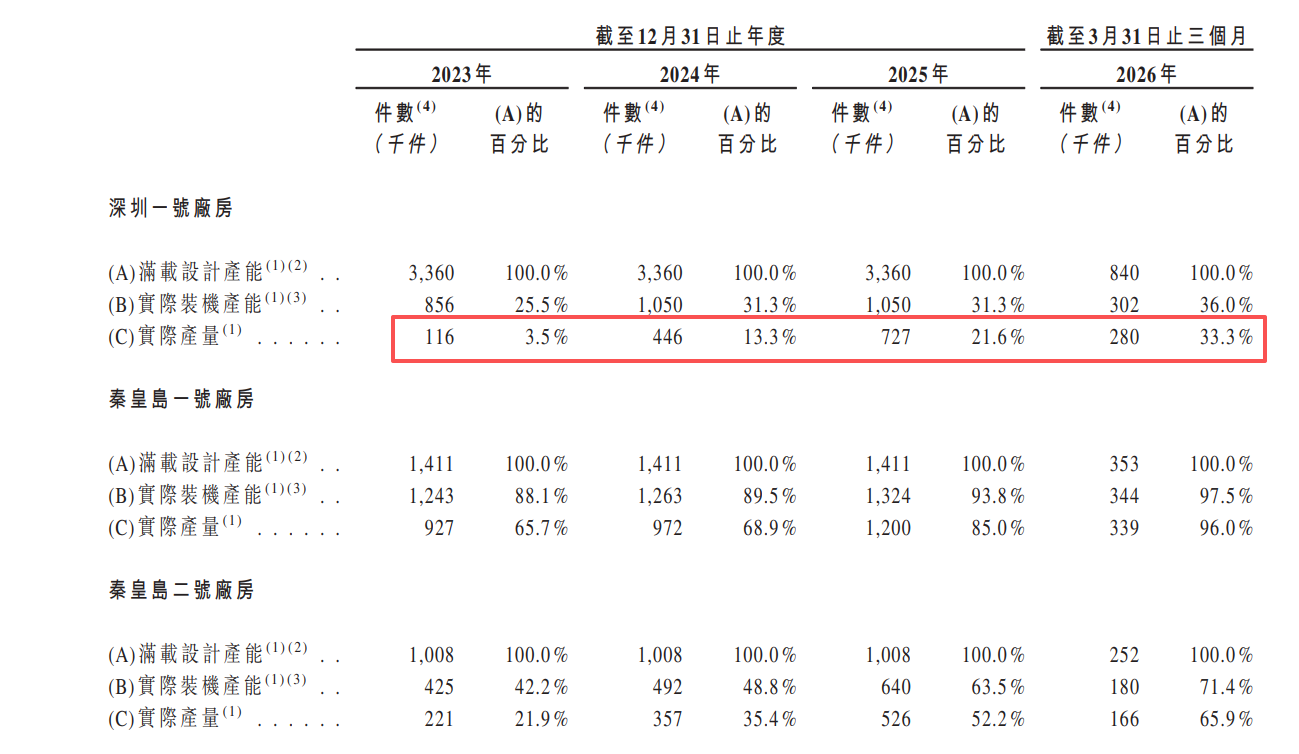
作为FCBGA市场的后发者,礼鼎现有产线正处于漫长的客户认证与良率爬坡期。报告期内,礼鼎主要通过深圳一号厂房生产FCBGA载板,其产能利用率分别为3.5%、13.3%、21.6%和33.3%,仍处于极低水平。而群策科技FCBGA载板的产能利用率在2024年就已经突破70%,2025年进一步提升至78%。
即便成本高昂,如果能卖出高价,也能缓解毛利压力。但礼鼎恰恰在收入端也面临巨大掣肘。台系巨头早已深度绑定英伟达、AMD、英特尔等核心客户的一供、二供位置,礼鼎作为后来者,拿到最初订单的代价往往是在价格上做出让步,主动以低价策略撕开市场缺口。它很难获得顶级客户主力产品的高利润订单,初期承接的更多是价格敏感型的长尾或中低端产品订单。
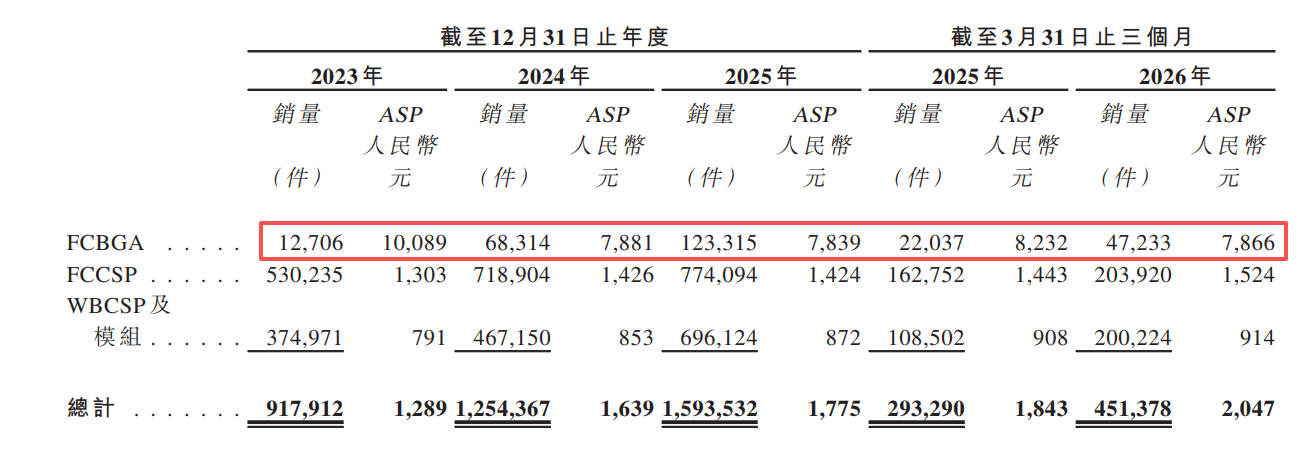
来源:礼鼎招股书
2023年至2025年,礼鼎FCBGA载板平均售价分别为10089元/件、7881元/件、7839元/件,累计下降22.3%。今年一季度,FCBGA载板平均售价继续下探,由上年同期的8232元/件降至7866元/件,降幅为4.45%。
产能利用率不足40%仍募资扩产 有息负债突破59亿现金流杯水车薪
据招股书披露,礼鼎本次IPO的募集资金将主要用于扩充FCBGA产能,包括建设生产设施及相关机电安装工程、采购FCBGA生产流程所用的设备;剩余募集资金将用于营运资金及一般企业用途。
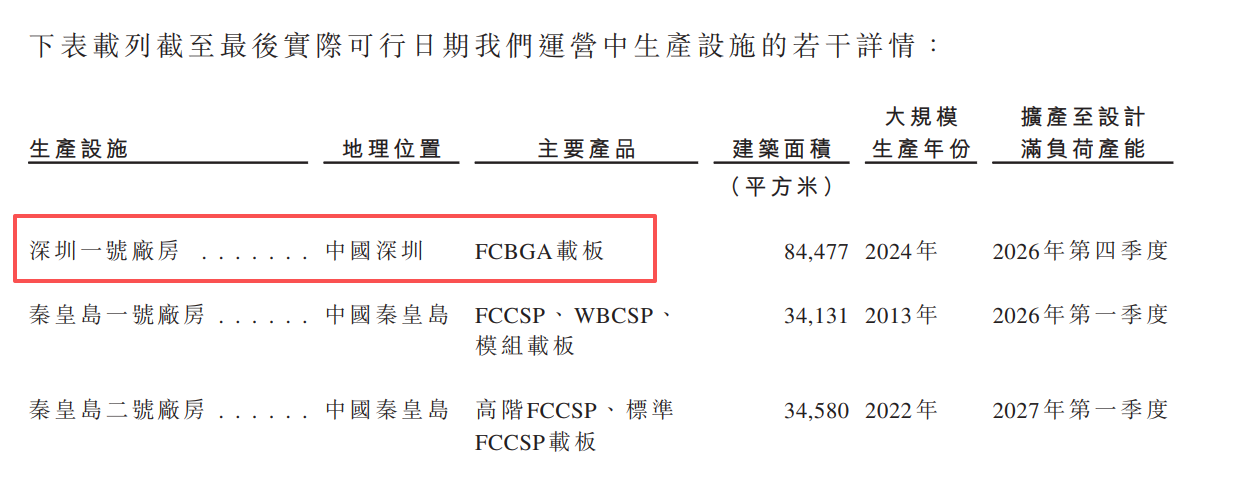
问题在于,礼鼎的FCBGA业务目前仍处于产能爬坡阶段,截至今年一季度,产能利用率仅33.3%。在此背景下仍选择募资扩产,无异于“用一个还在漏水的桶,去接一场更大的暴雨”。
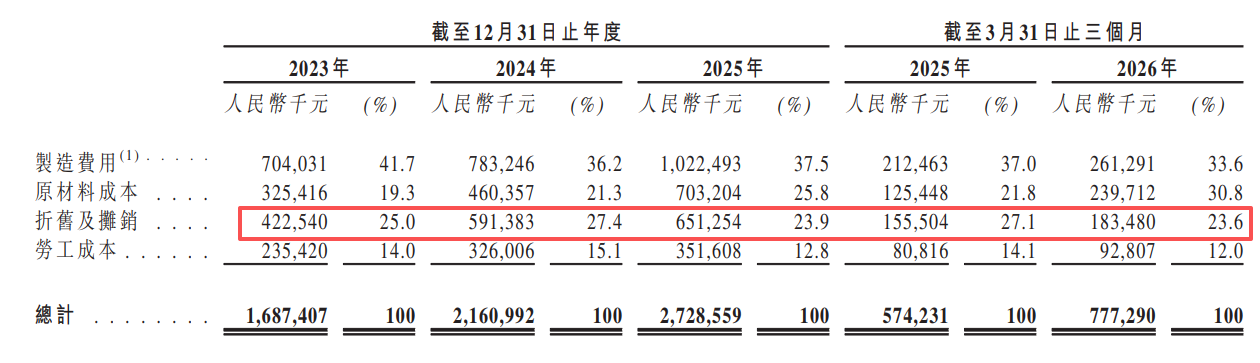
我们在分析礼鼎毛利率时已指出,低产能利用率导致单位产品分摊的固定成本过高。若再将募集资金投向新产线,公司固定资产规模将继续攀升。届时,即使良率有所提升,只要新产能无法被迅速填满,每年计提的折旧费用都将进入一个更危险的量级。
在技术路线快速迭代的AI芯片封装领域,新建的产线往往规格更高、兼容性更好。这可能导致一个尴尬局面:现有尚未满产的旧产线面临技术性贬值和订单被内部转移的风险,而新产线又需要从头开始客户验证。管理层可能不得不在“保旧产能开工率”和“推新产能抢订单”之间艰难摇摆,极易造成资源错配和内部消耗。
当前,从深南、兴森到日韩台系头部厂商(如揖斐电、新光、景硕),都在进行史无前例的FCBGA产能军备竞赛。但满足最尖端芯片所需的顶级FCBGA载板产能增长仍相对滞后,结构性短缺可能成为常态。
AI芯片的发展趋势非常清楚:芯片越来越大,封装越来越复杂,存储带宽越来越重要,系统互连越来越密集。无论是英伟达GPU,还是未来更多定制化AI ASIC,都会沿着大算力、高带宽、高功耗、高封装复杂度的方向演进。这会直接推高对高端封装基板的需求。
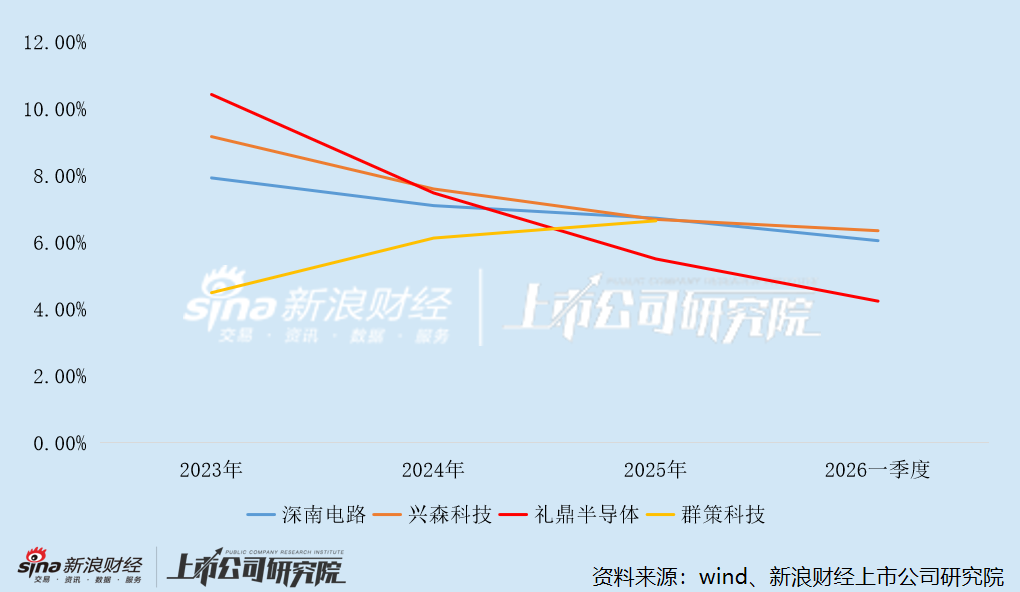
IC载板厂商研发费用率对比
而声称“对研发的承诺是公司长期增长的关键”的礼鼎,研发费用率却持续走低。报告期内,公司研发费用分别为1.23亿元、1.54亿元、1.56亿元和3921.7万元,增速远滞后于收入;研发费用率分别为10.43%、7.48%、5.51%和4.24%,呈逐年下滑趋势,或影响长期技术迭代能力。
与之形成鲜明对比的是,群策科技的研发费用率由2023年的4.50%稳步提升至2025年的6.65%。此外,今年一季度,深南与兴森的研发费用率分别为6.06%和6.35%,均显著高于礼鼎。
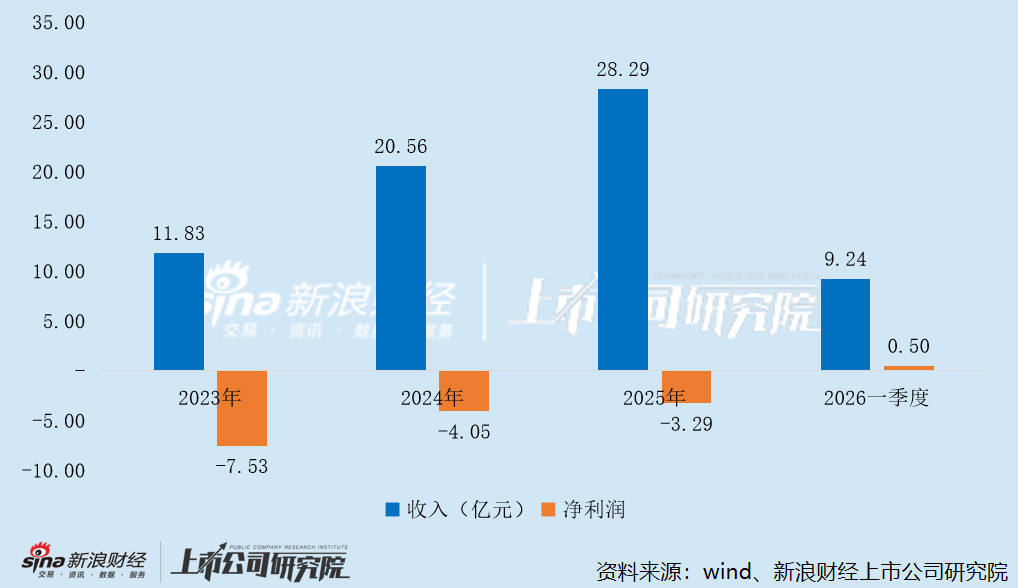
过低的毛利率叠加刚性营运开支,使礼鼎近年来深陷持续亏损的困境。报告期内,公司净利润分别为-7.53亿元、-4.05亿元、-3.29亿元和5011.3万元,今年一季度实现同比扭亏为盈。截至今年3月底,公司未弥补亏损已达14.8亿元。
不过,由于亏损主要源于折旧,因此对礼鼎的经营现金流并未造成实质性影响。报告期内,公司经营活动现金流量净额分别为5.70亿元、1.45亿元、1.95亿元和1.20亿元,合计净流入10.30亿元。
然而,相较于礼鼎持续扩产所带来的庞大资本开支,这部分现金流入仍显得杯水车薪。报告期内,礼鼎投资活动现金流量净额分别为-26.61亿元、-10.56亿元、-4.28亿元和-1.28亿元,合计净流出42.73亿元,约为同期经营活动现金流量净额的4倍。
也就是说,礼鼎的现金储备长期处于入不敷出的状态,仅凭经营活动产生的现金远不足以覆盖公司日常经营所需的各项支出。因此,除频繁通过外部融资筹集资金外,公司还不得不向银行及关联方大规模举债。
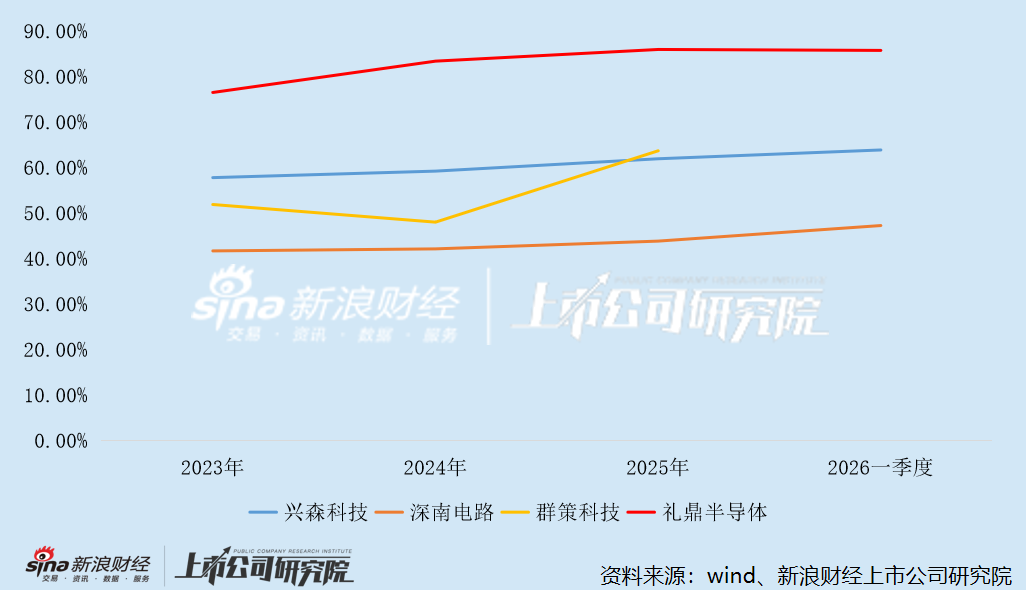
IC载板厂商资产负债率对比
报告期内,礼鼎资产负债率分别为76.48%、83.37%、85.94%和85.73%,整体呈明显上升趋势;流动比率分别为0.43、0.43、0.45和0.53,始终低于理论安全值。而截至2025年底,同为台资FCBGA厂商的群策科技,资产负债率仅为63.67%,较礼鼎低超20个百分点,抗风险能力更强。
截至今年3月底,礼鼎现金及现金等价物仅余4.29亿元,而短期借款已高达27.36亿元,较2023年底大幅增长143.86%。此外,公司尚有长期借款30.64亿元,有息负债突破58亿元。至5月底,债务规模进一步扩大至59.12亿元。
巨额债务正持续侵蚀礼鼎本就微薄的利润空间。报告期内,公司财务成本中的利息开支(包括银行借款利息及关联方利息开支)分别为1.35亿元、1.94亿元、2.07亿元及4774.9万元。其中,今年一季度的利息开支占当期净利润的95.28%。
责任编辑:公司观察
 来源:礼鼎招股书
 来源:礼鼎招股书
 来源:礼鼎招股书
 【