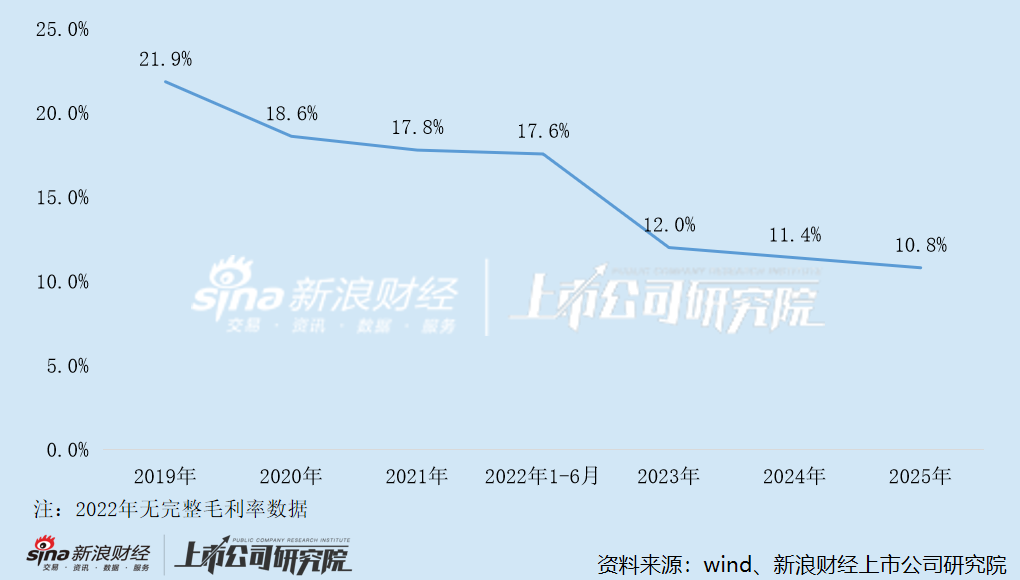
事实上,自2019年起,悦普数智的盈利能力便开始下滑。2019年至2021年,公司毛利率由21.85%持续下滑至17.79%;2022年1—6月,毛利率进一步下探至17.56%,同比下滑0.23个百分点,彼时尚能维持在17%以上。然而到了2023年,公司毛利率骤降至12%,降幅超过5个百分点。
悦普数智毛利率持续下滑背后,公司专业服务是否难以产生溢价?与主要客户的持续合作预期是否发生变化,是否存在客户自建投放渠道、缩减代理合作规模的情形?公司在行业内卷竞争中是否缺乏商业壁垒?
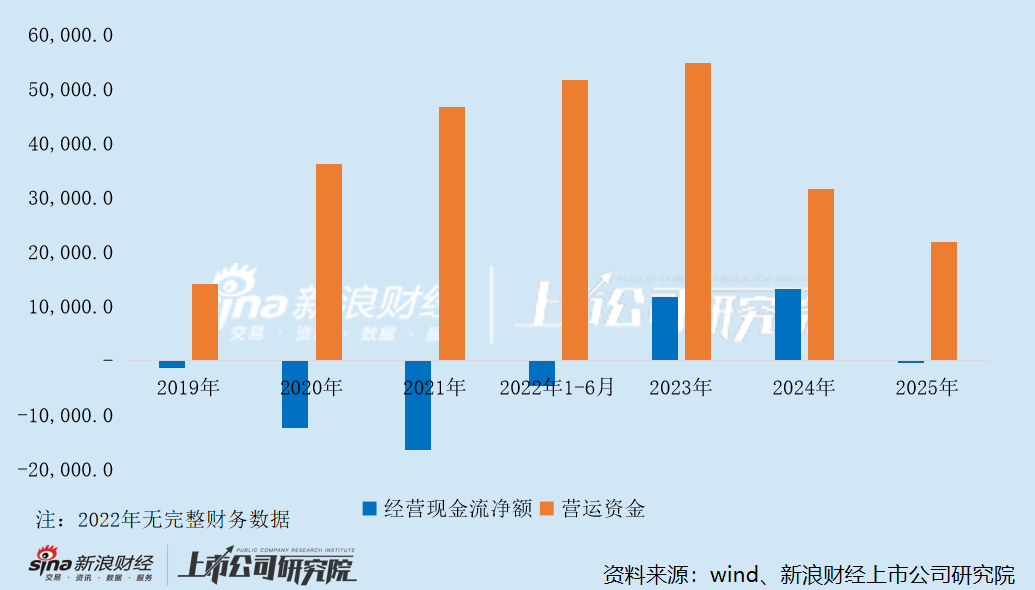
尽管悦普数智2025年通过削减销售及管理费用实现净利润的较大增长,但经营现金流急剧恶化,即出现现金流与净利润倒挂的情形,盈利能力并未得到实质性改善。
2023年与2024年,悦普数智的经营现金流净额分别为1.18亿元、1.31亿元,净现比分别高达236.39%、310.68%。然而到了2025年,公司经营现金流净额由大额净流入转为净流出,同比骤降103.17%至-414.7万元。
令人疑惑的是,悦普数智前次IPO期间的经营现金流状况恰好相反。2019年至2021年及2022年1—6月,公司经营现金流净额持续为负,分别为-1364.97万元、-1.24亿元、-1.64亿元和-4724.08万元。
此前数年,公司的经营现金流净额始终未能转正,2022年1—6月亦未改观。然而何以到2023年却突然实现超亿元的净流入?
悦普数智的资金运转情况与其应收账款紧密相关。据前次招股书披露,公司在业务中普遍通过社交媒体广告交易平台下单,除少量平台给予一定账期外,多采用现款支付模式,同时公司根据行业惯例给予客户信用期,在公司营业收入规模快速增长及客户新增收入规模增加的情况下,公司与上下游资金结算存在时间差导致公司出现现金流量净额持续为负的情形。
2023年至2025年,悦普数智应收账款占当期营业收入的比重分别为42.92%、38.56%和42.60%,2025年出现明显回升;同期,应收账款周转天数分别为166天、159天和145天。而2019年至2021年,公司应收账款周转天数分别为129天、146天和124天。
可以看出,悦普数智本次IPO期间的回款天数虽持续缩短,但整体上仍显著长于前次IPO期间。在此情况下,两次IPO期间的经营现金流状况为何截然相反,是否可能存在粉饰财务报表的情形?
从营运资金(即流动资产减流动负债)的角度看,2023年至2025年,悦普数智的营运资金分别为5.48亿元、3.16亿元和2.18亿元,两年时间减少了六成。而2019年至2021年,公司的营运资金则从1.41亿元持续增长至4.67亿元,2022年6月底进一步增至5.16亿元。
由此便出现了一种颇为反常的情况:前次IPO期间,公司经营现金流净额持续为负,营运资金却逐年增长;而当经营现金流净额转正后,营运资金反而逐年减少。
截至2025年底,悦普数智现金及现金等价物仅剩2029.3万元,较2023年底减少65.50%;同期短期借款由2.3亿元飙升至3.78亿元,两年间增长64.34%,短期偿债风险极高。
从资本结构角度看,2023年至2025年,悦普数智的资产负债率分别为41.97%、53.54%、69.43%,呈逐年上升趋势,远高于广告营销行业平均水平。同期A股广告营销行业(申万分类)的平均资产负债率分别为44.69%、46.52%、48.78%,增幅远小于悦普数智。
责任编辑:公司观察
 悦普数智A股招股书
 【