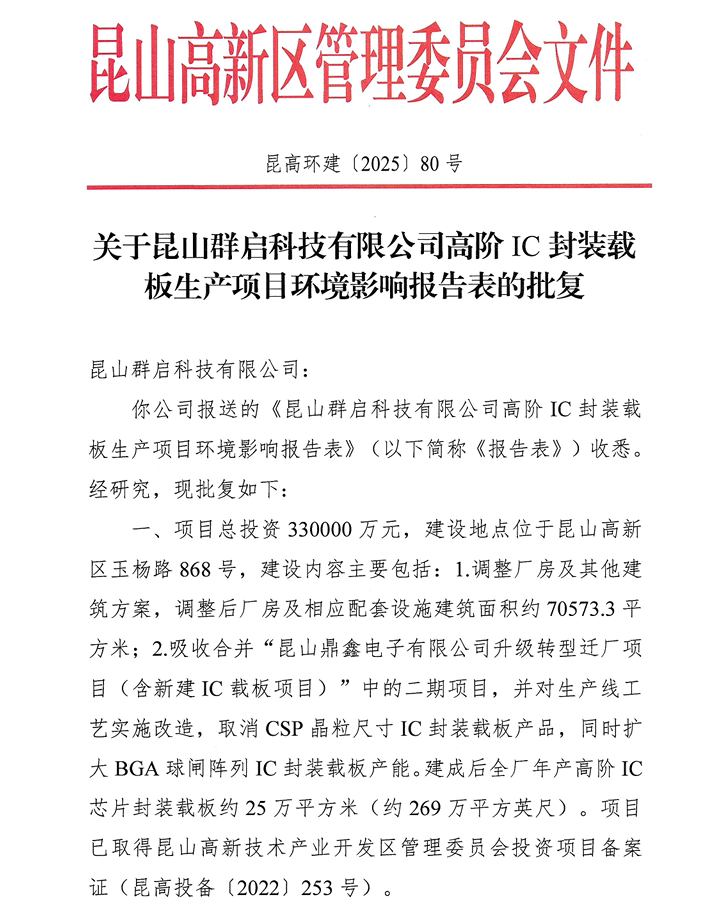
公开资料显示,群策科技旗下昆山群启高阶IC封装载板生产项目总投资33亿元,建成后全厂年产高阶IC芯片封装载板约25万平方米(约269万平方英尺)。该项目于2022年10月完成备案,2025年12月通过环评审批。
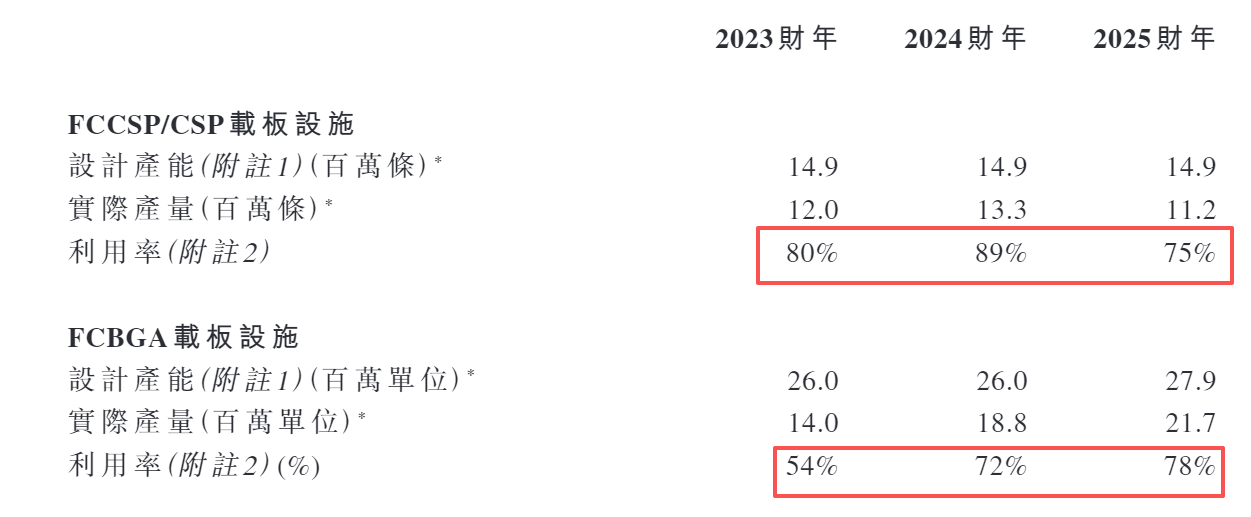
目前,群策科技FCBGA载板产能利用率仍处于低位,随着昆山工厂进入生产爬坡阶段,可能面临订单导入与产能释放进度不及预期、良率波动、供应链协同、本地化运营管理等方面的诸多挑战,若不能有效应对或将对工厂的产能爬坡及后续稳定运营产生不利影响。
其三,群策科技前五大客户收入占比常年维持70%以上,单一最大客户收入占比超30%,FCBGA载板订单高度绑定少数本土封测企业。一旦下游客户调整采购计划,公司缺乏多元化客户承接闲置产能,从而直接拉低产线综合稼动率。
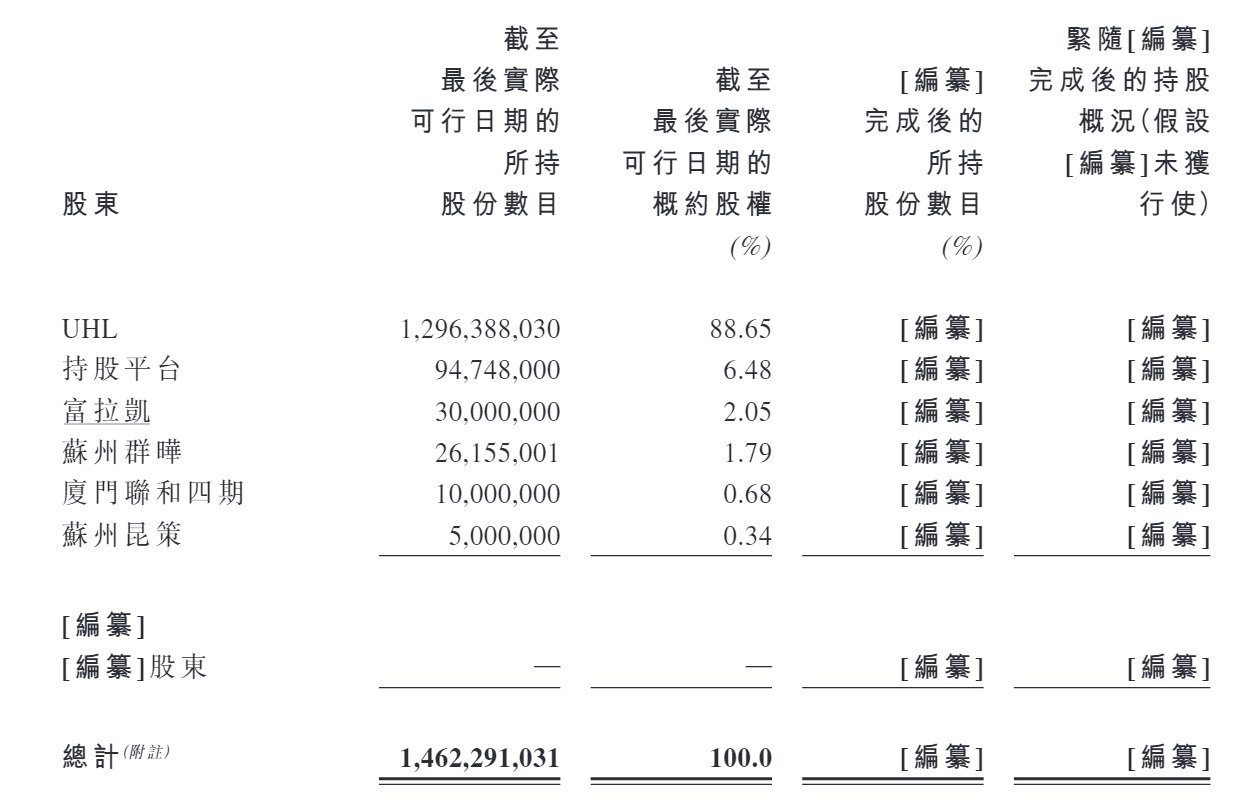
同时,群策科技采购及销售均高度依赖控股股东及其关联方,既向其采购IC载板,又向其销售IC载板,相关交易定价的公允性值得关注。报告期内,欣兴电子始终位列公司前五大客户及前五大供应商,2023年曾为第一大客户,并自2024年起成为第一大供应商。
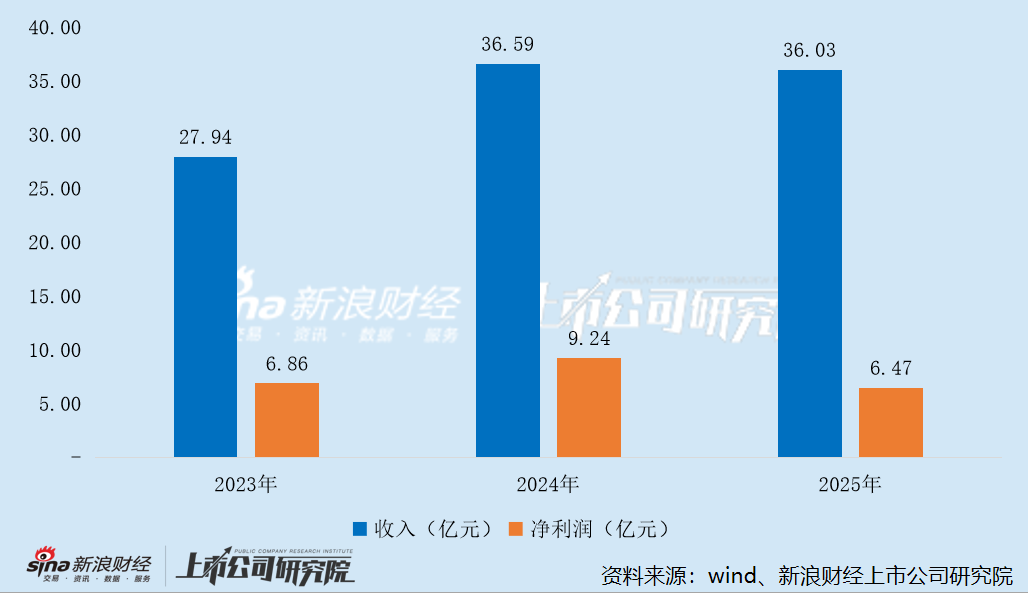
2023至2025年,群策科技自欣兴电子的销售收入分别为8.34亿元、6.05亿元、3.44亿元,分别占当期总收入的30%、16.8%、9.9%;采购额分别为0.8亿元、2.11亿元、3.48亿元,分别占当期总采购额的9.1%、13.7%、20.3%,呈逐年上升趋势。
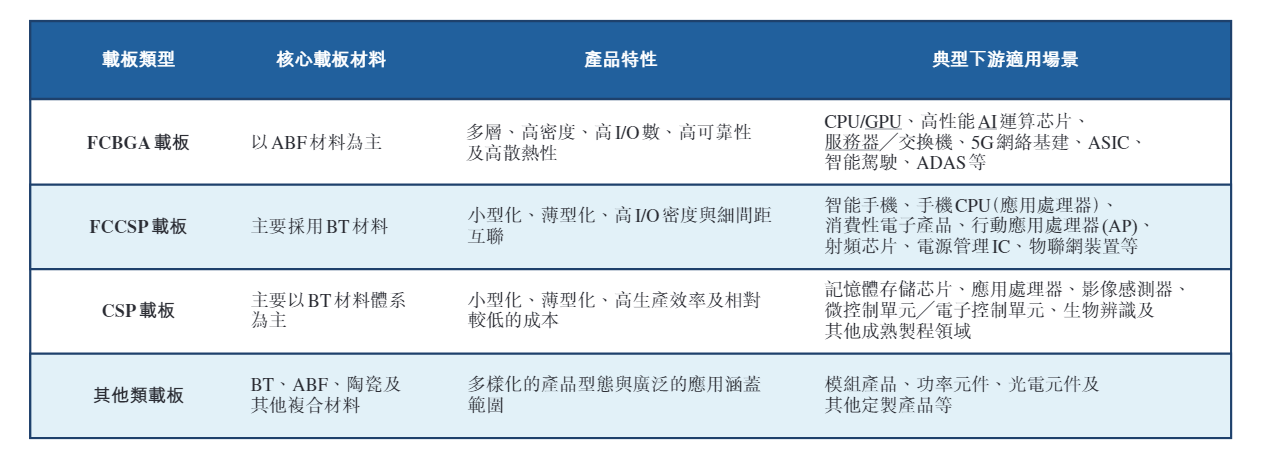
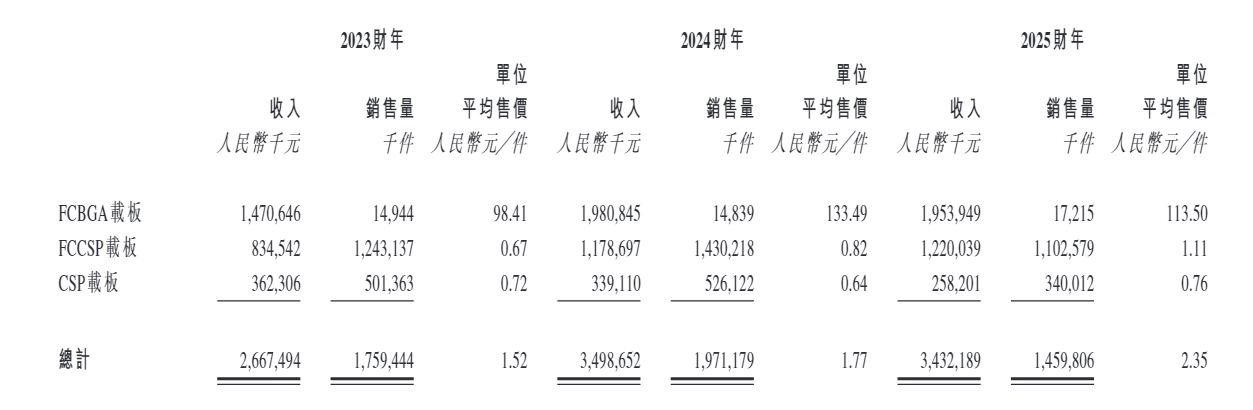
FCCSP载板作为第二增长曲线,贡献群策科技33%左右营收,但2025年销量暴跌22.9%,收入仅小幅增长3.4%,几乎失去增长动能。该产品核心下游为智能手机主芯片、消费类边缘AI设备,2025年全球手机市场库存高企,终端品牌砍单、压缩芯片采购量,直接传导至上游载板环节。车载FCCSP需求虽有增长,但市场体量偏小,难以对冲消费电子订单下滑。同时头部封测客户同步削减备货规模,公司FCCSP产线闲置产能持续增加,无法实现产能充分释放。
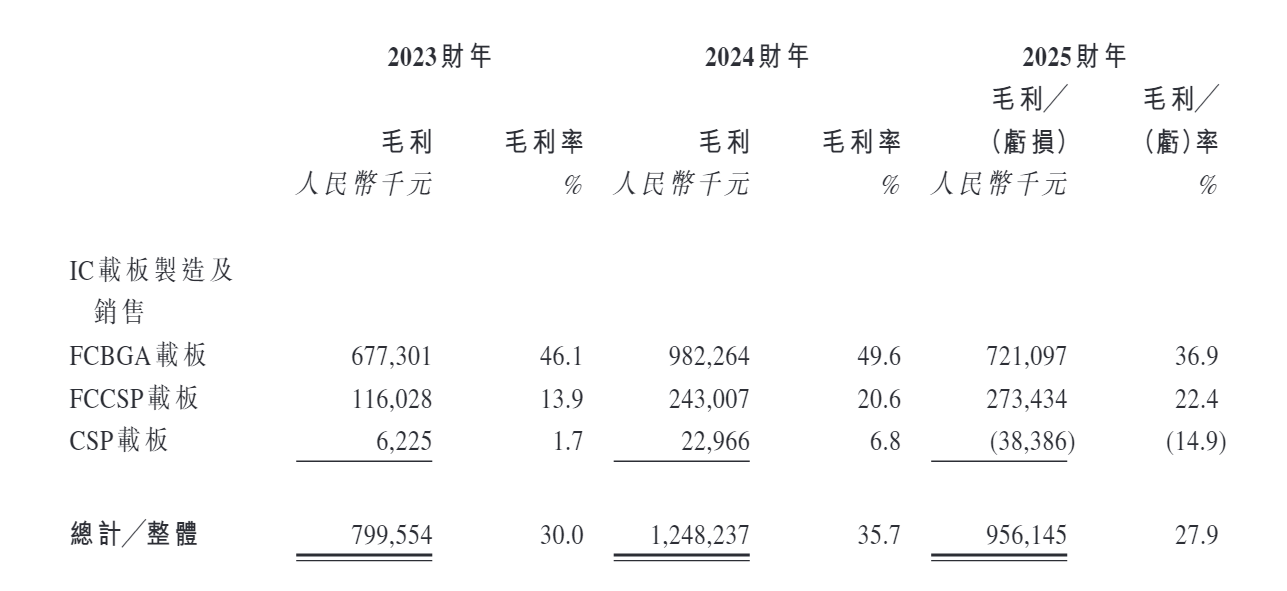
普通打线式CSP是群策科技毛利最低的业务,2025年受原材料涨价、下游压价双重冲击,板块整体录得毛损(毛利率-14.9%)。一方面,黄金、铜等金属原材料全年价格上行,金线、基材生产成本持续抬升;另一方面,存储、电源芯片客户议价能力强,公司难以将成本压力向下游传导,低价订单生产即亏损。为控制整体亏损规模,公司主动下调CSP产线稼动率、放弃部分低价微利订单,主动缩减低端产品产能投放,直接拉低全厂综合产能利用率,形成“主动减产、产能数据走弱”的局面。
招股书显示,2025年,群策科技FCCSP/CSP载板的实际产量同比减少15.8%,产能利用率跌破80%,同比大幅下滑14个百分点。
责任编辑:公司观察
 欣兴电子官网
 昆山市政府官网
 【