财务数据显示,2023至2025年,易鸿智能分别实现收入2.94亿元、3.94亿元、5.52亿元,归母净利润87.9万元、5302.7万元、6935.3万元,净利率分别为0.30%、13.46%、12.56%,最近一期出现小幅回落。
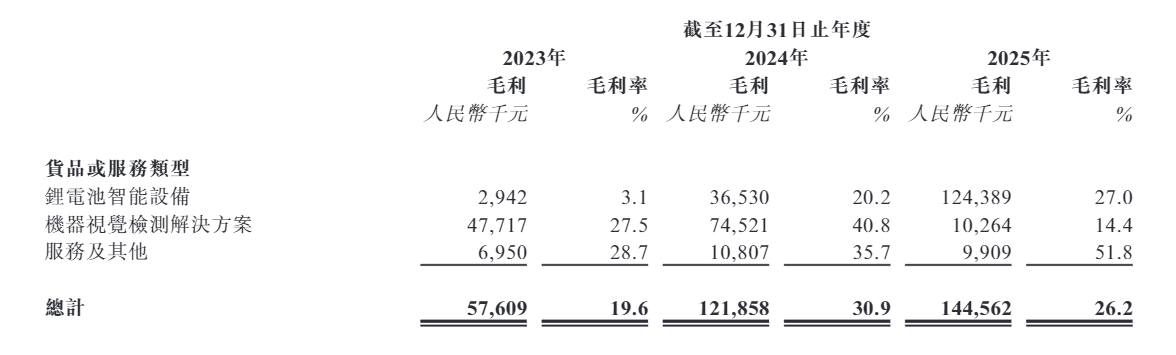
2023至2025年,易鸿智能机器视觉检测解决方案的收入占比分别为59.1%、46.4%、12.9%,呈逐年下滑趋势,其中2025年贡献的收入同比大幅减少60.88%,且毛利率同比暴跌26.4个百分点,原有第二增长曲线基本失效。
锂电池智能装备的收入占比则从32.7%大幅攀升至83.6%,2025年贡献的收入同比大幅增长155.03%,且毛利率也从3.1%快速提升至27%,成为拉动公司业绩增长的核心驱动力。
但易鸿智能的业务越聚焦锂电装备,对头部电池厂的依附度就越高,风险进一步集中。
2023至2025年,易鸿智能自前五大客户产生的收入分别占各期总收入的98.7%、97.2%、94.4%,始终维持在90%以上。其中,最大客户宁德时代贡献的收入分别为2.53亿元、2.64亿元、4.19亿元,分别占公司总收入的86.0%、67.1%、75.8%
锂电装备属于典型的强周期行业,业绩跟随锂电池厂商的扩产节奏、资本开支,以及下游新能源汽车、储能行业景气度波动。当锂电行业产能过剩、头部企业放缓扩产节奏、削减设备采购预算时,公司主营收入会直接失速。如今无第二业务缓冲,周期下行阶段经营压力会被显著放大。
据易鸿智能所述,公司已交付予电池制造商及新能源汽车公司的货品仍列作存货,直至客户确认验收为止,导致资产负债表内持有大量存货,从而延长存货周转期。
2023至2025年,易鸿智能的存货周转天数分别为788天、690天、534天。截至2025年底,公司存货余额高达6.78亿元,较上年底大幅增长32.28%。
本文选取6家同样聚焦锂电池智能装备的上市公司,作为易鸿智能的可比公司,分别是先导智能、赢合科技(维权)、利元亨、誉辰智能、金银河、信宇人(排名不分先后)。2023至2025年,可比公司的平均存货周转天数分别为320天、413天、443天,存货变现效率明显强于易鸿智能。
此外,易鸿智能通常只有在客户验收或保修期届满后才能收回全部款项,导致应收账款及应收票据余额持续大幅增长。2023至2025年,公司应收账款及应收票据周转天数分别为126天、78天、97天,2025年出现较大反弹;应收账款及应收票据期末余额分别为6923.7万元、9025.8万元、1.94亿元,分别占当期收入的23.55%、22.91%、35.18%,2025年同比提升12个百分点以上。
销售及研发数据与公开资料“打架”
2023年与2024年,易鸿智能的主要客户还相对稳定。但到2025年,公司客户结构大洗牌,四名新进客户均在2024年或2025年才与公司开始业务往来,合作时间较短。
其中,东博智能2025年贡献收入3030.1万元,位列第三大客户。而据东博智能年报披露,其2025年向易鸿智能的采购额为2446.12万元,与前述数据存在584万元的差异。
根据易鸿智能披露的收入确认政策,公司销售锂电池智能装备及机器视觉系统,仅在收到客户出具的验收证明后才会确认收入。这意味着,即便东博智能已经收到公司交付的设备,与公司确认收入之间也必然存在时间差。
那么问题来了,易鸿智能2025年确认的销售收入为何明显高于客户当期的采购金额,是否实际收到了客户出具的验收证明?是否存在跨期确认收入的情形?
天眼查
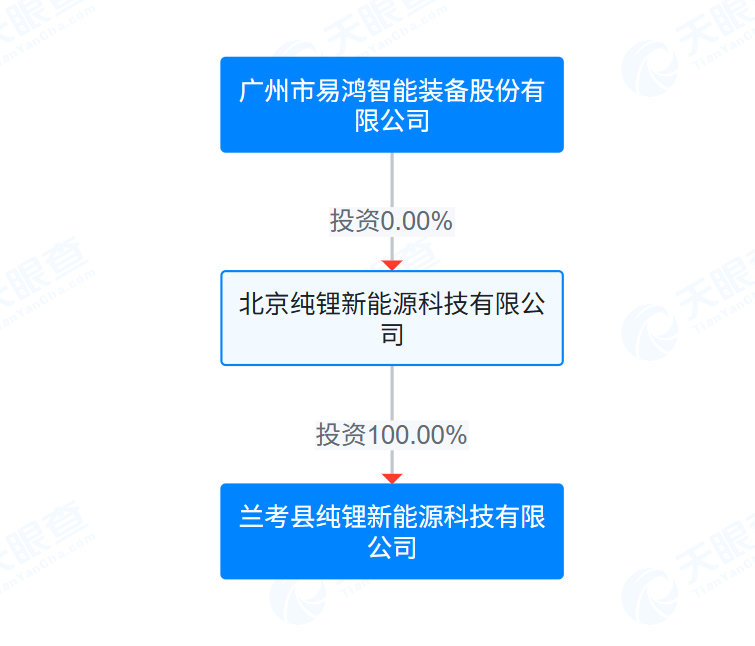
此外,兰考县纯锂新能源科技有限公司为易鸿智能2025年的第四大客户,当年贡献收入2330.9万元,占公司总收入的4.2%。值得一提的是,易鸿智能持有其母公司纯锂新能源科技有限公司(以下简称“纯锂新能源”)少于2%的股权。
除了招股书披露的销售数据与客户公开的采购数据不一致以外,易鸿智能的研发数据也和公司官网展示的信息存在较大差异。
易鸿智能官网
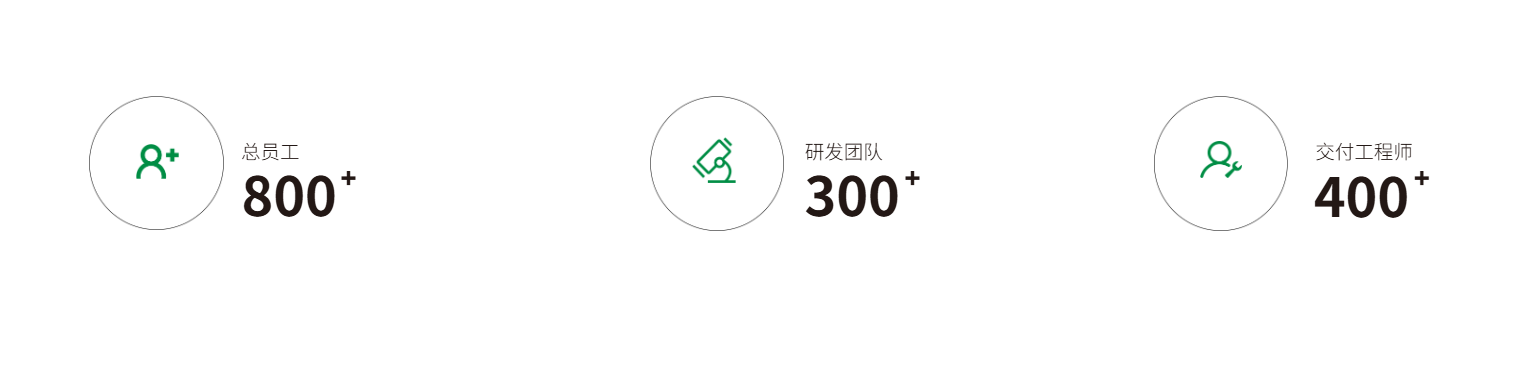
据招股书披露,截至2025年底,易鸿智能共有737名员工,其中研发191人、质量控制及交付235人。但官网显示,公司总员工800+,其中研发团队300+、交付工程师400+。
易鸿智能招股书披露的研发团队人数为何远低于官网?是否存在为美化财务报表突击裁员的情形?
责任编辑:公司观察
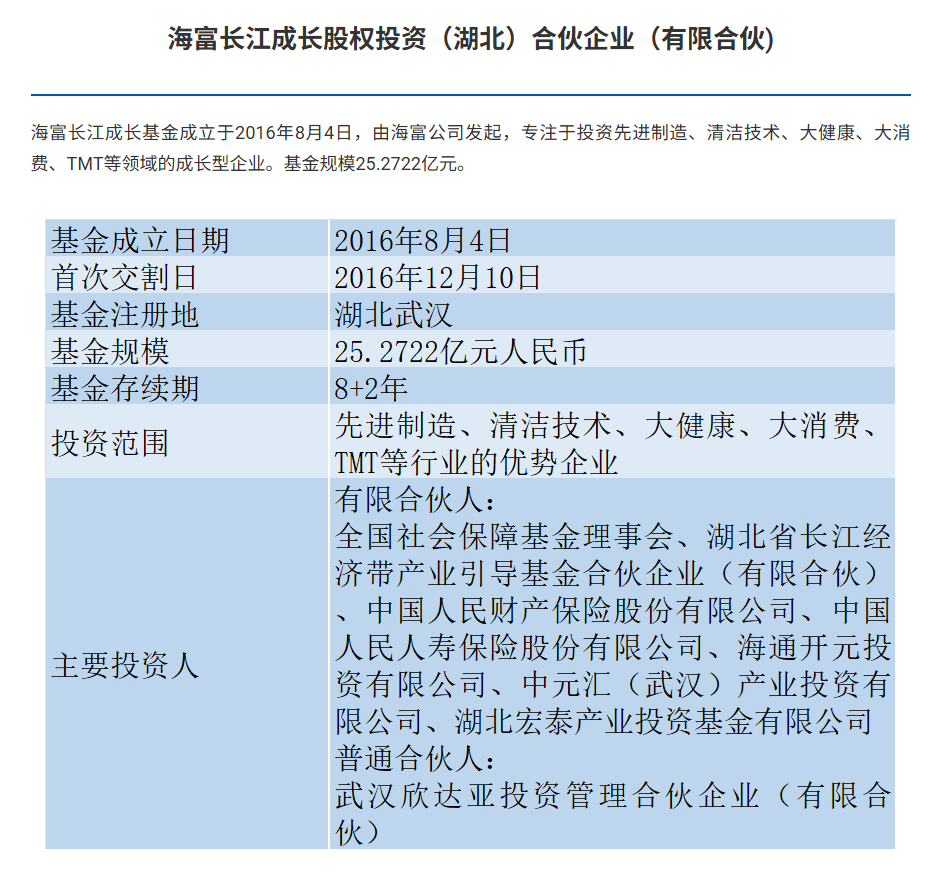 海富成长官网
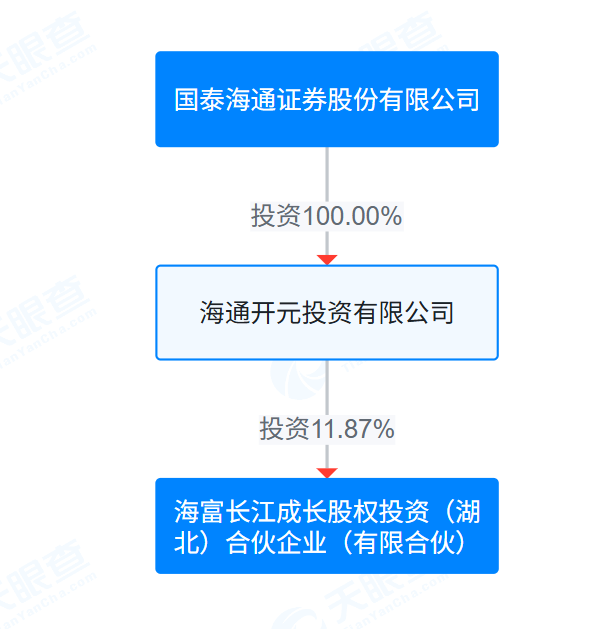 天眼查
 【