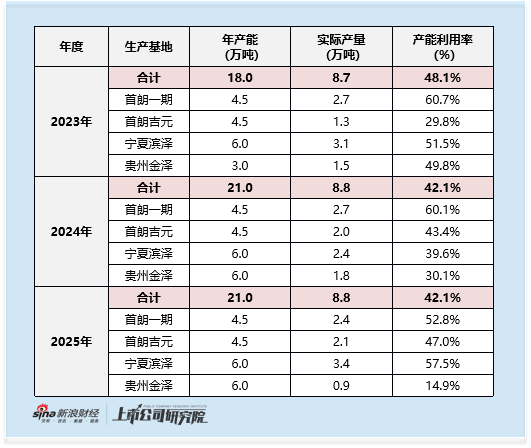
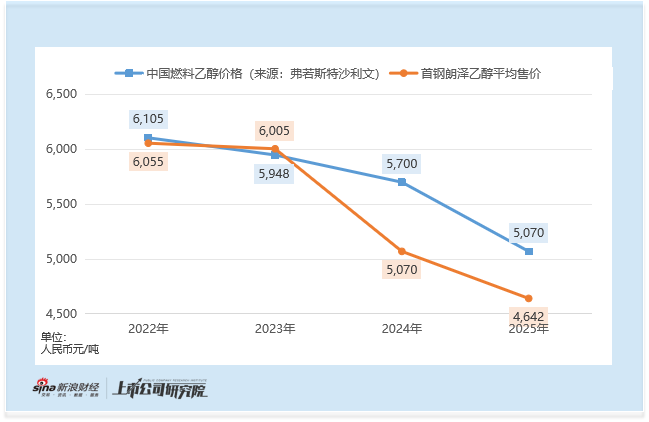
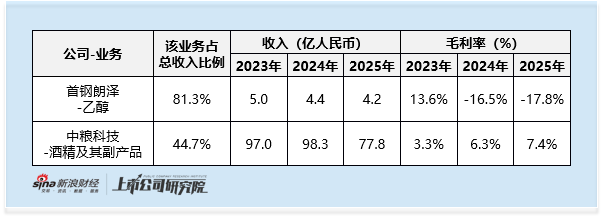
对于2026年初的经营情况,公司披露的最新数据显示边际改善但未扭亏。2026年一季度,乙醇产量2.88万吨,同比增22.0%;均价4696元/吨,同比涨3.8%;产能利用率升至54.8%。受益于量价回升,单季度毛损从2025年一季度的2110万元收窄至760万元,毛利率从-19.4%改善至-4.8%,盈利拐点仍远。
新业务落地尚需时日 IPO重启仍存多重风险
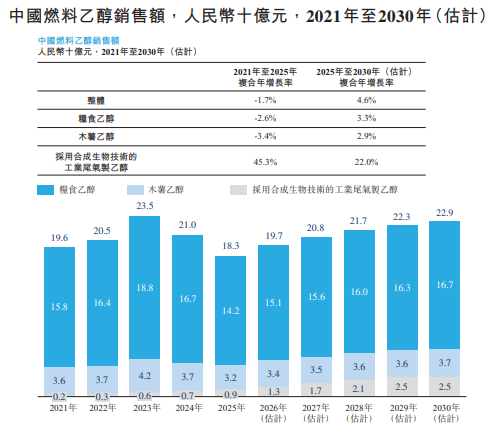
在核心乙醇业务与行业高增背离、深陷亏损的背景下,首钢朗泽还同时在投入中国饲料蛋白原料、SAF两大赛道,但两者均面临体量小、周期长、竞争加剧的现实约束。
在饲料蛋白原料业务端,作为国内唯一工业化尾气发酵产微生物蛋白的企业,市场参与者极少、公司为绝对龙头。2023-2025年微生物蛋白收入从0.87亿元增至0.92亿元,占比升至17.7%,但当前市场体量极小,短期对业绩拉动有限。
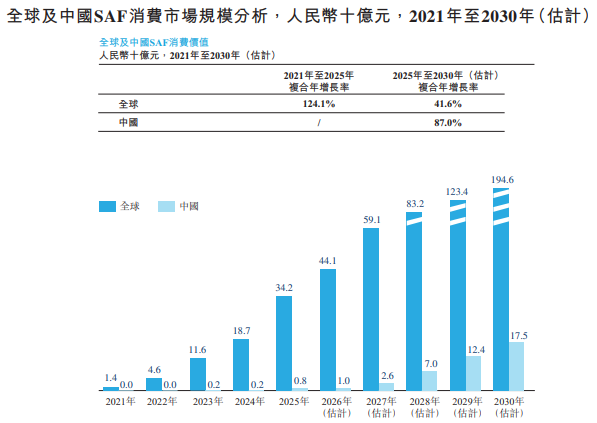
在SAF业务端,公司目前尚未产生任何相关收入,位于内蒙古包头的5万吨/年SAF设施预计2026年开工、2027年才能正式投入运营,业务落地仍需至少一年以上的周期。从市场情况来看,目前全球SAF市场已具备一定体量,2025年规模达342亿元,但国内市场仍处于发展初期,整体规模仅8亿元。尽管未来全球与中国SAF市场均有望实现高速增长,2025-2030年中国SAF市场复合增速达87.0%,但随着行业热度提升,全球头部能源企业、航空企业均已开始布局SAF赛道,未来不排除全球竞争者进入中国市场,给公司带来显著的竞争压力。
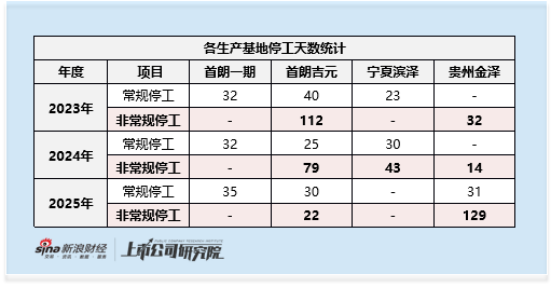
除了经营端的风险外,首钢朗泽此番IPO重启,还面临着历史遗留问题与市场信心的双重考验。2025年年中,公司就曾两次启动港股全球发售,均因与首朗吉元小股东吉元君熠的股东纠纷、关联交易诉讼被迫中止发行。尽管相关诉讼已于 2026 年 3 月达成和解并撤销,但历史纠纷影响尚未完全消除,2026 年一季度吉元冶金向首朗吉元供应工业尾气量同比下降 27.6%,供应链稳定性仍待验证。
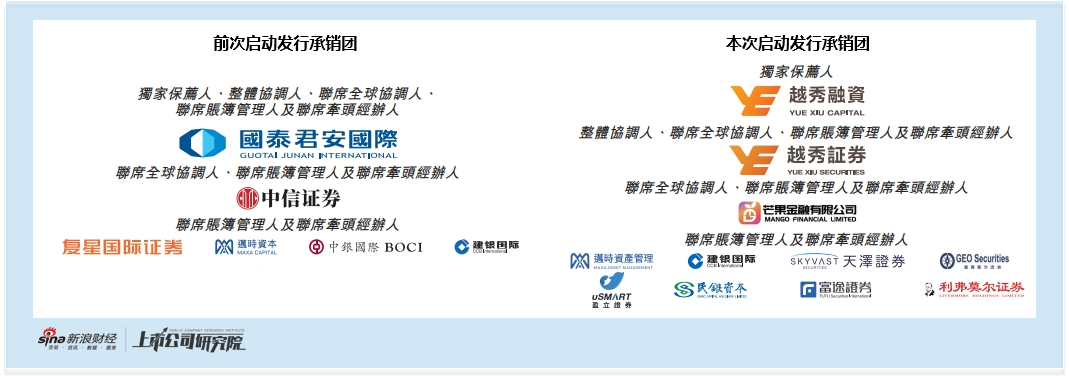
此外,相较于首次递交时由 国泰君安 国际、中信证券等6家投行组成承销团,本次不仅独家保荐人更换为越秀融资,承销团扩大至10家,且无一家机构重复。头部投行集体缺席,取而代之的是芒果金融、天泽证券、利弗莫尔证券等中小及互联网券商。这种“大换血”的背后,折射出头部机构对公司基本面的审慎回避。
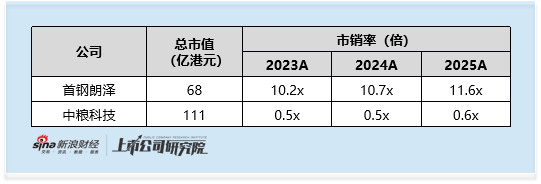
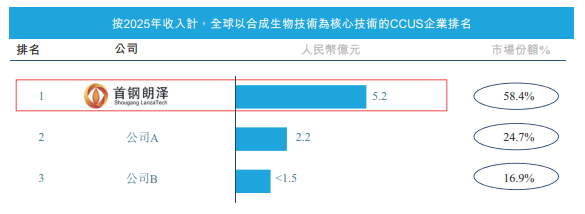
尽管基本面羸弱,本次IPO的发行规模与估值却不降反升。按发行价格上限计算,公司发行市值约68亿港元,对应2025年市销率高达11.6倍,远高于中粮科技不足1倍的市销率。即使公司具备稀缺的CCUS概念,其估值安全边际仍十分有限。在全球市场参与者稀少、中国市场尚处于萌芽期的背景下,这一估值水平显然缺乏确定性业绩的支撑。
责任编辑:公司观察
 【