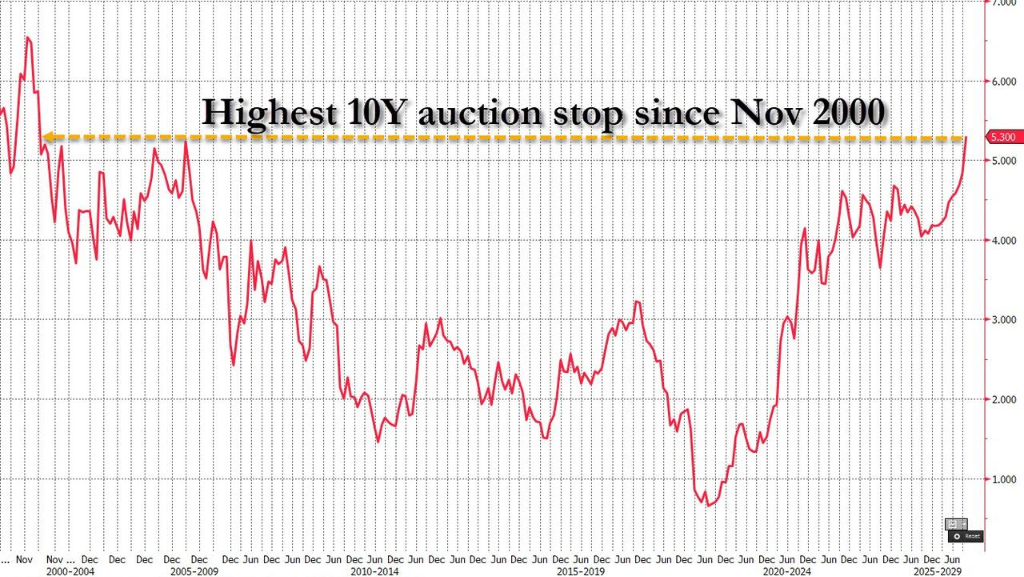
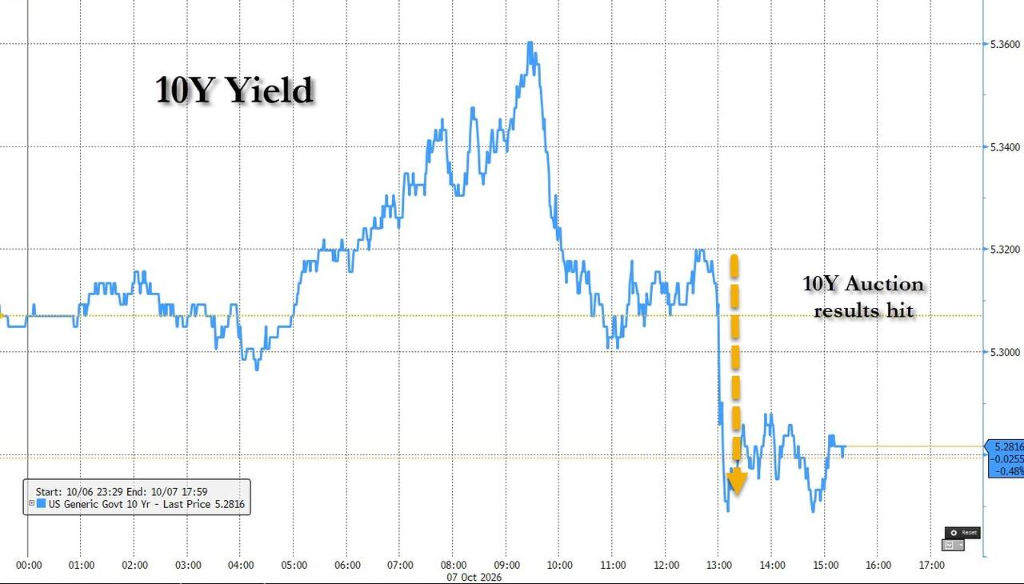
由此一来,一级交易商所获配额仅剩2.5%,为10年期国债拍卖史上最低水平。交易商获配比例极低,通常意味着机构投资者和海外买家竞标积极,无需依赖做市商托底。
部分市场人士对此高度关注,并对外资需求骤增的背后逻辑提出疑问,尤其是考虑到近期多场拍卖均出现海外需求明显下滑的情况,此次逆转显得格外突出。有观点认为这一异常的外资认购比例背后可能存在特殊安排,但目前尚无相关证据。
美财长贝森特:收益率上升是全球现象,源于增长而非通胀
美国财政部长贝森特周三在白宫一场活动上重申其对于收益率上升的一贯立场,将其定性为“全球性现象”。他表示:
对于美国而言,与其他国家不同,这是一个实际利率问题,是由增长驱动的,这里的增长依然强劲。
贝森特同时重申,一旦伊朗局势趋于平稳,能源成本将会下降,届时整条收益率曲线的利率都将随之回落。
长端利率的此轮回调,也受益于曲线短端此前已出现的一定程度企稳。
上周低于预期的通胀与劳动力市场数据,以及美联储官员偏鸽派的表态,在一定程度上压缩了市场对于美联储进一步加息的预期。目前掉期市场隐含的本月加息概率约为四分之一,年内加息则仍被充分定价。
Natixis利率策略主管John Briggs表示:
过去一周市场已出现一些企稳迹象,尤其是短端。现在长端也开始出现需求信号,我认为现在宣布胜利还为时尚早,但至少是一个开始。
全球债市持续承压,欧洲国债波动加剧
此次拍卖的背景是全球债券市场数周来持续动荡。能源价格高企加剧通胀担忧、央行维持加息路径,以及企业和政府在人工智能建设融资上争夺资本,共同构成压制债市的多重因素。
周三,布伦特原油价格一度突破每桶102美元,此前伊朗再度袭击霍尔木兹海峡航运。
欧洲国债市场抛售潮卷土重来。法国和意大利10年期收益率均上涨逾10个基点,法国10年期借贷成本一度攀升至4.93%,逼近本月创下的2002年以来最高水平,而法德利差回升至140个基点。

英国30年期金边债券收益率一度上涨13个基点至6.04%,创28年新高,随后小幅回落至6%下方。
汇市方面,欧元兑美元下跌0.6%,盘中一度触及2025年年中以来对英镑的最低水平。瑞穗国际的多资产策略师Evelyne Gomez-Liechti表示:
我们认为,市场仍然夹在具有吸引力的绝对收益率水平与一个持续不退的油价故事之间。
Man Group首席全球宏观策略师Kristina Hooper则直言,对本次“救济式反弹”能否持续保持怀疑。
30年期国债拍卖将至,市场考验尚未结束
强劲的10年期拍卖结果为市场带来短暂宽慰,但来自长端的压力测试尚未结束。
美国财政部将于周四进行220亿美元30年期国债拍卖,届时成交收益率有望达到2000年以来最高水平,将再度检验市场的实际承接意愿。
该拍卖结束后,财政部还将随即开展国债回购操作,最高购入60亿美元的20至30年期国债,为自该部门扩大长期债券回购计划以来的第四次此类操作,此举背景正是长端收益率持续攀升至多年高位。
据BMO分析,此次10年期拍卖中交易商获配比例异常之低,印证了来自非传统渠道投资者的强烈需求。周四的30年期拍卖能否延续这一势头,将是市场判断债市能否真正企稳的重要观察窗口。
风险提示及免责条款
市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
责任编辑:郭建