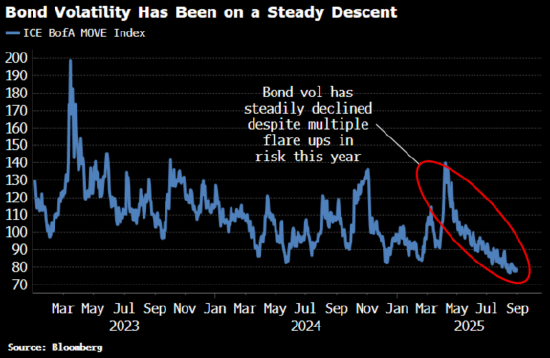
债券基金对它们的需求在减少,因为基金越来越多地使用国债期货对冲久期,不受欢迎的“非主流”债券可能正在阻塞交易商资产负债表。而交易商是促进国债市场流动性的关键参与方。

彭博的国债流动性指标(衡量单个债券偏离理想化收益率曲线的程度)已有所改善,最近交易商资产负债表上的国债库存也在下降(见上图)。
回购规模可能不大,但可以想见的是,对“非主流”债券持续而稳定的需求足以鼓励更多市场参与者交易,从而改善整个市场的流动性状况。
此外,财政部减少长债发行比例的做法预计也有利于削弱市场波动性。财政部长贝森特明确表示,在国库券更便宜的情况下,没有必要增加长债发行。这点在特朗普对美联储施加降息压力时尤为明显。
2022年底国库券发行额飙升,过去18个月趋于平稳,净发行接近零,但随着美联储降息,这一情况可能改变。
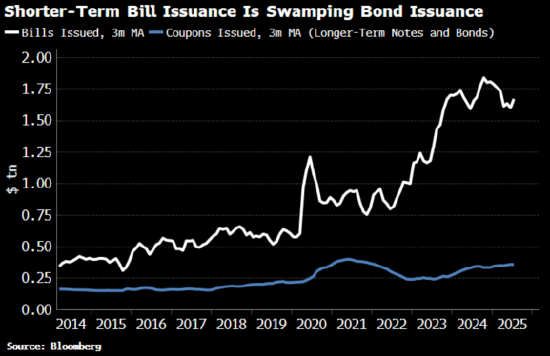
有一种观点是,减少长期债务发行将压低收益率,并帮助抑制利率波动,因为收益率上行期的波动通常比下行期更剧烈。
抑制波动性被寄望能降低“基差交易”再次崩盘的可能性。2020年3月,事情的确发生了,迫使美联储大幅扩张资产负债表,至今未完全逆转。
但财政部的政策注定会导致更高的波动性、更糟糕的流动性状况、更高的收益率和更陡峭的收益率曲线。
原因如下:回购与减少长期债券依赖相结合将缩短财政部债务存量的加权平均期限(WAM),这通常导致收益率曲线陡化,因为对短期负债(如国库券)的需求相对缺乏弹性。短期利率整体上不会因国库券供应增加而大幅波动,而边际上则会分流对长期债券的需求,进而促使曲线陡峭化。
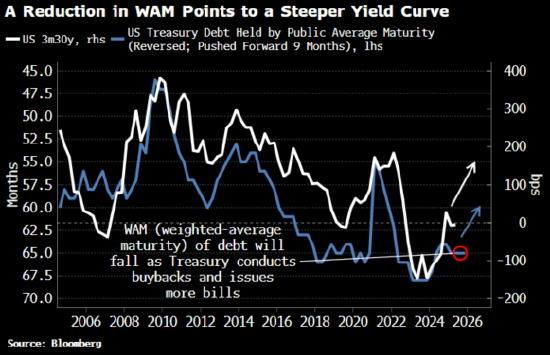
陡峭的收益率曲线对债市的低波动性是不利的。曲线更陡意味着远期利率高于即期利率,因此有更多可能路径让前者向后者收敛(这是必然的)。债市波动性因此上升以反映这种不确定性增加。
目前收益率曲线相对平坦。不论其上行还是倒挂(尽管后者可能性较低),债市波动性都可能攀升。

国库券发行上升也具有通胀效应。这一点可能受到财政部欢迎,因为它将有助于降低债务占GDP比率(前提是主要财政赤字需要稳定)。
债券隐含波动率相对于已实现波动率也开始显得偏低。Move指数大多数时候显著高于已实现波动率,但现在下降至几乎持平。
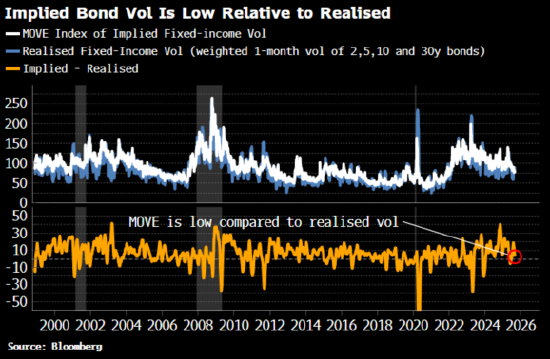
此外,与其他资产相比,债券波动性也处于低位。相较过去一年自身水平,Move指数低于信用波动率、VIX、外汇波动率、石油价格波动率以及VIX自身的波动率。

债券波动性与其他资产没有区别,当其历史性偏低并持续下降时,这并不是市场韧性的标志,而是脆弱性的体现,反转往往剧烈而突然。
财政部试图防止火灾发生,但其举措却增加了出现更大火灾的可能性。
责任编辑:李桐