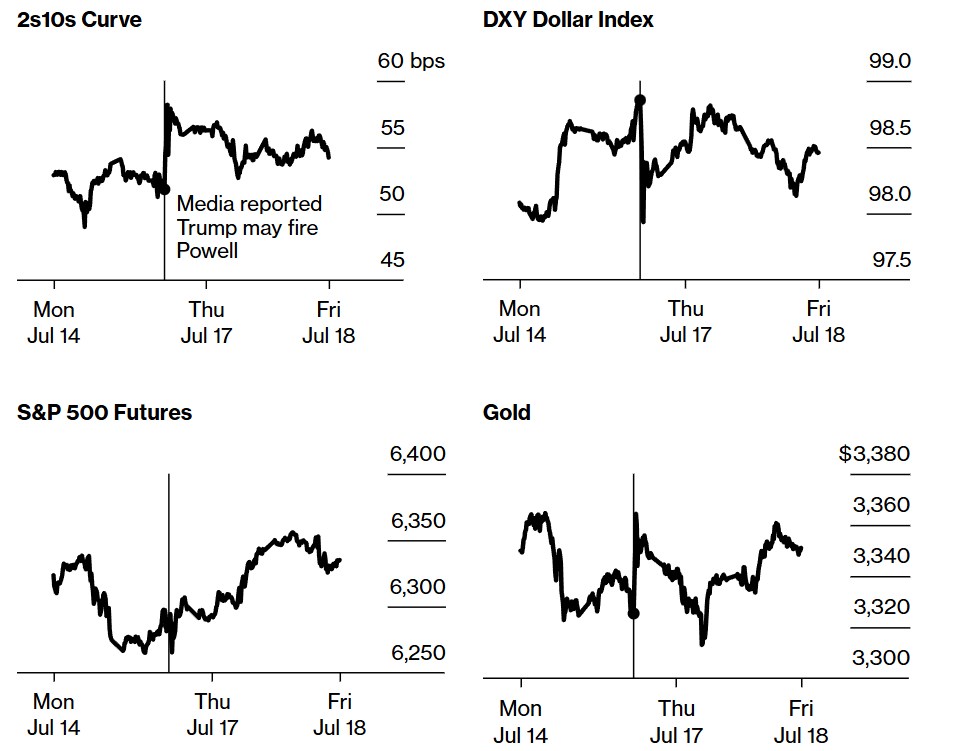
上周的市场反应直观展现了这一风险的冲击力:从“解雇传闻”到特朗普否认的不足一小时里,美国30年期国债收益率飙升0.11个百分点,其与5年期国债收益率之差扩大至2021年以来最高水平;美元兑欧元跌幅超1%,美股亦大幅下挫。
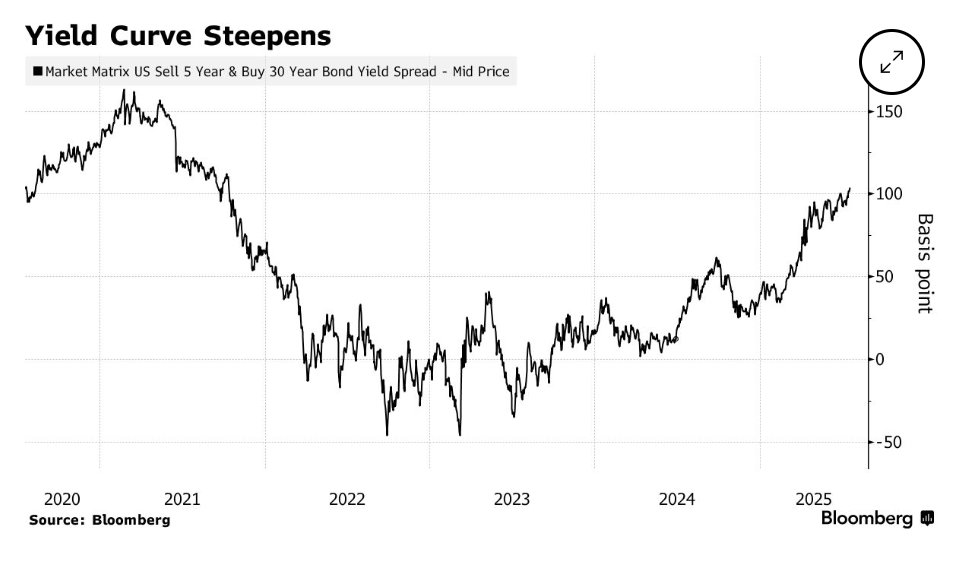
不过,美国银行利率策略师梅根·斯威伯认为,“陡化交易”对冲效果可能受限,因财政部或通过控制长期债券发行量来抑制收益率上行(7月30日将公布下一季度再融资计划)。她更推荐“盈亏平衡利率”策略(即普通国债与通胀保值债券收益率之差),认为这是“更干净”的对冲工具,可有效捕捉鸽派美联储政策推高通胀的潜在风险。目前,反映市场通胀预期的10年期盈亏平衡利率已升至2.42%,接近2月以来最高水平,显示投资者正为美联储独立性风险定价。
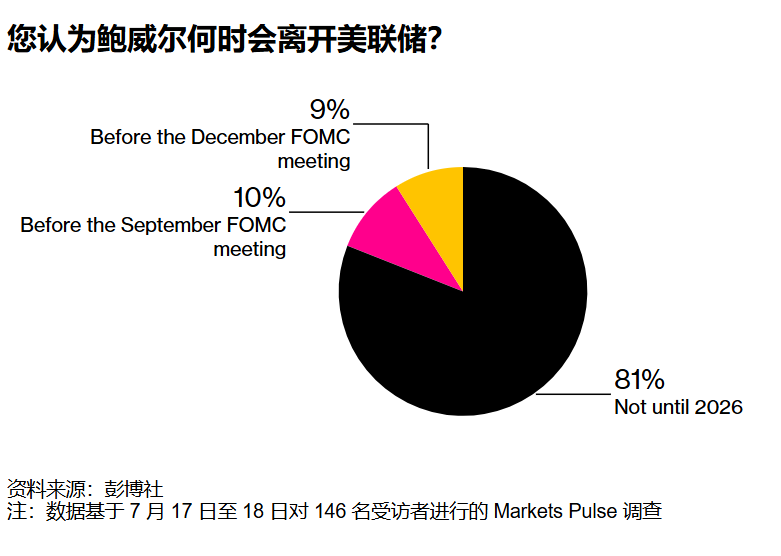
美联储理事沃勒是下一任主席的热门人选之一。他周五表示,若7月底政策会议上多数同事支持维持利率不变,他将投反对票并主张降息以支持就业市场。调查显示,33%的受访者支持沃勒接任,其次是财政部长贝森特。部分投资者则将鲍威尔风险视为多重挑战中的一环:哥伦比亚线程针公司全球利率策略师艾德·侯赛尼指出,“最糟糕的情景是美联储丧失独立性、关税引发大幅通胀、财政政策在中期选举前进一步刺激,三者同时发生。”他正通过期权押注利率波动率将从三年低位回升。
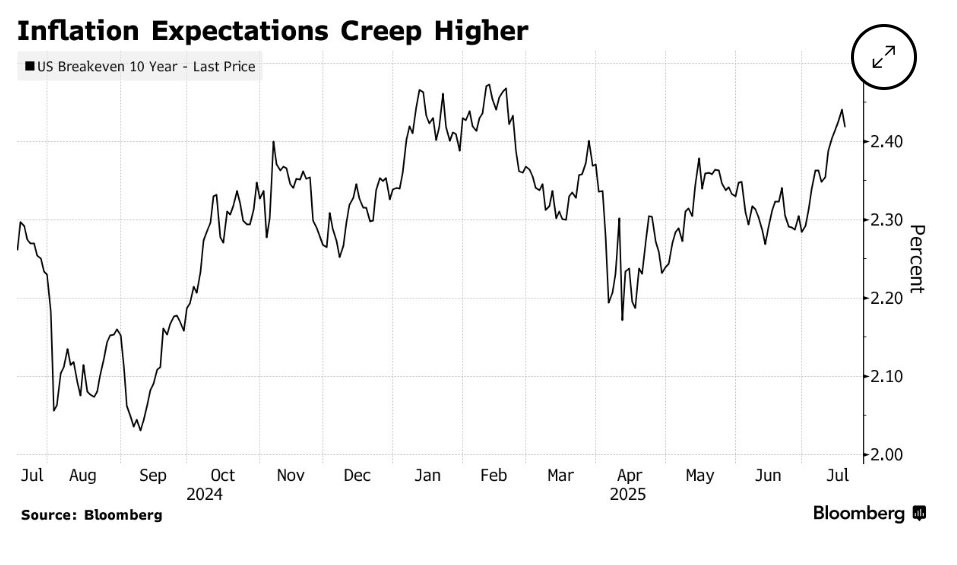
彭博宏观策略师爱德华·哈里森分析,若美联储最终采纳沃勒的降息建议,在通胀预期升温背景下,长期收益率更可能上行。回顾历史,去年美联储首次降息后,长期利率仅在美联储停止下调联邦基金利率时才停止上涨。若美联储在内部异议中维持利率不变,不确定性将推高期限溢价,最终导致长期利率上升,这反而可能加剧特朗普对美联储的降息施压,形成“讽刺循环”。
值得关注的是,范吉伦的“陡化交易”策略并非首次提出。早在2024年3月,他就基于“特朗普可能当选并解雇鲍威尔”的预期,建议客户布局相关交易。当时他指出:“这听起来疯狂,但完全可能发生。”尽管此后因持仓成本过高暂时退出,如今他再次认为,“加速时机”已经到来。
市场后续需关注的经济数据包括:美联储方面,7月19日至31日为对外通讯静默期,7月22日鲍威尔将出席会议致辞,同日美联储监管副主席鲍曼将与OpenAI首席执行官奥特曼进行对话。债券拍卖方面,7月21日将发行13周、26周国库券,7月22日发行6周国库券,7月23日发行17周国库券并重启20年期债券发行,7月24日发行4周、8周国库券及10年期通胀保值债券。
责任编辑:于健 SF069