 往期报告回顾
]article_adlist-->
点击报告标题直达↓
[1] 2025宏观年度策略报告
【浙商宏观||李超(金麒麟分析师)】无限风光在险峰(一)国内经济展望
【浙商宏观||李超】无限风光在险峰(二)国内政策展望
【浙商宏观||李超】无限风光在险峰(三)海外宏观展望
【浙商宏观||李超】无限风光在险峰(四)资产配置展望
(滑动查看历史报告)
[2] 财政发力系列报告
【浙商宏观||李超】财政四本账都有哪些?--财政发力系列研究报告之一
【浙商宏观||李超】历史上的化债是怎样的?--财政发力系列研究报告之二
【浙商宏观||李超】债务限额和债务余额的关系是怎样的?--财政发力系列研究报告之三
【浙商宏观||李超】财政赤字是如何确定的?--财政发力系列研究报告之四
【浙商宏观||李超】特别国债的历史与未来推演--财政发力系列研究报告之五
【浙商宏观||李超】财政资金哪些与基建相关?--财政发力系列研究报告之六
【浙商宏观||李超】财政资金哪些与消费相关?--财政发力系列研究报告之七
【浙商宏观||李超】财政资金哪些与科技相关?--财政发力系列研究报告之八
]article_adlist-->
(滑动查看历史报告)
[3] 利率走廊系列报告
【浙商宏观||李超】中国央行利率走廊设想演变——利率走廊系列报告之一
【浙商宏观||李超】欧央利率走廊是什么样的?——利率走廊系列报告之二
【浙商宏观||李超】日央行利率走廊是什么样的?——利率走廊系列报告之三
(滑动查看历史报告)
]article_adlist-->
[4] 国家资产负债表系列报告
【浙商宏观||李超】美国如何编制和管理国家资产负债表?——国家资产负债表管理系列研究一
【浙商宏观||李超】日本如何编制和管理国家资产负债表?——国家资产负债表管理系列研究二
(滑动查看历史报告)
]article_adlist-->
[5] 特朗普新政系列
【浙商宏观||李超】特朗普施政纲领推进节奏如何?——特朗普新政系列研究一
【浙商宏观||李超】贸易摩擦可能如何开展?——特朗普新政系列研究二
【浙商宏观||李超】特朗普内阁成员——集权、强硬、MAGA化——特朗普新政系列研究三
【浙商宏观||李超】美国财政赤字能否收缩?——特朗普新政系列研究四
(滑动查看历史报告)
]article_adlist-->
[6] 新一轮财税体制改革系列报告
【浙商宏观||李超】新一轮财税体制改革侧重解决哪些问题
【浙商宏观||李超】建国以来历次税制改革回顾——新一轮财税体制改革系列研究之一
【浙商宏观||李超】增值税知多少——新一轮财税体制改革系列研究之二
【浙商宏观||李超】消费税知多少——新一轮财税体制改革系列研究之三
【浙商宏观||李超】企业所得税知多少?——新一轮财税体制改革系列研究之四
【浙商宏观||李超】个人所得税知多少?——新一轮财税体制改革系列研究之五
【浙商宏观||李超】哪些财产税值得关注?——新一轮财税体制改革系列研究报告之六
【浙商宏观||李超】资产利得税知多少?——新一轮财税体制改革系列研究报告之七
(滑动查看历史报告)
]article_adlist-->
[7] 人工智能系列报告
【浙商宏观||李超】人工智能科技革命推演——人工智能如何影响宏观经济系列报告之一
【浙商宏观||李超】第四次科技革命与前两次哪个更像?——人工智能如何影响宏观经济系列报告之二
【浙商宏观||李超】第四次科技革命对经济增长的影响如何 ——人工智能如何影响宏观经济系列报告之三
【浙商宏观||李超】人工智能对货币政策影响几何?——人工智能如何影响宏观经济系列报告之四
(滑动查看历史报告)
]article_adlist-->
[8] 美国财政系列报告
【浙商宏观||李超】美国财政刺激会影响通胀么?——美国财政研究系列报告之一
【浙商宏观||李超】美国的债务付息压力是否会影响财政刺激?——美国财政研究系列报告之二
【浙商宏观||李超】美国两党制衡是否能限制财政扩张?——美国财政研究系列报告之三
【浙商宏观||李超】为何美国财政扩张不再探讨挤出私人投资——美国财政研究系列报告之四
(滑动查看历史报告)
]article_adlist-->
固定布局
工具条上设置固定宽高
背景可以设置被包含
可以完美对齐背景图和文字
以及制作自己的模板
浙商证券宏观研究团队简介
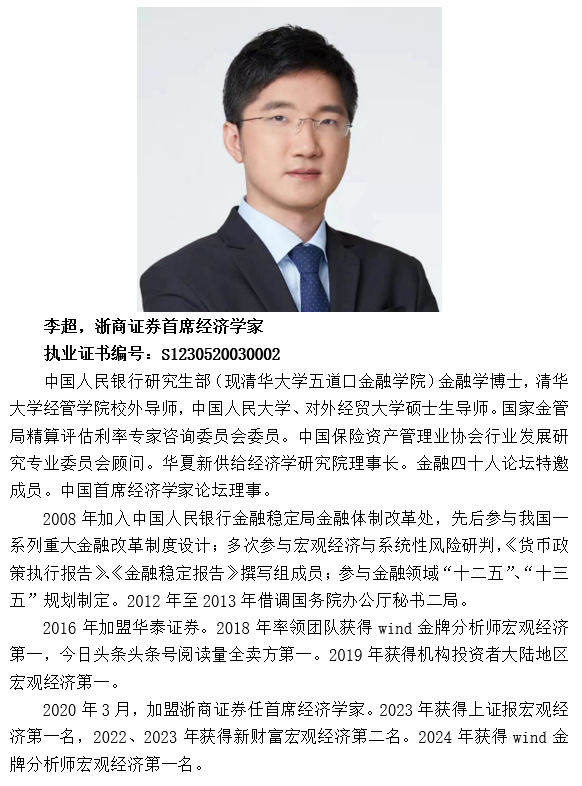
宏观经济方向


宏观政策方向
宏观智能配置方向
特别声明
《证券期货投资者适当性管理办法》已于2017年7月1日起正式实施。通过新媒体形式制作的本订阅号信息仅面向浙商证券客户中的金融机构专业投资者。若您非浙商证券客户中的金融机构专业投资者,为保证服务质量、控制投资风险,请取消关注本订阅号,请勿订阅、接受或使用本订阅号中的任何信息。因本订阅号暂时无法设置访问限制,若给您造成不便,烦请谅解!
法律声明及风险提示
]article_adlist-->
本公众号为浙商证券宏观团队设立。本公众号不是浙商证券宏观团队研究报告的发布平台,所载的资料均摘自浙商证券研究所已发布的研究报告或对报告的后续解读,内容仅供浙商证券研究所客户参考使用,其他任何读者在订阅本公众号前,请自行评估接收相关推送内容的适当性,使用本公众号内容应当寻求专业投资顾问的指导和解读,浙商证券不因任何订阅本公众号的行为而视其为浙商证券的客户。
本公众号所载的资料摘自
浙商证券研究所已发布的研究报告的部分内容和观点,或对已经发布报告的后续解读。订阅者如因摘编、缺乏相关解读等原因引起理解上歧义的,应以报告发布当日的完整内容为准。请注意,本资料仅代表报告发布当日的判断,相关的研究观点可根据
浙商证券后续发布的研究报告在不发出通知的情形下作出更改,本订阅号不承担更新推送信息或另行通知义务,后续更新信息请以
浙商证券正式发布的研究报告为准。]article_adlist-->
本公众号所载的资料、工具、意见、信息及推测仅提供给客户作参考之用,不构成任何投资、法律、会计或税务的最终操作建议,浙商证券及相关研究团队不就本公众号推送的内容对最终操作建议做出任何担保。任何订阅人不应凭借本公众号推送信息进行具体操作,订阅人应自主作出投资决策并自行承担所有投资风险。在任何情况下,浙商证券及相关研究团队不对任何人因使用本公众号推送信息所引起的任何损失承担任何责任。市场有风险,投资需谨慎。
浙商证券及相关内容提供方保留对本公众号所载内容的一切法律权利,未经书面授权,任何人或机构不得以任何方式修改、转载或者复制本公众号推送信息。若征得本公司同意进行引用、转发的,需在允许的范围内使用,并注明出处为“
浙商证券研究所”,且不得对内容进行任何有悖原意的引用、删节和修改。]article_adlist-->
廉洁从业申明:
我司及业务合作方在开展证券业务及相关活动中,应恪守国家法律法规和廉洁自律的规定,遵守相关行业准则,遵守社会公德、商业道德、职业道德和行为规范,公平竞争,合规经营,忠实勤勉,诚实守信,不直接或者间接向他人输送不正当利益或者谋取不正当利益。
李超宏观研究与资产配置
把握预期差,
关注这一个就对了!
]article_adlist-->
(转自:李超宏观研究与资产配置)
责任编辑:郭建
 往期报告回顾]article_adlist-->





