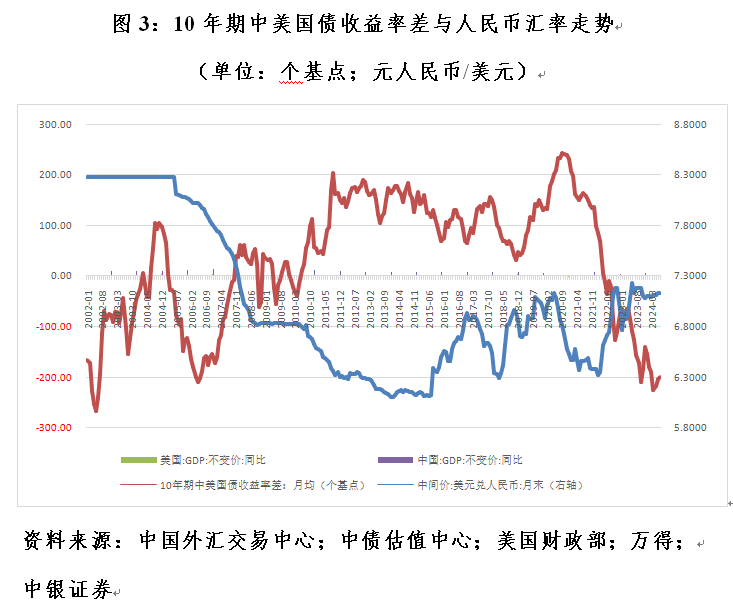
去年底,笔者曾指出今年人民币汇率在中国经济持续回升向好的大背景下,对着美国经济“软着陆”“硬着陆”和“不着陆”将会有双向波动的中性、趋势反弹的乐观以及继续承压的悲观等三种情形。
去年底今年初,市场共识是今年美国经济“软着陆”,美联储大幅降息,美元走弱。然而,实际情况是,今年上半年美国经济运行状况有所反复。一季度,通胀超预期反弹,就业市场持续偏热,市场预期美国经济“不着陆”概率上升,首次降息时间不断延后,甚至有人预期零降息或再加息。同期,美元走势偏强。二季度,通胀如期回落,就业市场逐渐降温,降息预期重新回潮。但是,特朗普在美国大选期间强势回归,于6月底催生了一波“特朗普交易”,让美元再度走强。
今年上半年,人民币汇率实际运行在中性与悲观情形之间,但美联储超预期紧缩和美元走势偏强,掩盖了中国经济开局良好、基本面回暖对人民币汇率的支撑作用,令上半年人民币总体承压。
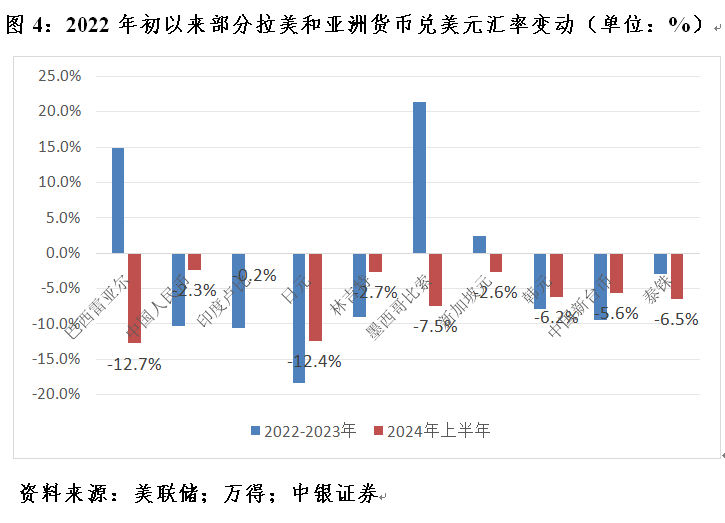
当然,这并非中国特例。由于美联储首次降息一再延后,大部分非美货币普遍承压。就连过去两年走得非常稳健的拉美货币——墨西哥比索、巴西雷亚尔都没有绷住,上半年分别对美元下跌7.5%和12.7%,其中二季度单季分别下跌9.3%和9.8%。至于亚洲货币,最惨的当数日元,自2021年起对美元年度“三连跌”。即便今年3月份日本央行退出负利率时代,甚至4、5月份消耗巨资干预(合计9.8万亿日元,约合620亿美元)后,也没有阻止日元汇率于6月底跌破160比1,并不断刷新近40年新低,上半年累计下跌12.3%(见图4)。
人民币大幅拉升的性质
进入7月份以来,人民币延续弱势盘整。虽然累计跌幅不深,但7月24日境内即期汇率仍跌至年内新低7.2760比1。没想到的是,7月25日起,突然否极泰来,境内外人民币汇率持续大幅拉升,均升回7.10时代。8月5日,境内人民币汇率交易价(CNY)最高升至7.1120比1,境外人民币汇率交易价(CNH)最高升至7.0836比1。
值得一提的是,7月25日以来,境内美元对人民币即期汇率(指银行间外汇市场下午四点半交易价)相对当日中间价的偏离逐渐脱离2%的涨停板位置。7月25日至8月9日,二者日均偏离0.99%,较7月1~24日日均偏离收敛了0.94个百分点。特别是8月5日创本轮反弹的高点起,到9日二者日均偏离仅为0.31%。与此同时,7月25日至8月9日,境内银行间外汇市场即期询价日均成交486亿美元,较7月1~24日日均成交增长56.0%。其中,8月5日当日成交637亿美元,仅次于2018年10月24日的663亿美元。总的来看,人民币汇率恢复双向波动后,境内外汇市场交投活跃,预计其间既有结汇盘蜂拥而出,也有购汇盘逢低买入。
本轮人民币汇率大幅反弹的原因主要有四:一是美联储降息预期升温和美元指数走弱,大大缓解了非美货币压力。进入7月份以来,市场逐渐由“特朗普交易”切换到“衰退交易”,特别是8月2日发布的美国失业率数据意外飙升,触及萨姆法则的衰退门槛,美元加速下挫。到8月5日,洲际交易所美元指数(DXY)较6月26日的前高累计下跌3.1%至102.73。
二是日元利差交易反向平仓,日元强势拉升带动了亚洲货币整体人气回升。在美元回调加速、美股震荡加剧的背景下,日本政府再度入市干预日元贬值(5.53万亿日元,约合368亿美元),加上7月31日日本央行意外加息15个基点至0.25%,推动了日元利差交易反向平仓,带动日元大幅反弹。7月上旬,日元汇率还在迭创38年来的新低,到8月5日升至144.18比1(最高升至141.69),较7月10日的低点161.68比1大幅反弹12.1%(最多反弹了14.3%)。
三是政策给力和改革发力,提振国内市场信心。近期我国政策不断加码稳增长,7月19日国常会议决定统筹安排约3000亿元超长期特别国债支持大规模设备更新和消费品以旧换新,7月19日和25日央行更是“三连发”出手降息。加之二十届三中全会对进一步全面深化改革、推进中国式现代化做出了一系列重大部署,一些改革措施也将相继落地实施,这改善了市场对中国经济复苏前景的预期。
四是前期做空人民币交易较为拥挤,反弹一触即发。2023年7月至2024年6月,境内银行即远期(含期权)结售汇持续逆差,这主要与市场结汇意愿减弱、购汇动机增强有关。同期,银行代客收汇结汇率平均为52.5%,代客付汇购汇率平均为63.4%,较2023年上半年均值分别回落2.6和上升2.0个百分点(见图5)。最近市场情绪突然逆转,触发了人民币利差交易的反向平仓。离岸市场做空人民币交易更为拥挤,再次引领了这轮反弹行情。到8月9日,CNH较年内低点最多反弹3.2%,高出CNY最大升幅2.3%近1个百分点。

当前人民币汇率正运行在从前述悲观情形向乐观情形切换的过程中。但这种切换能否顺利完成,还要看内外部环境的演进。一方面,在“固本培元”的应对思路下,当前国内经济以调养生息为主,坚持稳中求进的总基调,故对短期内政策刺激和经济反弹不宜期待过高。不过,根据国际货币基金组织(IMF)公布的与中国第四条款磋商报告,预计今年中国GDP平减指数同比有望由上年下跌0.6%转为增长0.1%,2025年进一步增长1.8%,2026~2029年各增长2.0%,显示中国名义经济增速将重新超过实际经济增速,总供求失衡状况趋于好转,经济增长质量改善,这将有助于夯实人民币汇率稳定的经济基础。
另一方面,海外特别是美国经济、美联储货币政策和美元汇率走势也存在多种可能性。若萨姆法则再次显威,美国经济“硬着陆”,美联储势必大幅降息,美元有可能趋势性走弱,这将意味着人民币的拐点来临;若萨姆法则失灵,美国经济“软着陆”,则美联储只会预防式降息,美元依然可能略偏强势,这次反弹将是人民币重归双向波动;若美国经济“不着陆”,美联储预防式降息后或暂停行动,美元再度走强,则人民币还有可能面临压力。8月6日以来境内外人民币交易价冲高回落,就与美国最新经济数据缓解了市场衰退预期有关。
此外,下半年还不能忽视地缘政治因素的影响。美国大选正如火如荼。当前两位总统候选人无论谁当选,都将继续针对中国但有可能采取不同的策略,这将对未来中美关系走势产生重大影响,进而影响我国跨境资本流动和人民币汇率。剔除此因素影响,若下半年美联储降息,意味着中美经济周期和货币政策分化总体趋于收敛,有助于缓解人民币汇率下跌压力。
近期的国际金融市场动荡表明,本轮紧缩周期的尾部风险还在进一步演进。万事皆有可能。人民币汇率的反向震荡也再次提示了单边押注的风险。国内企业当立足主业,强化风险中性意识,控制好货币错配和汇率敞口风险。
(作者系中银证券全球首席经济学家)
责任编辑:郭建