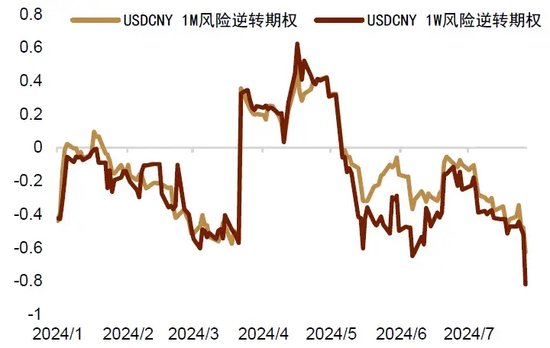
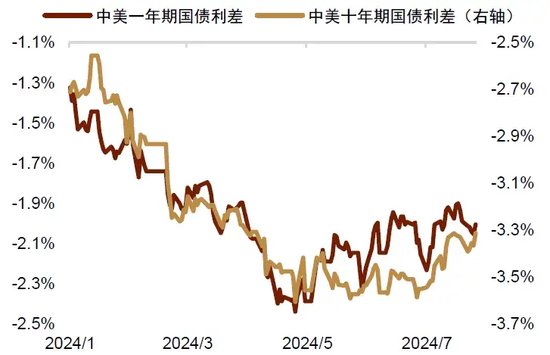
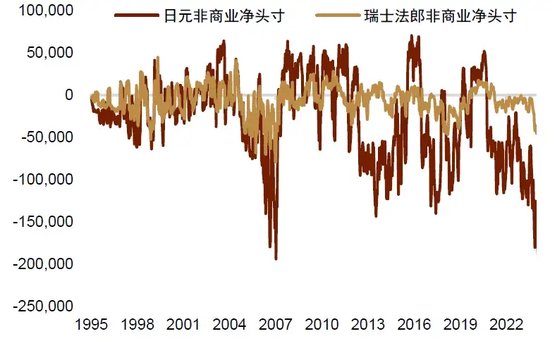
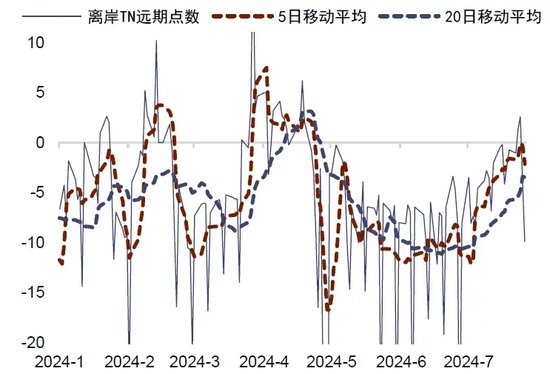
资料来源:Bloomberg,中金公司研究部
如何看待下一步的汇率走势?
展望未来,从外部环境和遏制套息投机这两方面看,我们认为人民币汇率在短期内并不会轻易回到此前的偏低弹性状态,双向波动的弹性可能会有所增加。
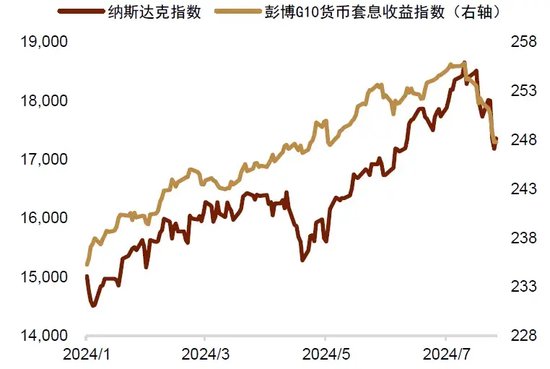
首先,从外部环境看,随着美国大选季和美联储降息启动时间点的临近,金融市场的不确定性或将持续处于偏高水平,而美元与非美货币利差的稳定性也会因为降息的临近而有所下降。这对于杠杆交易是不利的,因此风险资产可能会继续维持偏高波动。而就外汇套息交易头寸本身而言,除了利差不稳定之外,美国选情的变化以及候选人对汇率的言论都有一定可能带动市场的短期波动。我们认为相关外生事件的频次增加,也容易让套息交易者将仓位控制在比上半年更低的水平。我们比较彭博制作的G10货币套息收益指数和美国纳斯达克指数后发现,两者的联动性在近期有所加强,这或代表此前偏拥挤的交易在近期出现了转向(图表13)。
图表13:近期套息交易平仓与美股回落同步
资料来源:Bloomberg,中金公司研究部
其次,从遏制外汇套利投机的动机看,我们认为仍有必要在未来一段时间内将人民币的弹性保持在相对偏高的水平。从盘面上看,7月25日的波动是离岸人民币带动在岸人民币升值,离岸和在岸的银行间外汇市场的套息投机交易或已经在当天出现了部分平仓,这对于遏制投机交易是一个积极现象。但如果人民币汇率的弹性立刻下降,套息交易很容易卷土重来。而且,相比银行间机构较快的降低套息仓位,境内企业的资产负债表错配可能尚未开始修正。因此,从遏制套息的角度看,我们认为当前仍有必要在相当的时间内让人民币保持有涨有跌的双向波动。这样有利于分化预期,降低套息动机。我们认为,当前的外部环境对人民币弹性的恢复是较为有利的时机(图表14)。
图表14:美元指数与人民币套息收益指数

资料来源:Bloomberg,中金公司研究部
对于更长期的人民币汇率走势,我们认为这一方面取决于中国经济预期的修复和利率的走向,另一方面则更取决于海外经济金融形势的变化。在本轮海外的经济扩张周期中,人民币更多被用作融资货币。因此,如果未来海外的资产回报下降,波动性系统性上升,这就将有利于跨境资本的回流和人民币的走强。因此,未来人民币汇率的系统性升值的条件或与海外经济和利率的下行周期重合。
责任编辑:郭建