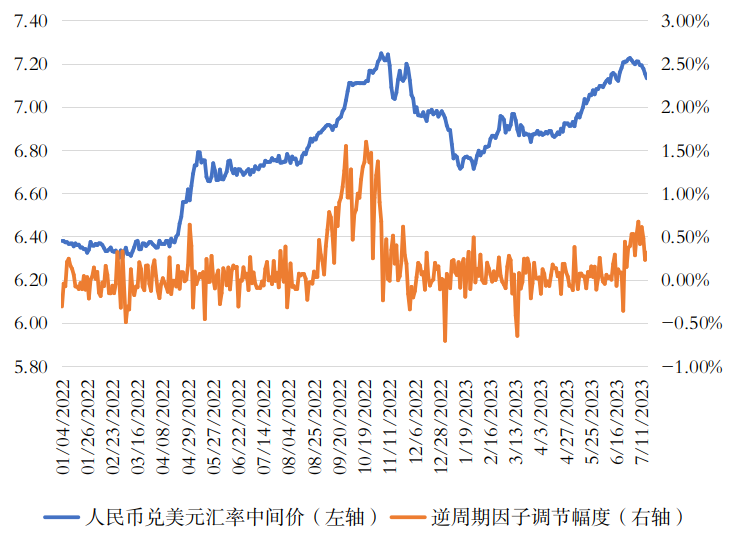
图7:今年6月底7月初,逆周期因子有启用迹象
二、本轮人民币贬值异质性的原因分析
如前所述,与2022年的两波贬值以及2023年第一波贬值相比,2023年第二波贬值有着较强的异质性。首先,在前三波贬值过程中,人民币汇率与有效汇率、美元指数、美中利差的相关性更强;而在本轮贬值中,人民币汇率与上述变量之间的相关性明显减弱。其次,前三波贬值过程中,外因很可能是主导性因素,因此美元指数和美中利差都领先于人民币兑美元汇率的波动;但本轮贬值,内因很可能是主导型因素。
导致今年5-6月人民币兑美元汇率走弱的最重要原因或许是,今年二季度中国高频宏观指标表现明显弱于市场预期,且市场期望的一揽子宏观刺激政策并未如期同步出台。2023年5、6月,股市与汇市同步走弱,反映了投资者情绪趋于悲观。
2023年二季度,宏观、行业与外部环境导致市场情绪都有所弱化。
第一,宏观方面。4-5月投资累计同比增速下行,出口额同比增速下行,PMI指数持续低于50;PPI持续负增长导致通缩压力加剧,青年失业率攀升至历史性峰值;M1增速持续下行,社融与人民币贷款增速下行,金融指标不断恶化。
第二,房地产方面。尽管去年四季度出台了“三支箭”,但各种类型开发商融资并未得到显著改善,购房者、开发商与地方政府预期集体低迷。
第三,地方政府债务方面。中西部地区平台违约压力隐现,二季度一些新的局部案例逐渐爆发。
第四,外部方面。俄乌冲突继续深化,中美博弈喜忧参半,尽管美中领导实现会晤,但美国仍在收紧一些领域和行业的限制。

图8:第2季度人民币汇率与股市指数双双走弱:投资者情绪
上述情况叠加导致投资者情绪并不乐观,二季度人民币汇率与股市指数双双走弱,反映出投资者情绪的恶化。
三、对下半年人民币汇率走势的展望
从外部来看,市场情绪总是受短期因素的影响。美国最新通胀数据公布后,市场从去年下半年的担忧加息,又开始转为乐观。虽然近期美国劳动力市场与名义通胀数据有所走弱,导致美元指数跌破100,但未来继续下行的空间不大,不要对美国核心通胀数据的回落过于乐观。美国核心CPI的黏性非常强,其核心逻辑在于美国劳动力市场依然紧张,服务价格、房租价格很难回落。目前十年期美债收益率仍然处于高位,尽管破4后开始下行,但今年下半年,美元指数与长期美债利率总体上仍将维持高位盘整态势,外部环境仍然偏紧。因此人民币兑美元汇率企稳,不能期望外部环境的弱化,而要从内部因素着手。
从内部来看,随着基期效应的减弱,下半年国内经济走势很大程度上取决于宏观政策走向。当前国内经济的内生复苏动力偏弱。近期一系列迹象表明,中国政府仍在谋划一系列宏观政策举措,但截至目前出台的政策都比较零散,对提振市场信心的力度不足。今年底二十届三中全会可能召开,并宣布新一轮改革开放计划,预计将成为影响预期的重要因素。
基于上述考量,预计下半年主导人民币兑美元汇率走势的主要因素依然是内部因素。乐观情景下,如果上述政策全部落地,人民币兑美元汇率会触底回升,年底达到6.6-6.8;悲观情景下,受外部环境变化影响,预计年底人民币兑美元汇率将在7.2左右。
(本文仅代表作者观点,不代表论坛立场。)
责任编辑:郭建

 图1:今年年初至今,人民币兑美元汇率与有效汇率的关系
 图2:去年年初至今,人民币兑美元汇率与有效汇率的关系
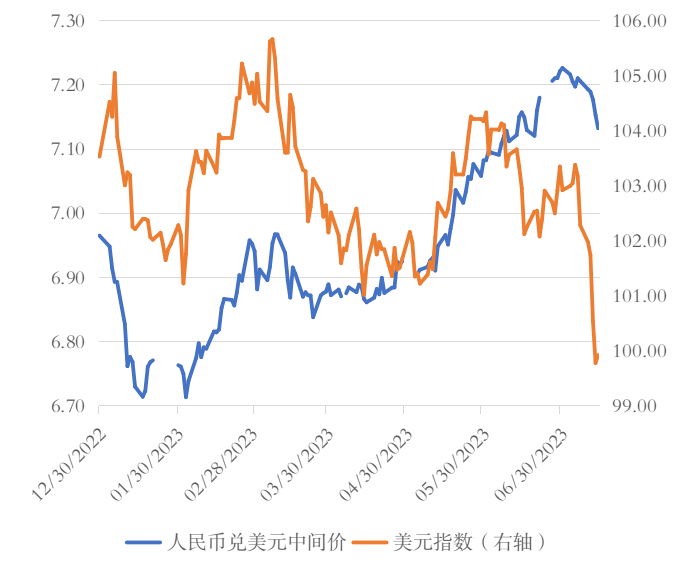 图3:今年年初至今,人民币兑美元汇率与美元指数的关系
 图4:去年年初至今,人民币兑美元汇率与美元指数的关系
 图5:今年年初至今,人民币兑美元汇率与美中长期利差的关系
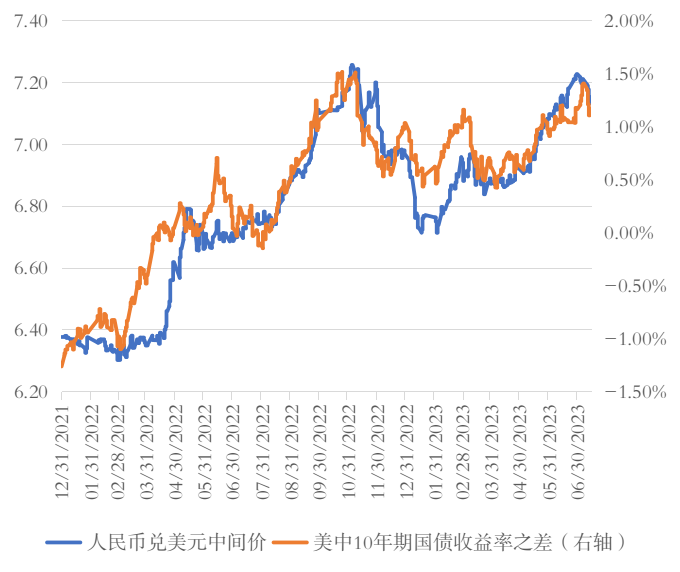 图6:今年年初至今,人民币兑美元汇率中间价与美中长期利差的关系
 图7:今年6月底7月初,逆周期因子有启用迹象
 图8:第2季度人民币汇率与股市指数双双走弱:投资者情绪