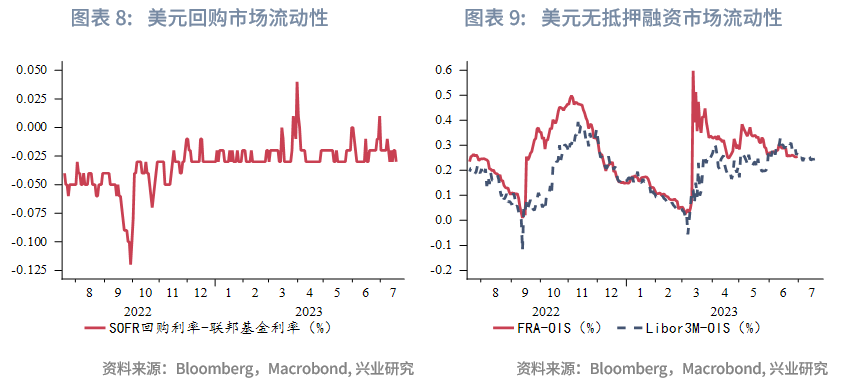
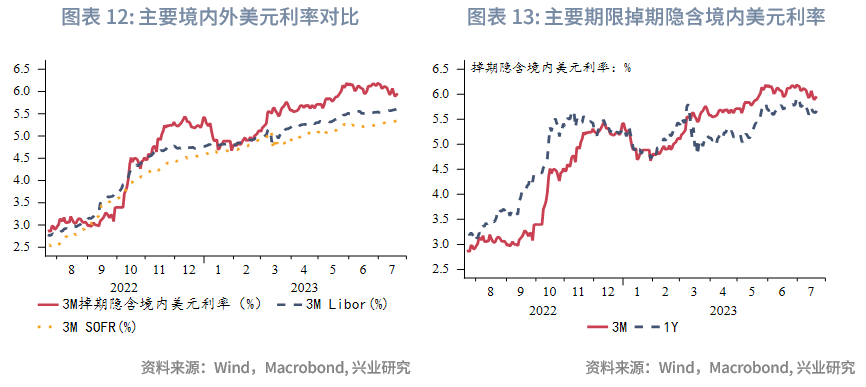
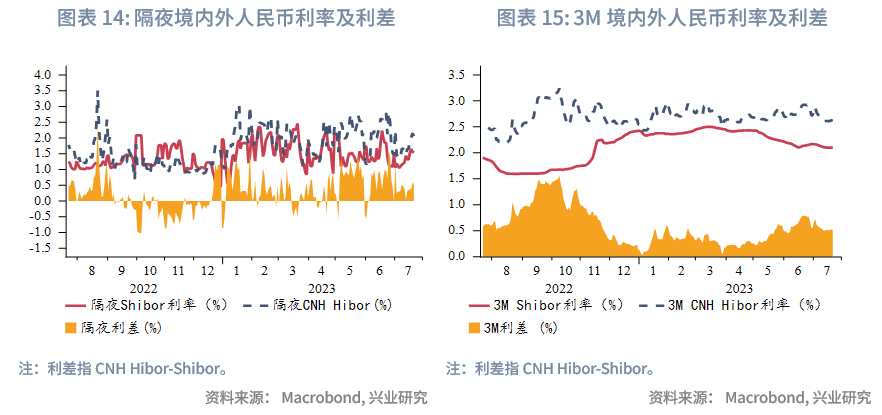
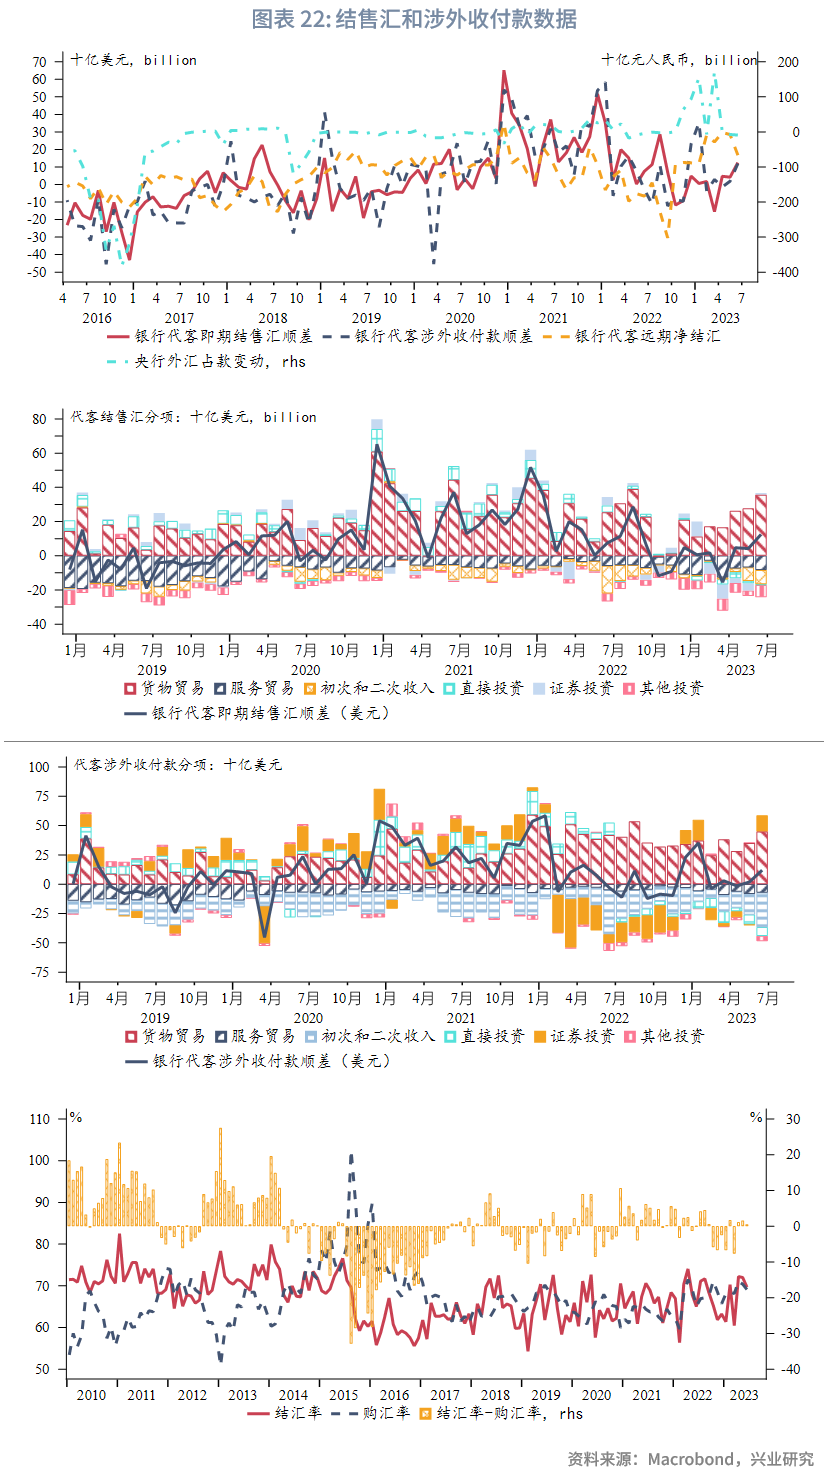
2023年6月,银行代客结售汇录得顺差125亿美元,前值为顺差42亿美元,环比顺差扩大83亿美元;银行远期代客净结汇顺差167亿美元,前值顺差285亿美元,环比顺差缩窄118亿美元;银行代客涉外收付款顺差120亿美元,前值顺差19亿美元,环比顺差扩大101亿美元。
3.2 企业和金融机构的跨境融资宏观审慎调节参数上调
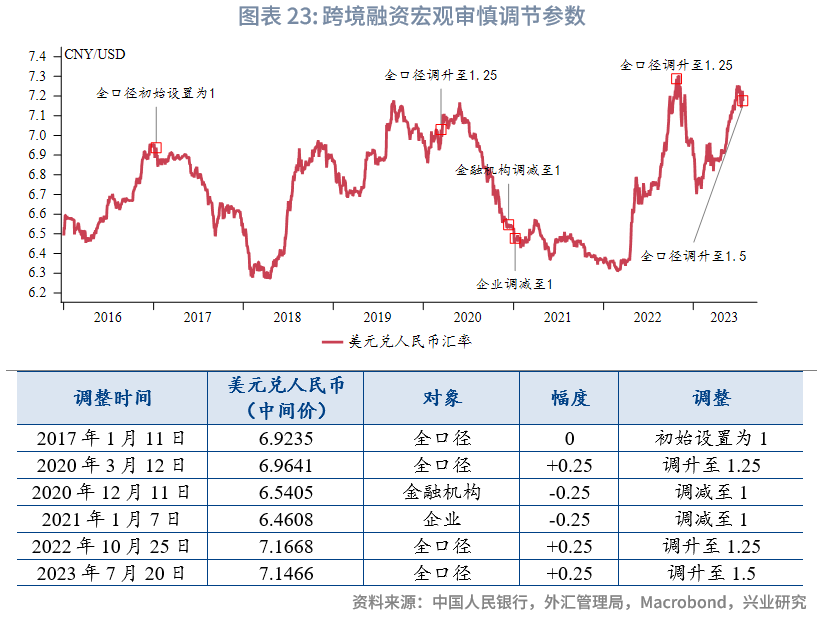
2023年7月20日,中国人民银行、国家外汇局决定将企业和金融机构的跨境融资宏观审慎调节参数从1.25上调至1.5,为历史新高。
根据《中国人民银行关于全口径跨境融资宏观审慎管理有关事宜的通知》(银发〔2017〕9号)对外债规模计算方式的管理规定:
跨境融资风险加权余额≤跨境融资风险加权余额上限
跨境融资风险加权余额=∑本外币跨境融资余额*期限风险转换因子* 类别风险转换因子+∑外币跨境融资余额*汇率风险折算因子
跨境融资风险加权余额上限=资本或净资产*跨境融资杠杆率*宏观审慎调节参数
其中,期限风险转换因子:还款期限在1年(不含)以上的中长期跨境融资的期限转换因子为1,还款期限在1年(含)以下的短期跨境融资的期限风险转换因子为1.5。
类别风险转换因子:表内融资的类别风险转换因子设定为1,表外融资(或有负债)的类别风险转换因子暂定为1。
汇率风险折算因子:0.5。
资本或净资产:企业按净资产计,银行类法人金融机构(包括政策性银行、商业银行、农村合作银行、城市信用合作社、农村信用合作社、外资银行)按一级资本计,外国银行境内分行按营运资金计,以最新资本数据为准。非银行法人金融机构按资本(实收资本或股本+资本公积)计,以最近一期经审计的财务报告为准。
跨境融资杠杆率:企业为 2,非银行法人金融机构为 1,银行类法人金融机构和外国银行境内分行为0.8。
宏观审慎调节参数:1.5。
自全口径模式实施以来,跨境融资宏观审慎调节参数共经过四次调整,分别是2020年3月12日将全口径外债参数由1上调至1.25;2020年12月11日将金融机构参数由1.25下调至1;2021年1月7日将企业参数由1.25下调至1;2022年10月25日将全口径外债参数由1上调至1.25。本次为第五次调整,调至1.5的历史高位表现出央行和外管局通过鼓励借入外债、增加境内美元流动性来稳定汇率预期的调控意图。
3.3 财政部将在中国香港超计划发行离岸人民币国债
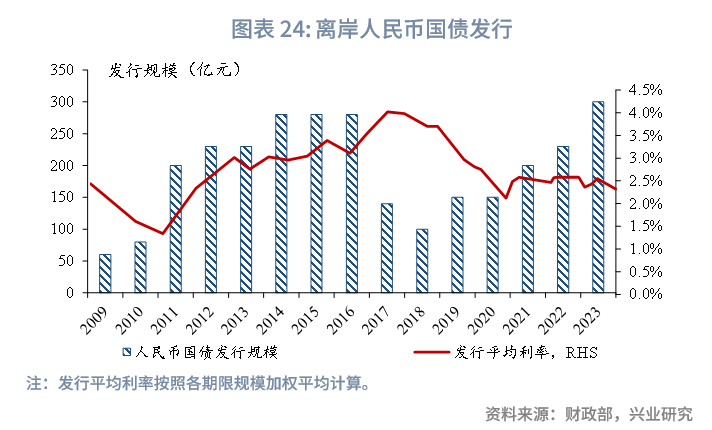
2023年7月19日,财政部发布公告称,将于8月2日在中国香港特别行政区发行2023年第二期人民币国债,发行规模为120亿元,比原计划2023年第二期发行规模增加了60亿元人民币。
2023年财政部原计划在中国香港特别行政区分四期发行300亿元人民币国债,规模分别为120亿元、60亿元、60亿元、60亿元。其中,第一期的120亿元已按计划在6月14日成功发行:2年期60亿元,认购倍数3.62倍,发行利率2.20%;3年期40亿元,认购倍数4.52倍,发行利率2.30%;10年期20亿元,认购倍数5.11倍,发行利率2.71%。
2023年原计划300亿元的规模已是2009年后在港发行人民币国债的历史最高规模,现第二期超计划发行60亿元,将进一步收紧离岸人民币流动性,增加在离岸市场做空人民币的成本,表现出稳定汇率预期的坚定态度。
3.4 后市展望
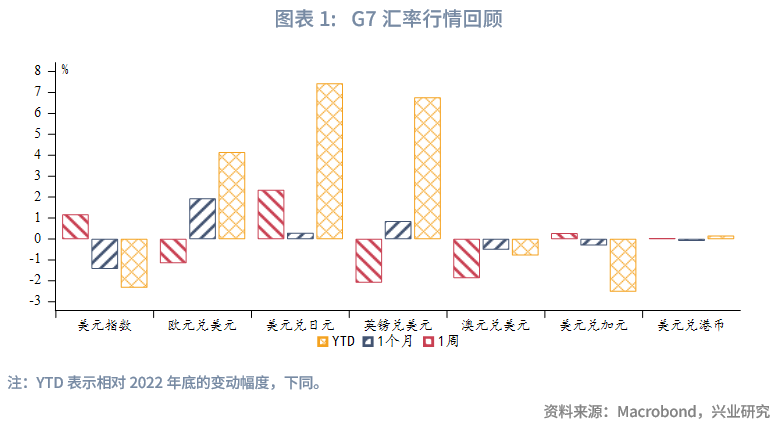
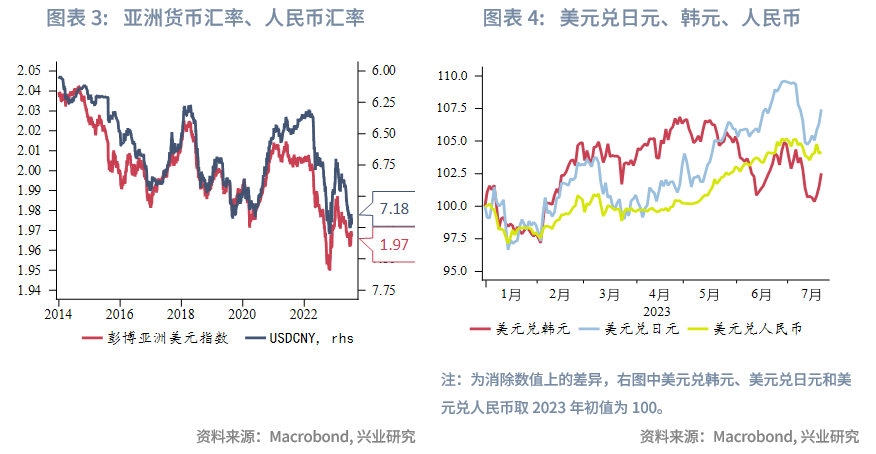
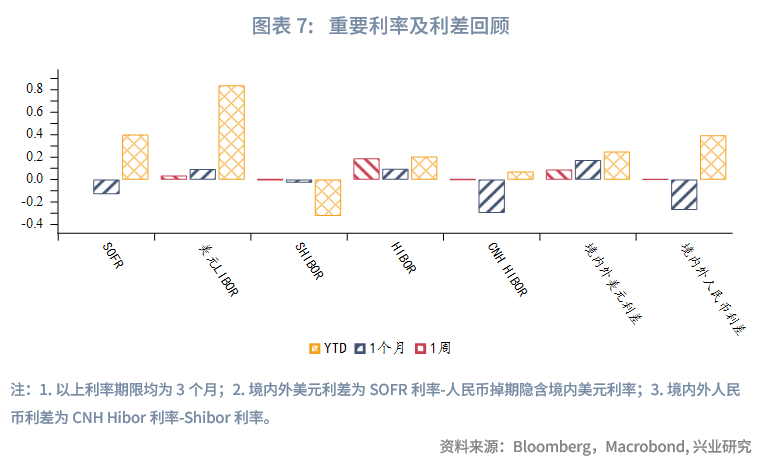
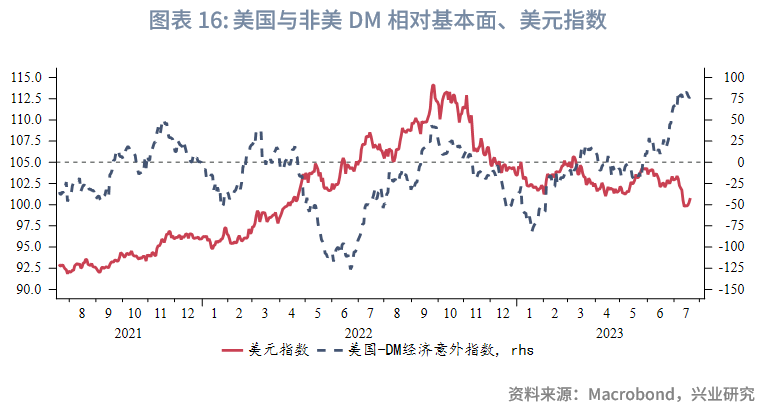
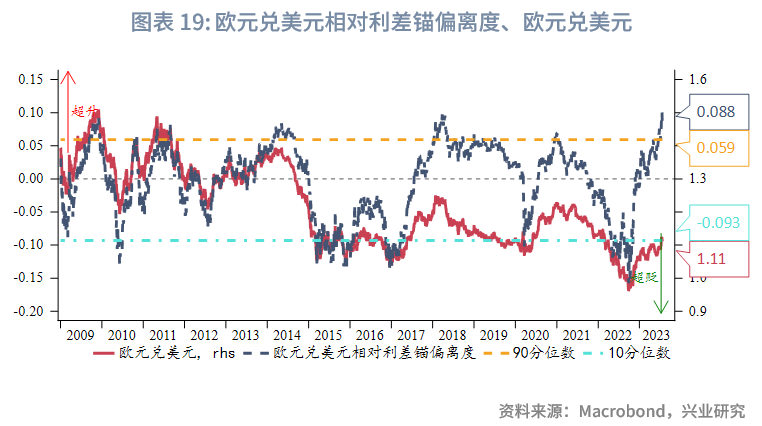
行情研判方面,本周初美元指数和美元兑日元对人民币升值的牵引力减弱后,美元兑人民币迅速上行,显现出年中购汇季需求较大。尽管央行接连祭出上调跨境融资宏观审慎调节参数、增发离岸人民币国债等措施,中间价逆周期因子也在持续发挥作用,这或能够缓解人民币汇率相对美元锚的超调,但无法扭转美元兑人民币的趋势方向。考虑到欧元接近“超买”,美元指数仍有上行空间,并对美元兑人民币形成牵引。
对冲策略方面,汇率预期工具短线平抑了美元兑人民币上行斜率,我们再次建议美元和非美购汇敞口借此时机锁定,并重申2023年行情驱动受不可预测事件的影响较大,捕捉行情最高点和最低点的难度较大,勿因“价格”错失“时机”。产品方面,除普通远期外,期权及期权组合是较好的套期保值工具。
]article_adlist-->责任编辑:郭建