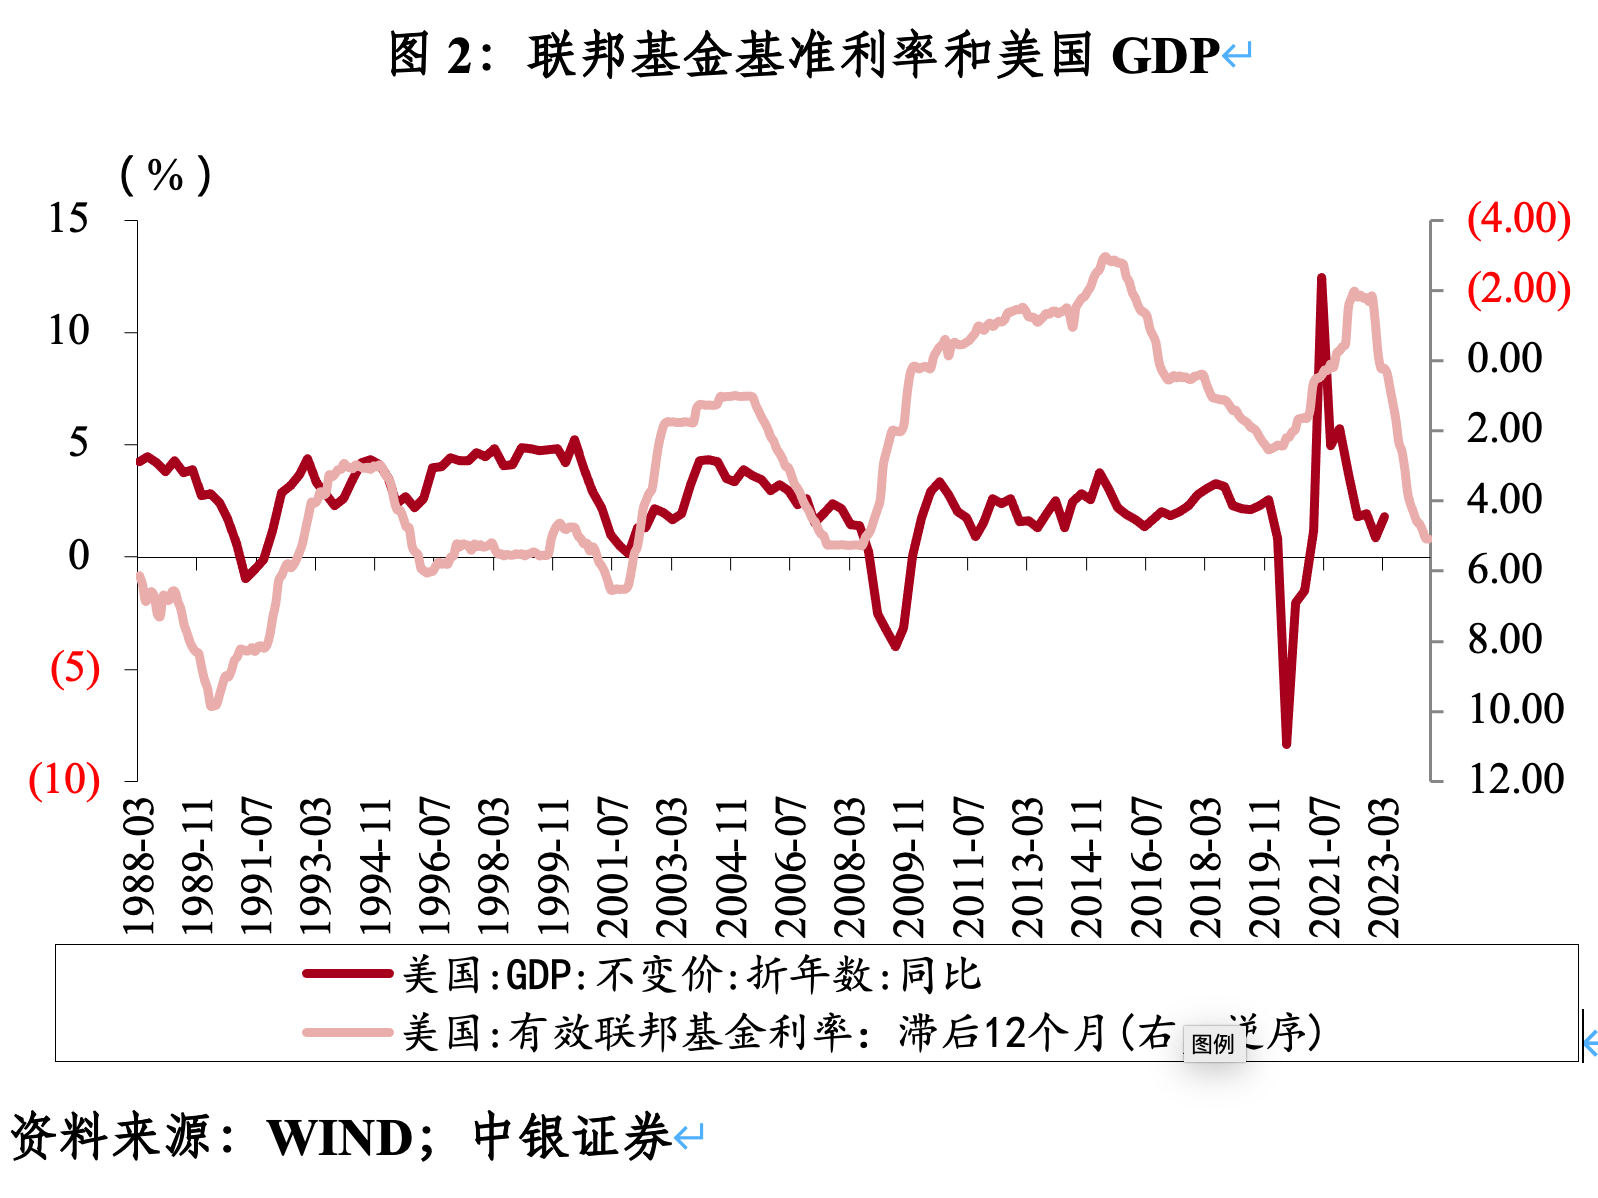
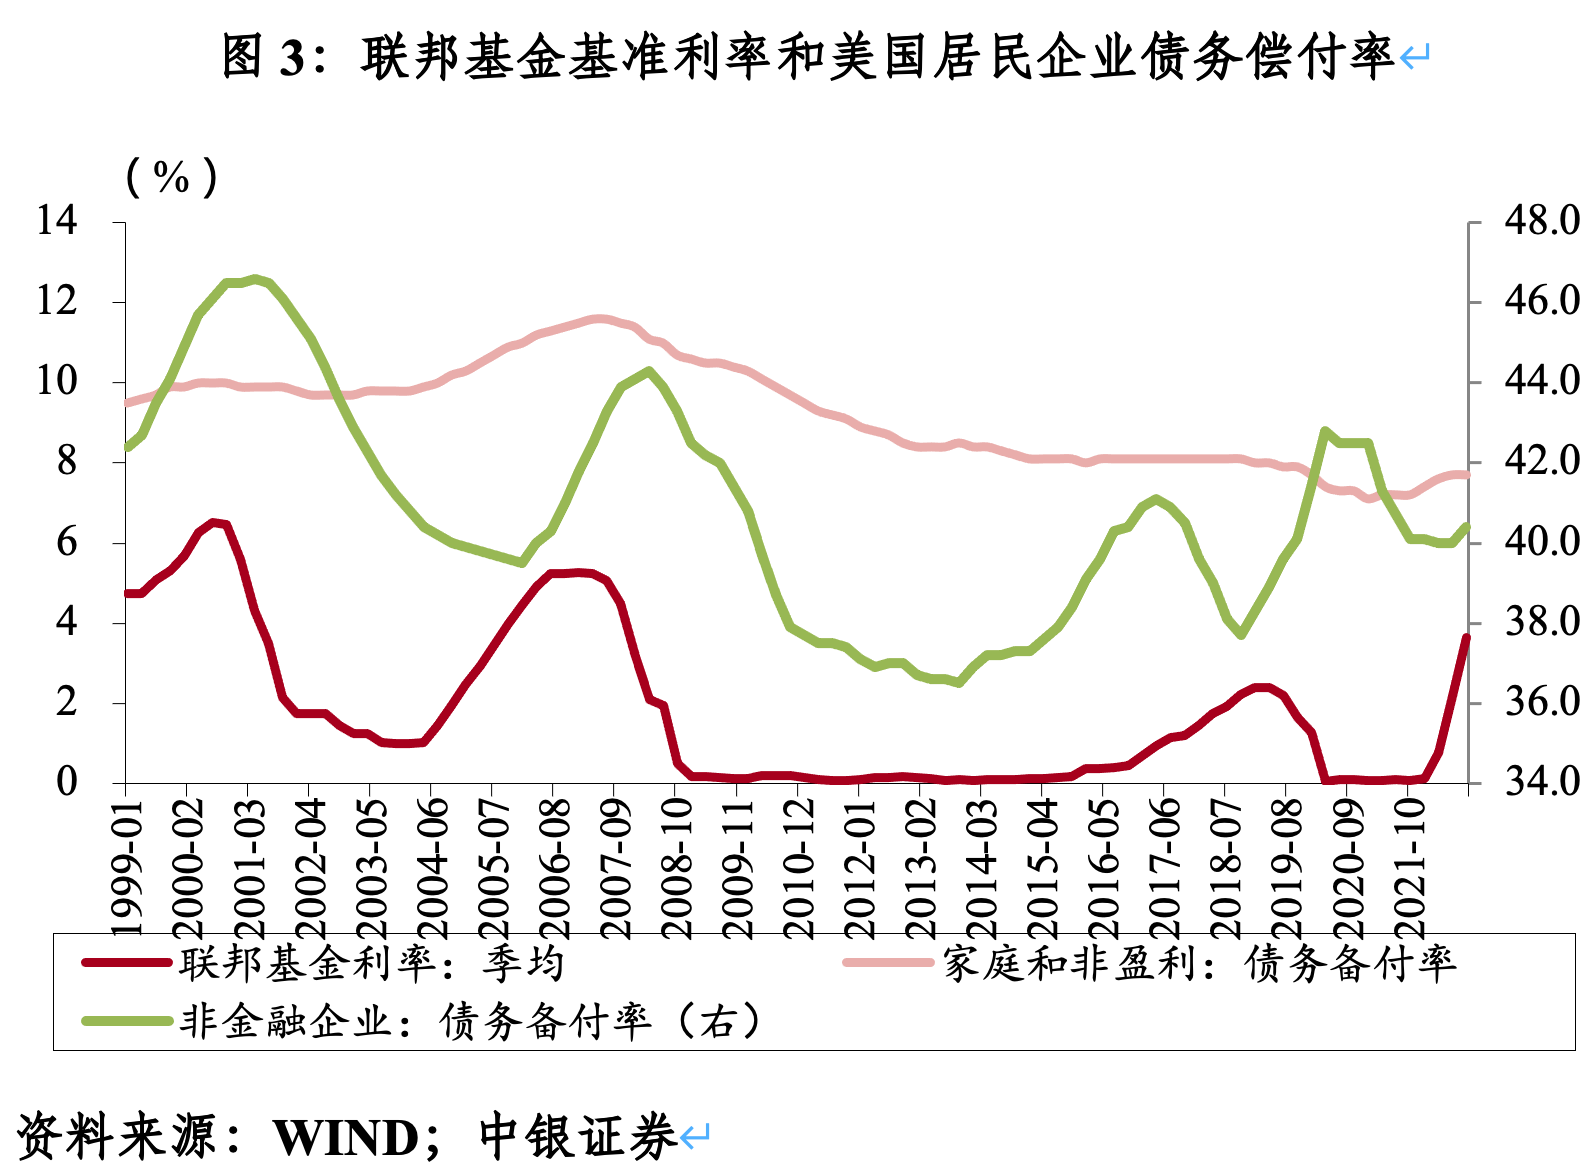
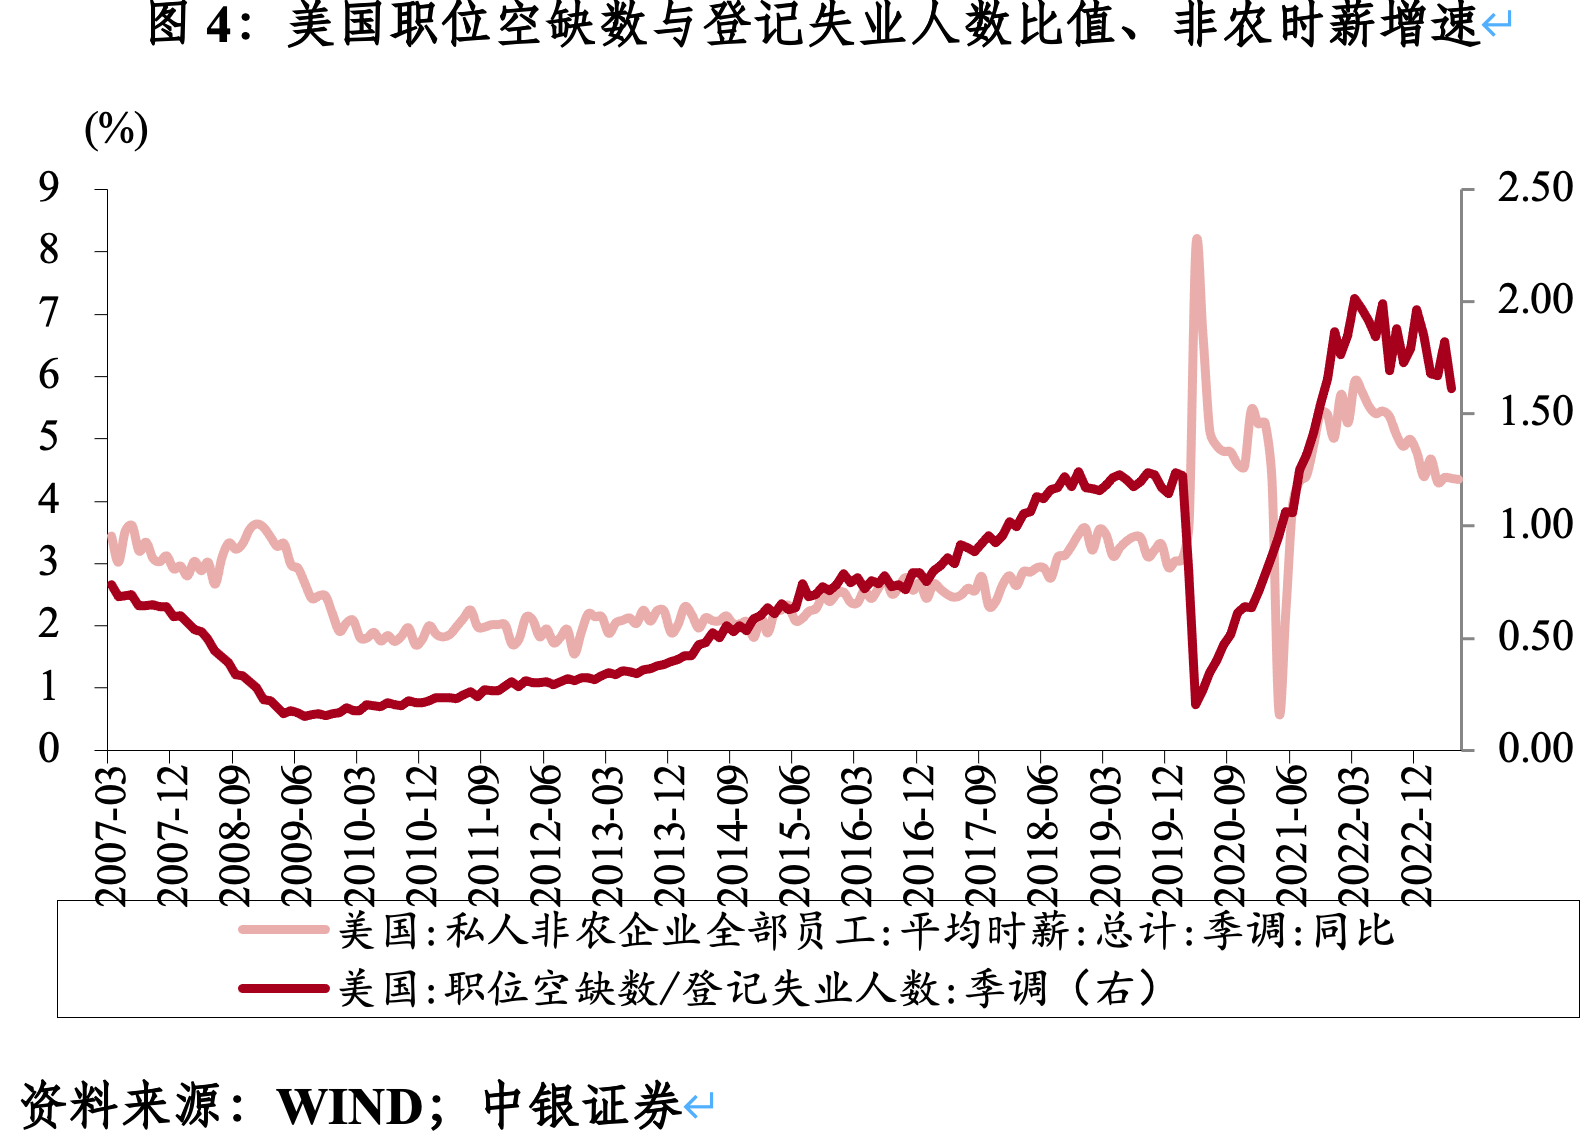
美国劳动力市场趋于平衡但依然偏紧。6月份的非农数据终结了连续14次超预期,新增就业20.5万人次,低于市场预期的22.5万人次。5月份的失业人数相当于职位空缺人数的1.61倍,较2倍的高点有所回落,但依然明显高于2019年底1.20倍左右的水平。此外,6月份,美国非农时薪同比增速仍达到4.4%,可能会继续支撑核心通胀。
密歇根大学数据显示,7月份,美国消费者信心指数环比上升8.2个百分点至72.6,创下2021年10月以来的新高。虽然这提升了美国经济“软着陆”的概率,但也增加了美国通胀韧性。
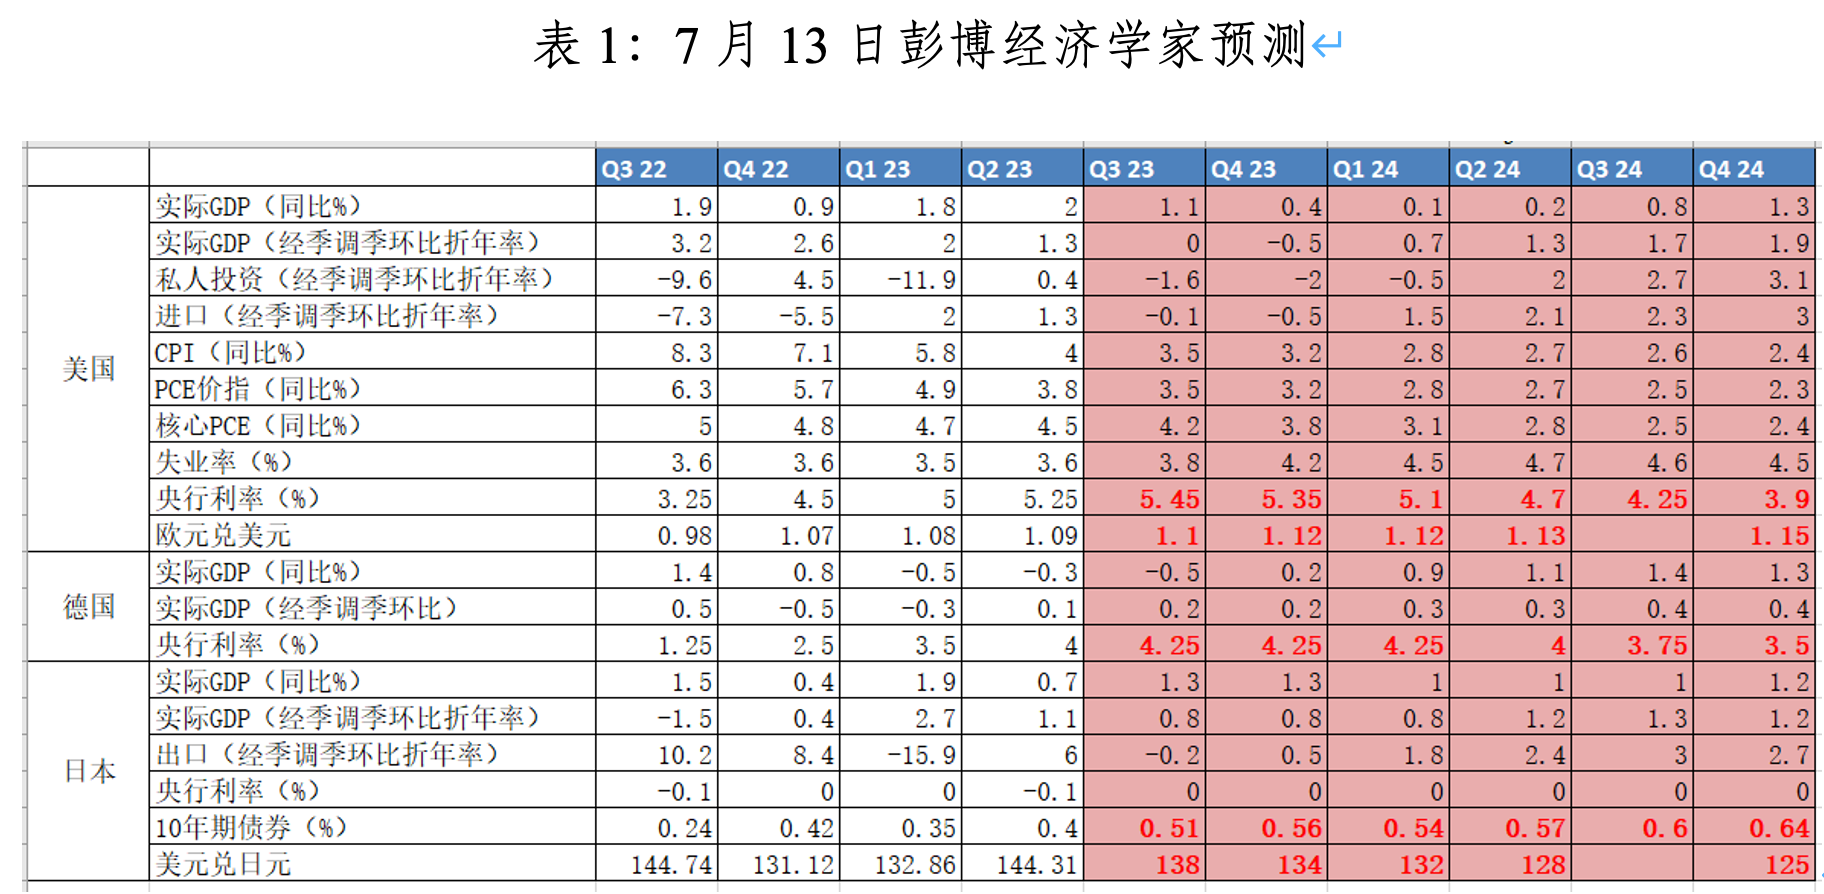
市场对通胀的预期比美联储更乐观。6月份美联储预测,核心PCE在今年四季度降至3.9%,并在2024年四季度降至2.6%,同时上调了2024年联邦基准利率至4.6%。而市场预计今年底降至3.8%,2024年降至2.4%,联邦基准利率可能降至3.9%。两者对于2024年政策利率的差值达到了三次25个基点的降息。
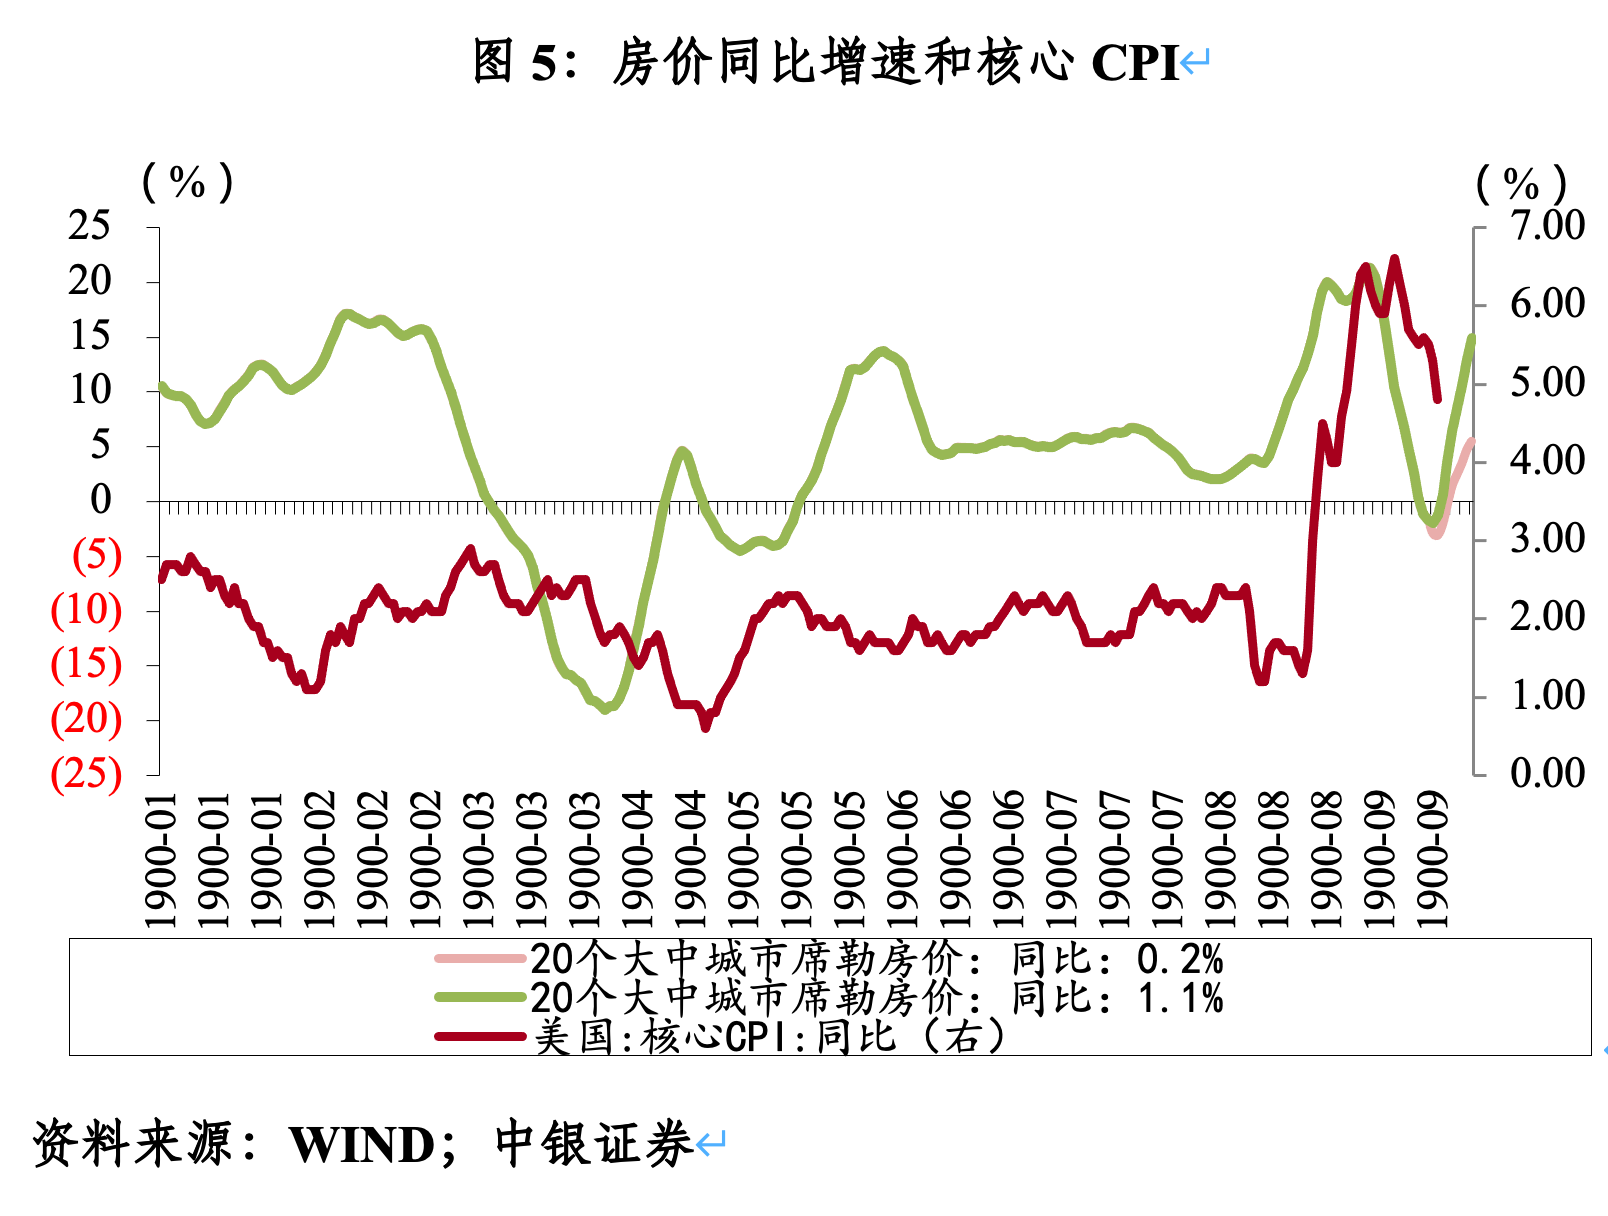
6月份,美国CPI同比增长3%,环比回落1个百分点,跌至2021年4月以来新低,是上周美指破100的重要推动力。然而,美国通胀由高位降至3%易,降至2%难。今年3月份起,美国核心CPI与核心PCE同比增速均持续高于CPI与PCE整体通胀,反映当前美国通胀韧性主要来自服务业。6月份核心CPI同比增长4.8%,5月核心PCE增长3.9%,均远高于2%的中长期均衡目标。分结构看,美国CPI依然呈现商品弱、服务强的格局,6月份商品价格同比增长2.0%,服务价格同比增长6.6%。至于最终回落至何处、是否反弹,市场众说纷纭,预测的方差较大。
现在判断核心CPI下降的主要论据是基数效应。其中,住房贡献颇多,房价同比增速一般领先住房租金约1年左右。2022年房价同比增速快速下滑可能会在今年CPI住房租金上体现。但是,席勒20城房价环比增速在2022年9月触底反弹,今年2月~4月加速上升,分别录得0.3%、1.6%和1.7%。若以过去6个月均值(0.2%)推算,房价同比在今年7月触底反弹;若果以近3个月均值(1.2%)推算,房价同比在今年5月触底反弹,年底前可能重回两位数增长。这也意味着今年支撑核心CPI下降的因素可能在2024年会转向。
CPI中的能源项亦是同理。美国商品通胀与能源价格均于2022年6月份见顶回落。现在能源价格下跌是基于衰退交易的逻辑,若美国经济不衰退叠加美元走弱,未来或将重新推高能源价格,进而推升美国商品乃至整体通胀水平。
第三重边际变化:欧美经济周期和货币政策分化趋于收敛
欧元在ICE美元指数中权重高达57.6%,是今年美元走弱的主要驱动力。今年以来至7月14日,美元指数累计下跌3.4%,其中美元对欧元下跌4.7%,贡献了美指跌幅的82.9%。上周(7月10日~14日),美指跌破100,累计下跌2.2%,其中美元对欧元下跌2.3%,贡献了美指跌幅的60.4%。
当前情形与六年前非常相似。当时,经历了2016年下半年急涨行情后,随着主要经济体经济周期和货币政策分化趋于收敛,2017年美元指数不涨反跌9.9%,其中美元对欧元贬值贡献了总跌幅的72%。
从市场预期看,低基数效应下,今年美国对欧元区的经济领先优势逐渐收敛。作为欧洲经济的火车头,德国实际GDP在2022年四季度和今年一季度环比连续负增长,而且同比增速可能在今年三季度继续下降。但市场预计,未来六个季度德国GDP有望实现小幅同比正增长,增速也将持续回升。因而,市场借机炒作一波基本面的压力到了美国这边。
欧央行货币紧缩较美联储慢一拍,结果是核心通胀回落也慢美国一拍。前期,美联储连续4次75个基点的加息让市场意识到了美联储治通胀的决心。但2022年11月起加息放缓乃至今年6月暂停加息,显示美联储开始收力。市场已经预计美联储可能在2024年第一次会议就降息,而且是连续降息,年底可能降至3.9%。欧央行核心通胀比美国高,自然降息更晚。市场预计2024年二季度欧央行才开始第一次降息。因而,美欧央行的政策利率差值可能会趋于收敛。
不过,从2024年经济前景看,市场依然认为美国经济更富弹性,预计2024年三季度美国实际GDP环比增速就将超过欧元区。而且,令人费解的是,既然市场认为美联储紧缩会抑制美国经济增长,却何以觉得欧央行进一步紧缩对欧洲经济影响最坏的时刻就已经过去了呢?实际上,2017年美指大跌之后于2018年反弹了4.1%,其中美元对欧元升值4.7%,贡献了65%。
综上所述,从历史经验看,“鱼与熊掌兼得”是小概率事件。美联储依然可能造成紧缩过度或紧缩不足的结果。今年美元略显疲态,主要是因为尽管年初爆发了美国银行业动荡,但二季度美国标普500指数波动率(VIX)均值为14.43,为2020年初以来最低,显示市场风险偏好明显改善。同期,圣路易斯金融压力指数均值为-0.47,为2022年初以来最低,反映美国金融条件再次转向宽松。美欧政策预期收敛和利差收窄进一步推波助澜,但是短期波动不会形成长期趋势,经济基本面才是中长期趋势的核心。目前看,市场依然相信美国经济更富弹性,长期前景依然好于欧元区,影响美元波动的因素可能随时反转。
(作者系中银证券全球首席经济学家)
责任编辑:李桐