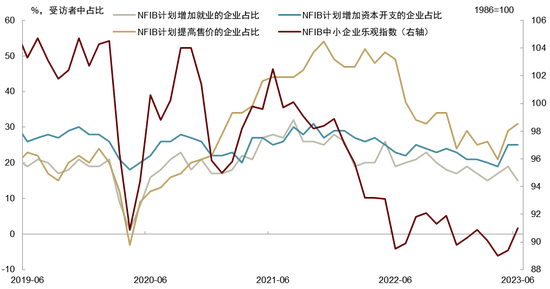
资料来源:Haver,中金公司研究部
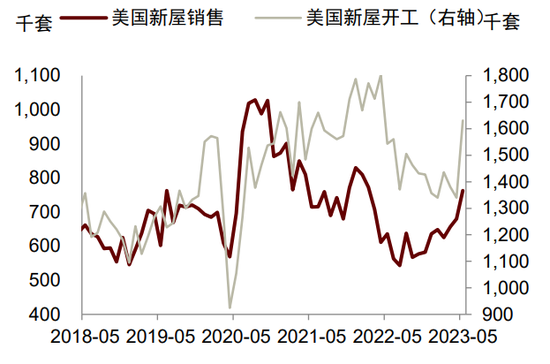
去年四季度市场对于美联储宽松有很强的预期,其中一个重要原因是担心美国经济衰退。但上述指标显示,美国经济尚未出现衰退迹象,一些需求指标甚至出现反弹回升。也就是说,当前并不存在类似于去年底那样的对美国经济衰退的深度担忧。根据亚特兰大联储的最新预测,二季度美国GDP环比折年率或为2.3%,这意味着美国经济增速仍在潜在增速之上,产出缺口仍然为正。如果参考历史上产出缺口与通胀的关系,美国通胀的风险或未解除,美联储或还有进一步紧缩的必要。
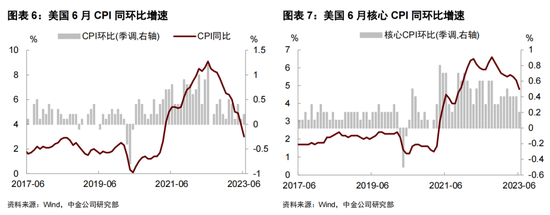
我们认为一个月的通胀数据不足以改变美国利率在高位停留较久(high for longer)的结果。尽管6月通胀数据公布后美债利率大幅下行,但我们认为进一步大幅下行的可能性较低,理由是今年以来美债利率上行多由实际利率推动,这不仅因为通胀,更是经济表现好于预期的映射。如果要想利率下行,还需要经济发出走弱的信号,而这并不是我们当前所看到的情况。
最后看一下通胀数据公布后美联储官员们的反应:美联储理事沃勒提出了一个比较特别的观点,他认为前期政策的效应已经生效,但经济尚未明显冷却,这意味着美联储仍需做得更多[2]。沃勒认为,由于存在公告效应(announcement effect),去年紧缩政策对市场利率的影响比通常想象的要快,这很可能导致家庭和企业行为的更快调整。如果去年紧缩政策的大部分影响已经传导到了经济中,那么就不能指望目前现存的紧缩政策足以使得需求和通胀进一步放缓。在沃勒看来,政策滞后期可能比想象中更短,这意味着美联储需要采取更多的政策紧缩措施才能使通胀率回到2%的目标,如果继续等待漫长而多变的政策滞后期而暂停加息,可能就像“站在站台上等待一列已经驶离车站的列车”一样不明智。
针对6月的通胀数据,沃勒表示通胀数据走弱是一件好事,但单个数据点并不能说明趋势,通胀在 2021年夏季也曾短暂放缓,然后变得更加严重,因此美联储需要看到通胀改善持续下去,然后才能确信通胀已经减速。因此沃勒支持美联储今年再进行两次加息,每次加息25基点,如果通胀没有继续显示出进展,并且没有迹象表明经济活动显着放缓,那么第二次加息25个基点应该宜早不宜迟[3]。里士满联储行长巴尔金(Barkin)表示,尽管6月通胀放缓,但目前通胀仍过高,如果美联储后撤得太快,通胀重新走强,届时就需要美联储做得甚至更多[4]。
本周关注:宏观数据与经济事件
宏观数据:周一公布美国7月纽约联储制造业指数。周二公布美国6月零售销售环比增速;美国6月工业产出环比增速;美国7月NAHB房产市场指数;美国5月商业库存环比增速。周三公布美国6月新屋开工总数年化(万户);美国6月营建许可总数(万户)。周四公布美国至7月15日当周初请失业金人数(万人);美国7月费城联储制造业指数;美国6月成屋销售总数年化(万户);美国6月谘商会领先指标环比增速;欧元区5月季调后经常帐(亿欧元)。
经济事件:周一欧洲央行行长拉加德发表讲话。




 责任编辑:郭建